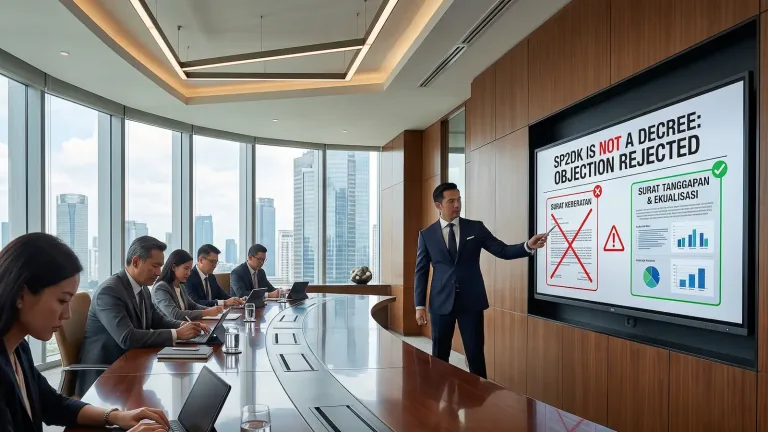
Ketika mesin Compliance Risk Management (CRM) Direktorat Jenderal Pajak (DJP) memuntahkan Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) senilai puluhan miliar rupiah ke lobi sebuah perseroan multinasional, respons pertama yang muncul di ruang rapat eksekutif sering kali adalah insting perlawanan. Merasa bahwa tuduhan Account Representative (AR) sangat tidak beralasan, cacat logika, dan menyinggung kedaulatan pembukuan perusahaan, jajaran dewan direksi kerap menginstruksikan departemen Legal dan Accounting untuk segera melawan balik. Dalam kepanikan tersebut, sebuah pertanyaan yang paling sering dilemparkan oleh pimpinan perusahaan kepada tim internalnya adalah: apakah sp2dk bisa diajukan keberatan secara resmi ke pengadilan atau otoritas pajak?
Merespons pertanyaan ini dengan jawaban “Bisa” dan kemudian menyusun draf “Surat Pengajuan Keberatan” adalah sebuah blunder struktural (structural blunder) tingkat dewa yang akan menghancurkan likuiditas perseroan Anda.
Di dalam sistem hukum tata usaha negara dan konstitusi perpajakan Republik Indonesia, bertarung menggunakan instrumen yang salah pada fase yang keliru (wrong tool at the wrong phase) bukan sekadar membuang waktu; tindakan tersebut secara otomatis akan menggugurkan hak pembelaan Wajib Pajak. Ketika Anda secara heroik mengirimkan Surat Keberatan atas sebuah SP2DK, otoritas pajak tidak akan mengagumi keberanian Anda. Mereka akan menertawakan kebutaan literasi hukum Anda, menolak surat tersebut secara formal tanpa pernah membaca isinya, dan membiarkan argometer batas waktu SP2DK Anda kedaluwarsa. Hasil akhirnya? Perseroan Anda akan dilempar ke keranjang “Auto-Audit”, Surat Perintah Pemeriksaan (SP2) diterbitkan, dan perusahaan Anda secara resmi masuk ke dalam kiamat interogasi auditor lapangan.
Menavigasi labirin hukum acara perpajakan menuntut penguasaan yurisprudensi dan arsitektur litigasi yang mustahil diserahkan kepada staf akuntansi internal atau konsultan pajak tradisional. Berpusat secara mutlak dari episentrum gravitasi kapital Asia Tenggara di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw lahir dan diarsiteki dengan satu doktrin absolut: mematikan krisis hukum sebelum ia meledak menjadi denda ketetapan. Kami memurnikan DNA kelembagaan firma dengan memblokir tanpa kompromi seluruh urusan sengketa pajak perorangan, UMKM, maupun perdata eceran. Pensterilan target pasar secara ekstrem ini memastikan bahwa 100% bandwidth intelijen fiskal, ketajaman dekonstruksi hukum acara UU KUP, dan kebrutalan navigasi administratif kami dipersenjatai murni untuk menyelamatkan ekuitas perseroan makro (B2B) dan Penanaman Modal Asing (PMA) dari tirani birokrasi negara.
Anatomi Kesesatan Hukum: Mengapa Eksekutif Sering Terjebak?
Untuk membedah akar dari rentetan pertanyaan mengenai apakah sp2dk bisa diajukan keberatan, kita harus menelusuri psikologi kepanikan manajerial. Seorang Chief Financial Officer (CFO) terbiasa dengan hukum perikatan komersial (B2B): jika ada tagihan invoice (penagihan) yang salah, perusahaan berhak mengajukan nota keberatan (dispute). Mereka membawa logika hukum perdata perikatan ini ke dalam ranah Hukum Tata Usaha Negara (Pajak).
Dalam logika awam, SP2DK yang menuduh perusahaan kurang bayar PPN senilai Rp 15 Miliar dianggap sebagai “tagihan” atau “vonis”. Oleh karena itu, insting mereka adalah membalasnya dengan “Keberatan”.
Ini adalah delusi hukum yang sangat berbahaya.
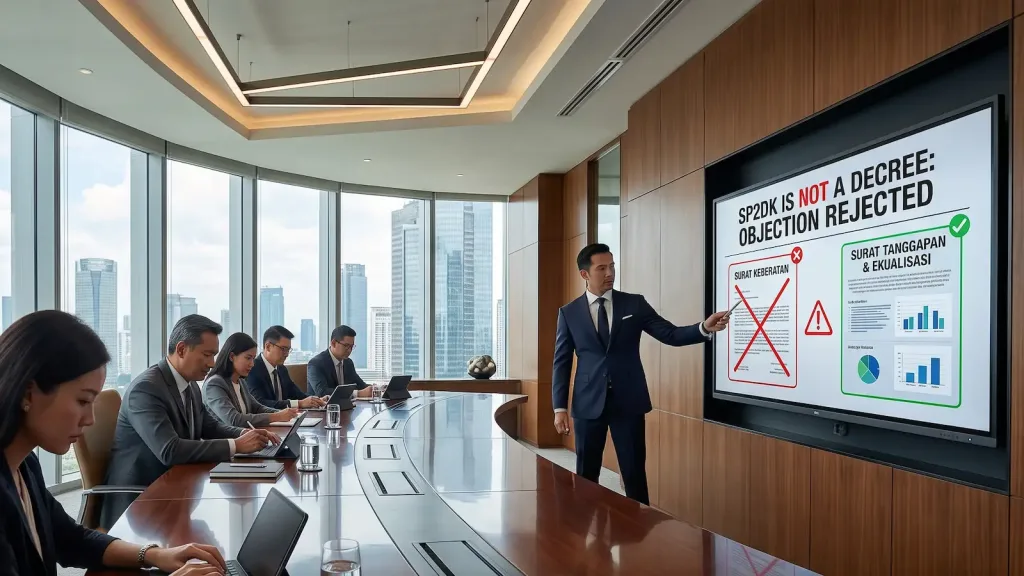
Secara ontologi hukum pajak, SP2DK bukanlah sebuah ketetapan hukum (vonis/tagihan). SP2DK yang diatur melalui Surat Edaran Dirjen Pajak (seperti SE-05/PJ/2022) murni merupakan instrumen “Pengawasan dan Klarifikasi”. Surat ini tidak memiliki kekuatan eksekutorial. AR tidak bisa menyita rekening bank Anda hanya berbekal SP2DK. Karena SP2DK bukan sebuah ketetapan, maka secara hukum ia tidak memiliki objek yang bisa “dikeberatkan”.
Mengajukan Surat Keberatan terhadap SP2DK sama konyolnya dengan mengajukan gugatan cerai ke pengadilan negeri ketika Anda dan pasangan Anda bahkan belum pernah menandatangani akta pernikahan. Objek sengketanya belum lahir.
Hukum Tata Negara Pajak: Syarat Mutlak Pengajuan Keberatan
Untuk menghentikan perdebatan internal di departemen hukum perseroan Anda, kita harus kembali pada konstitusi tertinggi perpajakan, yakni Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).
Pasal 25 ayat (1) UU KUP telah membatasi secara kaku dan limitatif mengenai dokumen apa saja yang sah menjadi objek sengketa di ranah “Keberatan”. Wajib Pajak hanya dapat mengajukan keberatan kepada Direktur Jenderal Pajak atas suatu:
- Surat Ketetapan Pajak Kurang Bayar (SKPKB)
- Surat Ketetapan Pajak Kurang Bayar Tambahan (SKPKBT)
- Surat Ketetapan Pajak Nihil (SKPN)
- Surat Ketetapan Pajak Lebih Bayar (SKPLB)
- Pemotongan atau pemungutan pajak oleh pihak ketiga
Apakah Anda melihat frasa “Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK)” di dalam daftar Pasal 25 tersebut? Tidak ada.
Oleh karena itu, jawaban final, absolut, dan forensik atas pertanyaan apakah sp2dk bisa diajukan keberatan adalah: TIDAK BISA. HARAM HUKUMNYA SECARA PROSEDURAL.
Jika in-house counsel Anda tetap nekat membuat surat dengan judul “Surat Pengajuan Keberatan atas SP2DK No. xxx”, Seksi Penelaah Keberatan di Kantor Wilayah DJP akan langsung menerbitkan penolakan karena Cacat Formal (Niet Ontvankelijk Verklaard / NO). Surat Anda akan dibuang ke tempat sampah birokrasi karena “salah kamar”.
Kiamat 14 Hari: Konsekuensi Fatal dari “Salah Kamar”
Banyak direktur yang berargumen, “Toh, kalau salah judul surat saja tidak apa-apa kan? Yang penting substansi penolakan kita tersampaikan.”
Di sinilah letak kiamat likuiditasnya. Hukum acara perpajakan tidak mengenal toleransi atas niat baik. Di ranah administrasi, salah bentuk dokumen berarti dokumen tersebut dianggap tidak pernah ada.
Mari kita simulasikan bencana ini dalam ruang waktu riil:
- Hari ke-1: Anda menerima SP2DK. Argometer batas waktu 14 hari kalender mulai berdetak mundur.
- Hari ke-10: Departemen legal Anda secara heroik mengirimkan dokumen bertajuk “Surat Keberatan” ke KPP, lengkap dengan stempel perusahaan dan argumen tebal.
- Hari ke-15: Batas waktu SP2DK 14 hari telah lewat. AR Anda membuka dokumen tersebut. Karena judulnya “Keberatan”, AR tidak memiliki wewenang memprosesnya (itu wewenang Kanwil). AR mengabaikan surat tersebut atau mengembalikannya.
- Implikasi: Di mata sistem CRM DJP, karena Anda tidak mengirimkan “Surat Tanggapan/Klarifikasi” yang sah dalam 14 hari, Anda dianggap mangkir atau tidak memberikan penjelasan atas SP2DK.
Apa sanksi mangkir dari SP2DK? Berdasarkan SOP DJP, AR akan menerbitkan Berita Acara Tidak Memberikan Tanggapan, dan seketika itu juga berkas perseroan Anda didorong ke meja Kepala KPP untuk diterbitkan Surat Perintah Pemeriksaan (SP2). Niat Anda untuk melawan dengan gagah berani justru menjadi pelatuk (trigger) yang meledakkan bom audit di dalam perusahaan Anda sendiri. Anda membuka pintu bagi auditor lapangan untuk masuk menyita General Ledger Anda murni karena blunder clerical penggunaan istilah hukum.
Taktik Resolusi Eksekutif: Jangan “Keberatan”, Tapi “Bantai” dengan Ekualisasi
Jika SP2DK tidak bisa dilawan dengan mekanisme Keberatan, lalu bagaimana korporasi B2B mempertahankan kedaulatan uangnya dari tuduhan AR yang tidak berdasar?
Di war room Treasury Tower SCBD, tim litigator Skailaw menavigasi krisis ini dengan pendekatan semantik dan forensik. Kami tidak pernah menggunakan kata “Keberatan” pada fase ini. Kami menundukkan otoritas dengan arsitektur Surat Tanggapan (Klarifikasi) yang diisi dengan pembuktian Kertas Kerja Ekualisasi tingkat dewa.
Berikut adalah kerangka kerja pembelaan absolut kami:
A. Judul Dokumen yang Mengunci Yurisdiksi
Kami merilis dokumen dengan kop surat firma hukum elit yang secara eksplisit berjudul: “Surat Tanggapan dan Penjelasan atas SP2DK Nomor XXX”. Ini adalah format yang 100% diakui secara sah oleh SE-05/PJ/2022. Dengan menggunakan format ini, argometer 14 hari berhasil dihentikan secara sah, dan Wajib Pajak dianggap telah kooperatif hadir dan merespons.
B. Doktrin Data Diet dan Eliminasi Asumsi
Saat seorang eksekutif ingin “keberatan”, mereka cenderung menulis narasi panjang lebar penuh emosi (misal: “AR tidak paham model bisnis kami!”). Di Skailaw, kami menghapus emosi dan menggantinya dengan kebrutalan matematika. Kami tidak mendebat asumsi AR dengan asumsi lain. Kami membantahnya dengan Matriks Ekualisasi Forensik. Jika AR menuduh Omzet PPh Badan Anda kurang Rp 50 Miliar dibanding PPN, kami membeberkan spreadsheet yang mengurai selisih tersebut sebagai Timing Difference (Beda Waktu) akibat uang muka atau selisih kurs, dilampiri invoice dan General Ledger yang spesifik HANYA pada titik tersebut. Kami tidak memberikan data lain di luar konteks yang bisa memicu fishing expedition.
C. Paksaan Surat Case Closed (LHP2DK)
Pada paragraf penutup Surat Tanggapan kami, tim litigator tidak memohon belas kasihan. Kami menggunakan diksi hukum tata usaha negara yang sangat agresif namun elegan. Kami mendiktekan kepada AR bahwa dengan diserahkannya pembuktian matematis tersebut, tuduhan selisih telah terbantahkan secara materiil. Oleh karena itu, kami menuntut Kepala KPP untuk segera merilis Laporan Hasil Permintaan Penjelasan (LHP2DK) dengan kesimpulan Selesai tanpa usulan pemeriksaan.
Ini adalah bentuk “Keberatan” yang sesungguhnya di fase pra-audit: mematikan argumen lawan dengan data, bukan dengan salah kamar prosedur.
Bahaya Menahan Diri: Kapan Sengketa Sebenarnya Dimulai?
Untuk memberikan literasi yang utuh kepada direksi, pemahaman atas apakah sp2dk bisa diajukan keberatan harus dilanjutkan dengan pemahaman tentang timeline perlawanan korporasi.
Jika Anda menerima SP2DK, dan ternyata setelah dianalisis oleh konsultan Anda, Wajib Pajak memang bersalah (misal murni ada faktur yang belum lapor), maka solusinya adalah melakukan Pembetulan SPT. Anda membayar sanksi bunga. Tidak ada yang namanya “Keberatan” atas pembetulan yang Anda buat sendiri.
Namun, jika di fase SP2DK Anda membantah, tapi AR tetap ngeyel dan akhirnya menerbitkan Surat Perintah Pemeriksaan (SP2), Anda akan masuk ke fase audit. Auditor melakukan pemeriksaan selama 6 bulan, lalu menerbitkan Surat Pemberitahuan Hasil Pemeriksaan (SPHP). Di sini Anda juga tidak bisa mengajukan “Keberatan”. Anda hanya bisa mengajukan “Tanggapan SPHP” dan maju ke pembahasan akhir (Closing Conference).
Barulah, setelah Closing Conference gagal mencapai kesepakatan, dan DJP secara resmi menerbitkan “tagihan paksa” berupa Surat Ketetapan Pajak Kurang Bayar (SKPKB) senilai (misalnya) Rp 100 Miliar, di detik itulah hak konstitusional Anda berdasarkan Pasal 25 UU KUP bangkit. Terhadap SKPKB inilah Skailaw SCBD akan merumuskan Surat Pengajuan Keberatan secara resmi ke Kanwil DJP. Dan jika di Kanwil kalah, kita akan maju berperang ke Mahkamah Pengadilan Pajak melalui instrumen Banding.
Menempatkan setiap instrumen pada fase waktunya yang tepat adalah seni tertinggi dari tata kelola risiko litigasi B2B.
Benteng Ekuitas Makro: Mengapa Intervensi Skailaw SCBD Adalah Mutlak?
Mengartikulasikan kompleksitas hukum acara perpajakan dan menyelamatkan direksi dari jebakan semantik birokrasi bukanlah pekerjaan yang bisa diserahkan kepada konsultan pajak ritel yang hanya terbiasa mengisi SPT tahunan, apalagi diserahkan kepada staf internal yang sedang panik. Berhadapan dengan mesin intelijen CRM DJP menuntut penguasaan Tax Litigation, psikologi birokrasi, dan ketajaman akuntansi forensik.
Di episentrum gravitasi kapital komersial Asia Tenggara, bernaung secara mutlak dan eksklusif di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw didesain murni untuk mematikan kepanikan struktural ini dan mengambil alih komando krisis dari pundak para pengambil keputusan B2B.
- Isolasi Target Pasar Secara Radikal: Kami memurnikan DNA kelembagaan firma dengan secara kaku, ketat, dan tanpa kompromi menolak segala bentuk permohonan penanganan kasus dari sektor UMKM, Wajib Pajak orang pribadi, maupun sengketa sipil eceran. Isolasi target pasar yang sangat eksklusif ini menjamin bahwa seluruh kapasitas intelektual hukum, ketajaman dekonstruksi Transfer Pricing, dan bandwidth intelijen litigasi kami dipersenjatai 100% murni untuk melindungi kedaulatan ekuitas perseroan (B2B) makro dan mengamankan proyeksi ekspansi Penanaman Modal Asing (PMA) dari arogansi audit negara.
- Navigasi Hukum Acara Anti-Blunder: Skailaw beroperasi dengan doktrin “Procedural Supremacy”. Saat kami mendampingi perseroan Anda menghadapi teguran SP2DK, kami memastikan tidak akan pernah ada satu pun dokumen salah judul, salah format, atau salah kamar prosedur yang keluar dari ruang direksi Anda. Kami merancang arsitektur Surat Tanggapan yang begitu solid secara konstitusional, sehingga secara harafiah mengunci logika Account Representative dan memaksanya untuk menutup kasus tanpa berani memajukan entitas Anda ke keranjang pemeriksaan.
- Penguncian Imunitas Korporasi: Kesalahan prosedural dalam merespons surat negara sering kali dipelintir oleh otoritas sebagai indikasi “tidak kooperatif”, yang dapat berujung pada ancaman Pemeriksaan Bukti Permulaan (pidana pajak). Skailaw mengambil alih status formil sebagai Kuasa Hukum, memastikan bahwa seluruh risiko korespondensi dan paparan intimidasi administratif sepenuhnya terserap oleh perisai litigator kami, memerdekakan perusahaan Anda dari risiko kriminalisasi.
Jangan Hancurkan Ekuitas Triliunan Hanya Karena Salah Formulir
Kepastian literasi hukum dalam menjawab apakah sp2dk bisa diajukan keberatan telah memisahkan secara brutal antara korporasi yang mampu mengontrol nasib likuiditasnya sendiri, dan korporasi yang secara sukarela menyerahkan leher keuangannya untuk digorok oleh auditor pajak akibat blunder administrasi murahan.
Membiarkan departemen legal Anda mencetak “Surat Keberatan” atas SP2DK sama halnya dengan menekan tombol pemusnah massal bagi kedaulatan kerahasiaan pembukuan Anda. Di era di mana algoritma Big Data pemerintah memiliki kapabilitas untuk merilis 350.000 SP2DK dalam setahun, mesin birokrasi ini dirancang secara spesifik untuk memakan korban dari Wajib Pajak yang panik, ceroboh, dan tidak menguasai hukum acara.
Pada detik di mana perseroan Anda sedang membangun valuasi triliunan rupiah untuk melakukan akuisisi atau meyakinkan investor global, terbitnya Surat Perintah Pemeriksaan (SP2) yang dipicu murni oleh salah tafsir manajemen saat membalas surat akan secara instan menghancurkan kredibilitas kepatuhan (compliance reputation) perusahaan Anda.
Apakah General Counsel dan departemen pajak internal Anda hari ini masih berdebat di ruang rapat mengenai format Surat Keberatan atas tumpukan SP2DK yang batas waktunya tinggal 3 hari lagi?
Apakah jajaran direktur keuangan (CFO) Anda telah menyadari secara empiris bahwa mengirimkan dokumen salah kamar tersebut ke loket KPP akan secara otomatis membatalkan hak pembelaan perseroan Anda dan melegitimasi penyitaan paksa General Ledger oleh auditor pada minggu depan?
Jangan pernah mengundi kedaulatan entitas perdata, keselamatan kerahasiaan Transfer Pricing afiliasi Anda, dan takdir stabilitas perputaran kas operasional B2B multinasional dengan bereksperimen menyerahkan fondasi litigasi administratif ini kepada asumsi amatir. Segera cabut akar risiko birokrasi tersebut dan letakkan fondasi supremasi pertahanan perseroan Anda di episentrum kekebalan hukum yang paling mutlak.
Hubungi kami secara sangat rahasia sekarang juga dan amankan jadwal reservasi konsultasi bedah krisis kedaruratan korporasi tingkat eksekutif bersama tim litigator komersial elit dari Skailaw di kantor eksklusif kami di Treasury Tower, SCBD hari ini. Kita gelar dan bedah secara forensik tuduhan anomali angka yang dijatuhkan otoritas kepada perusahaan Anda, kita validasi secara mikroskopik strategi Data Diet dan matriks Ekualisasi Forensik yang akan mematikan fishing expedition mereka, dan kita rancang bangun mahakarya arsitektur Surat Tanggapan Klarifikasi yang presisi, absolut, dan tak tertembus oleh ancaman penolakan formal.
Kita kunci kedaulatan permodalan perseroan Anda dengan arogansi litigasi prosedural yang sah, paksa algoritma perizinan dan mesin intelijen lintas kementerian untuk menyerah pada kesempurnaan Kertas Kerja Ekualisasi Anda, cegah kiamat terbitnya SP2 audit fisik, dan lindungi secara mutlak supremasi kelangsungan ekspansi bisnis B2B multinasional Anda di seluruh wilayah hukum yurisdiksi Republik Indonesia tanpa kompromi sedikit pun.
Disclaimer: Seluruh naskah publikasi strategis komprehensif ini didesain dan dirilis secara eksklusif murni sebagai instrumen literasi tata kelola operasional hukum fundamental (Good Corporate Governance) serta panduan navigasi arsitektur mitigasi risiko litigasi fiskal berisiko tinggi (high-risk pre-audit procedural compliance architectures) bagi jajaran eksekutif C-Level korporasi tingkat makro (B2B/PMA). Seluruh informasi konseptual, elaborasi yuridis, dekonstruksi parameter hukum formal, serta interpretasi rigid atas apakah sp2dk bisa diajukan keberatan yang dijabarkan di dalam dokumen ini—termasuk namun tidak terbatas pada penafsiran limitatif objek keberatan pada Pasal 25 UU KUP, perbedaan ontologis antara Surat Permintaan Penjelasan (SP2DK) dan Surat Ketetapan Pajak (SKP), mekanisme penolakan formal (Niet Ontvankelijk Verklaard), hingga implikasi pembiaran batas waktu 14 hari yang memicu Auto-Audit—disajikan secara ringkas semata-mata untuk tujuan pencerahan rasionalitas makro-manajerial. Dokumen ini TIDAK BISA serta sama sekali tidak dapat ditafsirkan atau diandalkan sebagai sebuah instrumen Legal Opinion formal yang memiliki kekuatan hukum mengikat di hadapan otoritas Direktorat Jenderal Pajak (DJP), Penelaah Keberatan Kanwil, Account Representative, Pemeriksa Lapangan, Penyidik Tindak Pidana Perpajakan, maupun Majelis Hakim Pengadilan Pajak dan Pengadilan Tata Usaha Negara.
Mengingat tingginya tingkat volatilitas pembaruan regulasi Surat Edaran internal otoritas, pergerakan fluktuatif diskresi instruksi pengawasan yang senantiasa bergantung pada interpretasi subjektif setiap Kepala Kantor Pelayanan Pajak (KPP) Madya/Pratama, serta sangat rentannya celah penerapan hukum administratif terhadap pembatalan hak pembelaan Wajib Pajak secara sepihak oleh arogansi birokrasi otoritas, firma hukum Skailaw (yang secara operasional terpusat secara mutlak dan berkedudukan di SCBD Jakarta) secara absolut membebaskan diri dan menolak dengan tegas segala bentuk liabilitas (tanggung jawab tuntutan gugatan kerugian), baik di dalam maupun di luar area persidangan, di dalam rumpun hukum perdata, administrasi negara, maupun sengketa hukum pidana. Penolakan kewajiban pertanggungjawaban hukum ini mencakup secara spesifik keseluruhan potensi kerugian material maupun imaterial tingkat kepunahan ekuitas entitas—seperti tertolaknya secara paksa permohonan Surat Keberatan akibat kesalahan prosedur administratif, penyitaan aset rahasia perusahaan secara sah oleh auditor akibat kebodohan staf internal dalam merespons SP2DK, penetapan status Pemeriksaan Bukti Permulaan (Bukper) yang melumpuhkan kebebasan direksi, hingga pemblokiran paksa rekening perbankan valuta asing operasional oleh Juru Sita Negara akibat terbitnya denda SKPKB yang eksponensial—yang muncul sebagai konsekuensi logis fatal akibat manuver respons administratif yang bersifat coba-coba, penggunaan istilah hukum secara serampangan tanpa dasar yurisprudensi, pengabaian arsitektur Kertas Kerja Ekualisasi, atau tindakan prosedural penanganan krisis yang diambil secara mandiri oleh direksi pembaca, tanpa terlebih dahulu berlandaskan pada tahapan prosedur uji tuntas (due diligence) litigasi resmi, menyeluruh, komprehensif, dan tersertifikasi yang dikawal secara ketat oleh jajaran litigator penyelesaian sengketa dari firma kami.
Dalam rangka menghindarkan perseroan korporasi multinasional Anda dari jebakan kiamat ketidakpastian hukum acara perpajakan yang secara pasti dapat menyebabkan kelumpuhan laju ekspansi, pengurasan likuiditas laba ditahan untuk denda, dan pembekuan entitas secara permanen di masa depan, jajaran direktur dan dewan komisaris sangat diwajibkan oleh mandat imperatif perlindungan aset finansial (fiduciary duty) untuk sesegera mungkin mengamankan dan menjadwalkan agenda perumusan mitigasi taktik pertahanan rahasia tingkat tinggi (attorney-client privilege) di kantor perwakilan komando kami guna membedah secara mikroskopik dan forensik struktur korespondensi SP2DK yang dituduhkan otoritas tersebut, lalu merumuskan taktik pembangunan arsitektur perlindungan Surat Tanggapan Klarifikasi B2B yang secara paripurna diselaraskan dengan standar hukum acara UU KUP guna mematikan ancaman penyidikan agresif serta mengamankan keutuhan profil kedaulatan investasi komersial perseroan Anda dari ancaman audit.