Chief Financial Officer (CFO), yang biasanya begitu rasional dan penuh kalkulasi dalam menghadapi negosiasi perbankan atau kontrak afiliasi, mendadak mengalami kepanikan hierarkis. Karena ketidaktahuan yang mendalam akan hukum tata usaha negara, jajaran eksekutif korporasi Business-to-Business (B2B) kerap memosisikan sosok Account Representative (AR) setara dengan seorang hakim atau penyidik negara yang memiliki kekuatan eksekusi tak terbatas. Ilusi birokrasi inilah yang melahirkan bencana likuiditas. Karena merasa terintimidasi, departemen akuntansi internal secara sukarela mencetak ratusan lembar General Ledger (Buku Besar), membongkar rahasia kontrak komersial, dan menyerahkan kertas kerja Transfer Pricing (TP Doc) perusahaan ke atas meja AR—semuanya diserahkan secara cuma-cuma hanya karena AR “memintanya” dalam diskusi SP2DK. Padahal, jika sang CFO memahami batas absolut wewenang account representative dalam sp2dk, ia akan menyadari bahwa AR sama sekali tidak memiliki kapasitas yurisdiksi, wewenang hukum, maupun mandat konstitusional untuk memaksa perusahaan menyerahkan data-data sedalam itu pada fase pengawasan.
Menyerahkan brankas data Anda secara telanjang kepada AR yang berbekal SP2DK adalah bentuk pengkhianatan (fiduciary duty breach) yang secara otomatis akan mempersenjatai negara untuk menerbitkan denda audit eksponensial di kemudian hari.
Menavigasi labirin intimidasi psikologis birokrasi dan membatasi penetrasi otoritas fiskus menuntut penguasaan strategi litigasi yang mustahil diserahkan kepada staf pajak internal (in-house tax) yang bermental pelaksana. Memusatkan komando perlawanannya secara absolut di episentrum kekuasaan komersial Asia Tenggara di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw lahir dan diarsiteki murni untuk mengorkestrasi pertahanan tingkat tinggi ini. Kami menolak secara radikal seluruh portofolio sengketa pajak orang pribadi, UMKM, maupun perdata eceran, untuk menjamin bahwa 100% bandwidth intelijen fiskal, ketajaman dekonstruksi Surat Edaran DJP, dan arogansi hukum acara kami dipersenjatai murni untuk menyelamatkan ekuitas perseroan makro (B2B) dan Penanaman Modal Asing (PMA) dari taktik fishing expedition (pencarian kesalahan secara acak) oleh negara.
Melalui Executive Brief forensik yang ekstensif ini (2.000+ kata), kami akan mendekonstruksi anatomi hukum dari kekuasaan AR, membedah secara mikroskopik larangan-larangan yang membelenggu mereka berdasarkan SE-05/PJ/2022, membongkar taktik manipulasi psikologis di ruang diskusi KPP, dan merumuskan protokol pembelaan “Data Diet” absolut agar kedaulatan data perseroan Anda kebal dari segala bentuk pemerasan informasi oleh otoritas birokrasi.
Dekonstruksi Paradigma: Siapa Sebenarnya Account Representative (AR)?
Untuk meruntuhkan ilusi ketakutan di ruang rapat eksekutif, kita harus mereduksi posisi Account Representative (AR) ke dalam porsi hukum acara yang sebenarnya.
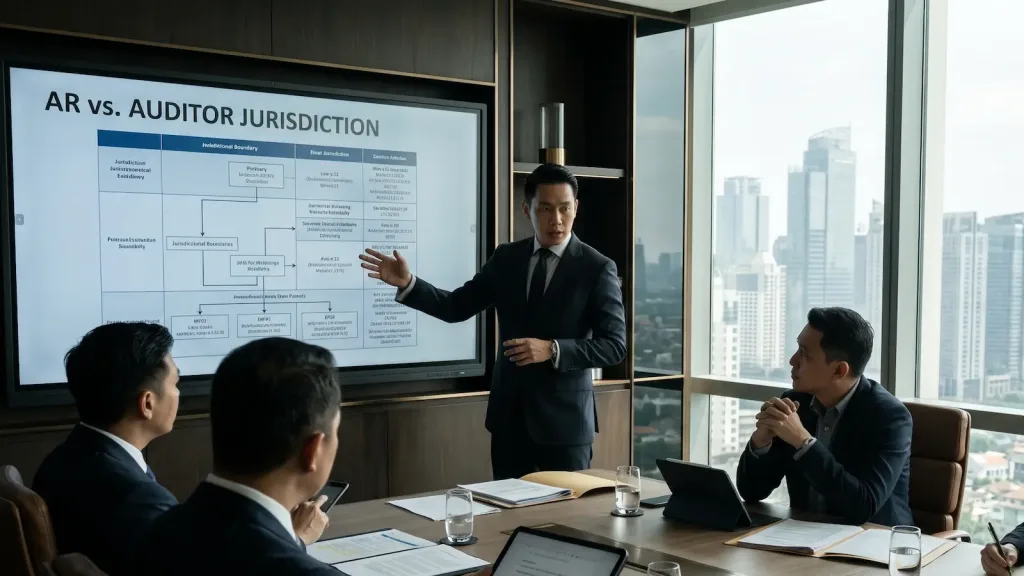
Di dalam ekosistem Direktorat Jenderal Pajak (DJP), AR berada di bawah Seksi Pengawasan (di KPP Pratama atau Madya). Secara fungsi teknis dan jabatan, AR bukanlah seorang Auditor, dan AR bukanlah seorang Penyidik. AR adalah seorang analis data birokrasi (Data Analyst/Supervisor). Tugas utama mereka adalah mengawasi tingkat kepatuhan Wajib Pajak, menganalisis algoritma Compliance Risk Management (CRM) yang dikeluarkan oleh kantor pusat, dan mengirimkan “surat imbauan/teguran” (SP2DK) apabila menemukan mismatch atau anomali data (misalnya: data e-Faktur tidak sinkron dengan SPT Tahunan).
Karena mereka bertindak di domain pengawasan (bukan penindakan), maka wewenang account representative dalam sp2dk sangatlah sempit, kaku, dan dibatasi oleh koridor persuasif. Mereka adalah “ujung tombak” pembinaan Wajib Pajak, bukan algojo yang memegang palu ketetapan pajak.
Menyamakan wewenang AR (yang membawa SP2DK) dengan wewenang Fungsional Pemeriksa Pajak (yang membawa Surat Perintah Pemeriksaan/SP2) adalah kesesatan logika yang setara dengan menyamakan seorang petugas customer service bank yang menanyakan anomali transaksi dengan seorang agen KPK yang membawa surat perintah penyitaan aset.
Pembedahan Yuridis: Batas Absolut Wewenang AR dalam SP2DK
Surat Edaran Direktur Jenderal Pajak Nomor SE-05/PJ/2022 tentang Pengawasan Kepatuhan Wajib Pajak adalah konstitusi yang mengatur ruang gerak seorang AR. Jika direksi perseroan multinasional membedah regulasi ini dengan kacamata litigasi komersial, Anda akan menemukan bahwa wewenang AR sangat terbatas pada fase “meminta penjelasan”.
Berikut adalah dekonstruksi batasan wewenang AR yang sering disembunyikan dari Wajib Pajak awam:
A. AR Boleh Meminta Penjelasan, TIDAK Boleh Menyita Data
Ketika AR menemukan anomali bahwa biaya “Jasa Profesional” di Laporan Keuangan Anda mencapai Rp 20 Miliar, tetapi PPh Pasal 23 yang disetor hanya bernilai puluhan juta, AR berwenang mengirim SP2DK untuk meminta klarifikasi Wajib Pajak. Namun, AR tidak memiliki wewenang hukum untuk masuk ke kantor Anda, membuka server akuntansi (SAP/ERP), dan menyita Buku Besar (General Ledger) perseroan. AR hanya berhak menerima kertas kerja yang secara sukarela Anda serahkan sebagai bahan pembuktian.
B. AR Boleh Berdiskusi, TIDAK Boleh Mengintimidasi Direksi
Proses SP2DK mengizinkan adanya Diskusi (Tatap Muka, Video Conference, atau Tertulis). Namun, hukum acara pajak tidak menjadikan forum SP2DK sebagai ruang interogasi pro-justitia. AR tidak memiliki wewenang untuk memaksa direktur utama hadir jika direksi telah mendelegasikan wewenangnya kepada Kuasa Hukum yang sah secara undang-undang. Memaksa kehadiran fisik tanpa dasar yang sah di fase pengawasan adalah pelanggaran administratif yang bisa dimentahkan oleh litigator SCBD.
C. AR TIDAK Memiliki Wewenang Menerbitkan Denda (SKPKB)
Ini adalah poin yang paling sering disalahpahami oleh CFO. Anda mungkin berdebat panas dengan AR, dan AR menolak seluruh penjelasan logis Anda. Apakah AR bisa langsung menerbitkan denda miliaran rupiah hari itu juga? Mutlak Tidak Bisa. Produk hukum yang bisa dibuat AR pada akhir fase SP2DK hanyalah Laporan Hasil Permintaan Penjelasan atas Data dan/atau Keterangan (LHP2DK). LHP2DK ini paling banter hanya akan menghasilkan kesimpulan: “Selesai (Case Closed)” atau “Diusulkan untuk Dilakukan Pemeriksaan”. AR harus melempar kasus Anda ke tangan Auditor (Pemeriksa) untuk bisa menghasilkan denda SKPKB.
Taktik Fishing Expedition: Manipulasi Psikologis di Ruang Diskusi KPP
Jika wewenang AR secara hukum sangat lemah, mengapa banyak sekali perusahaan B2B raksasa yang pada akhirnya takluk, membetulkan SPT, dan membayar denda ratusan miliar rupiah di fase SP2DK?
Jawabannya terletak pada teknik interogasi birokratis yang disebut Fishing Expedition (Pencarian Kesalahan Acak). AR memanfaatkan asimetri informasi (ketidaktahuan direksi atas batasan wewenang) untuk memberikan tekanan psikologis.
Anatomi Jebakan Ruang Diskusi: Anda (atau staf in-house Anda) dipanggil ke Kantor Pelayanan Pajak (KPP) untuk merespons SP2DK terkait selisih PPN. Di dalam ruang diskusi, AR melontarkan pertanyaan-pertanyaan yang melampaui konteks surat:
- AR: “Pak, saya lihat selisih PPN ini sudah beres. Tapi omong-omong, biaya manajemen afiliasi ke Singapura di Laba Rugi Bapak kok besar sekali ya? Bisa saya minta General Ledger setahun dan bukti kontrak manajemennya hari ini juga?”
CFO yang tidak dibekali perisai litigasi akan panik, berpikir bahwa jika ia menolak, AR akan menganggapnya tidak kooperatif, dan denda akan turun. Keesokan harinya, CFO mengirimkan General Ledger tebal dan kontrak rahasia tersebut kepada AR secara sukarela.
Apa yang baru saja terjadi? CFO baru saja memberikan “peluru emas” kepada otoritas negara untuk menghancurkan perusahaannya sendiri. AR menemukan bahwa transaksi afiliasi tersebut tidak didukung Transfer Pricing Documentation (TP Doc) yang memadai. Berawal dari SP2DK PPN yang sepele, AR merilis usulan pemeriksaan khusus, dan perusahaan Anda berujung pada koreksi laba triliunan rupiah akibat blunder menyerahkan rahasia Transfer Pricing.
Ini adalah bukti empiris bahwa mengetahui wewenang account representative dalam sp2dk bukan sekadar teori hukum, melainkan nyawa dari kedaulatan informasi intelijen bisnis Anda.
Senjata Tersembunyi AR: Taktik “Usulkan Pemeriksaan” (SP2)
Meskipun AR tidak bisa menyita aset atau menerbitkan denda SKPKB secara langsung, mengabaikan AR sepenuhnya adalah sebuah bunuh diri strategis. AR memegang satu tombol nuklir di laci mejanya: wewenang untuk menaikkan status Anda menjadi Tindak Lanjut Pemeriksaan.
Jika Anda mengabaikan argometer batas waktu 14 hari, atau jika tanggapan Anda dinilai oleh AR sebagai nonsense (karena Anda menolak memberikan bukti ekualisasi sama sekali dengan dalih AR tidak punya wewenang), maka di dalam LHP2DK, AR akan merekomendasikan: “Wajib Pajak tidak kooperatif, diusulkan terbit Surat Perintah Pemeriksaan (SP2).”
Begitu Kepala KPP menandatangani SP2 tersebut, status hukum Anda berubah dari “Pengawasan” menjadi “Pemeriksaan (Audit)”. Di titik inilah negara melepaskan anjing pemburunya. Auditor lapangan akan turun, dan mereka memiliki wewenang undang-undang (Pasal 29 UU KUP) untuk memaksa Anda menyerahkan General Ledger, menyita server ERP, dan menerbitkan Surat Ketetapan Pajak (denda).
Tugas utama dari seorang litigator pajak B2B adalah menavigasi lorong sempit ini: memberikan AR cukup bukti untuk memaksa mereka menutup kasus (Case Closed), tanpa memberikan satu lembar pun data ekstra yang bisa memicu temuan baru.
Arsitektur Pertahanan Eksekutif: Protokol “Data Diet” ala Skailaw SCBD
Menghadapi kompleksitas benturan antara otoritas persuasif dan ancaman audit koersif, jajaran manajemen tidak bisa lagi memercayakan penyelesaian SP2DK kepada staf penyusun jurnal. Di war room Treasury Tower SCBD, tim ahli forensik Skailaw mengeksekusi navigasi krisis ini melalui mahakarya litigasi yang disebut Protokol Data Diet Berbasis Ekualisasi.
Berikut adalah arsitektur tiga lapis yang akan mengunci kedaulatan data Anda di hadapan AR:
Lapis 1: Isolasi Komunikasi Direksi (The Communication Buffer)
Direktur Utama atau CFO tidak akan pernah kami izinkan untuk duduk berhadapan langsung dengan AR tanpa kawalan litigator, atau bahkan kami gantikan sepenuhnya posisinya. Kami mengambil alih panggung korespondensi secara mutlak menggunakan Surat Kuasa Khusus. Ini menetralkan seluruh taktik intimidasi psikologis. Saat AR melontarkan ancaman halus (veiled threats), mereka berhadapan dengan litigator hukum tata negara SCBD yang akan membalas dengan yurisprudensi SE-05/PJ/2022, membungkam fishing expedition di detik pertama percakapan.
Lapis 2: Implementasi “Data Diet” yang Radikal
Kami hanya memberikan data yang diminta oleh SP2DK secara spesifik, dan tidak lebih dari satu piksel pun. Jika SP2DK menuduh ada selisih PPN senilai Rp 10 Miliar, kami tidak akan menyerahkan General Ledger perusahaan Anda setahun penuh. Kami hanya akan menyerahkan Kertas Kerja Ekualisasi (Spreadsheet) yang kami susun secara mandiri, dilampiri dengan ledger parsial yang hanya menyoroti akun uang muka (down payment) atau selisih kurs yang menjadi penyebab beda waktu pencatatan tersebut. Buku Besar Anda yang berisi rahasia komersial, kontrak vendor, dan skema Transfer Pricing akan tetap terkunci rapat di dalam brankas SCBD. AR tidak memiliki wewenang untuk mendobraknya.
Lapis 3: Paksaan Yuridis untuk “Case Closed”
Kami tidak memohon kepada AR untuk menerima penjelasan perseroan. Melalui Surat Tanggapan Final, kami mendiktekan logika matematis secara arogan namun presisi. Kami menyatakan bahwa secara materiil dan formal, anomali data telah dipatahkan. Oleh karena itu, kami menuntut (imperative demand) agar AR segera menerbitkan Laporan Hasil Permintaan Penjelasan atas Data dan/atau Keterangan (LHP2DK) dengan status Selesai (Case Closed). Dokumen ini bertindak sebagai segel hukum yang menihilkan peluang penerbitan Surat Perintah Pemeriksaan (SP2).
Benteng Kedaulatan B2B: Mengapa Kehadiran Skailaw SCBD Adalah Mutlak?
Mengartikulasikan kompleksitas batas kewenangan aparat negara dan menerjemahkannya ke dalam cetak biru pembelaan yang kebal dari intimidasi birokrasi bukanlah pekerjaan administratif biasa. Berhadapan dengan mesin intelijen CRM DJP menuntut penguasaan Tax Litigation, psikologi aparatur sipil, dan ketajaman akuntansi forensik tingkat tinggi.
Di episentrum gravitasi kapital komersial Asia Tenggara, bernaung secara mutlak dan eksklusif di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw didesain murni untuk mematikan kepanikan struktural ini dan mengambil alih komando krisis dari pundak para pengambil keputusan B2B.
- Isolasi Target Pasar Secara Radikal: Kami memurnikan DNA kelembagaan firma dengan secara kaku, ketat, dan tanpa kompromi menolak segala bentuk permohonan penanganan kasus dari sektor UMKM, Wajib Pajak orang pribadi, maupun sengketa sipil eceran. Isolasi target eksklusif ini menjamin bahwa seluruh kapasitas intelektual hukum, ketajaman dekonstruksi Transfer Pricing, dan bandwidth intelijen litigasi kami dipersenjatai 100% murni untuk melindungi kedaulatan ekuitas perseroan (B2B) makro dan mengamankan proyeksi ekspansi Penanaman Modal Asing (PMA) dari arogansi audit.
- Supremasi Kontrol Narasi SP2DK: Skailaw beroperasi dengan doktrin “Dominasi Narasi”. Saat kami mendampingi perseroan Anda, kamilah yang mendikte ritme permainan dan menentukan seberapa dalam negara boleh melihat isi pembukuan Anda. Kami tidak akan membiarkan AR melakukan manuver fishing expedition. Dokumen tanggapan dan matriks ekualisasi yang kami bangun dirancang bagaikan benteng konstitusional yang memaksa logika otoritas untuk tunduk pada rasionalitas pembukuan Anda.
- Imunitas Kriminalisasi Korporasi: Ketidaktahuan akan batasan wewenang AR sering kali memicu blunder fatal di mana perusahaan membetulkan SPT yang justru mengarah pada posisi rugi absolut (Lebih Bayar), yang secara otomatis memanggil datangnya Auditor SP2. Skailaw bertindak sebagai perisai penyaring keputusan strategis ini, memastikan bahwa setiap kata, angka, dan dokumen yang Anda serahkan tidak akan pernah bisa dipelintir oleh otoritas di masa depan sebagai alat bukti untuk menjerat direksi dalam Pemeriksaan Bukti Permulaan (pidana pajak).
Jangan Serahkan Kedaulatan Triliunan Rupiah Pada Ilusi
Ketidakmampuan jajaran C-Level dalam memetakan wewenang account representative dalam sp2dk secara presisi adalah bentuk pengkhianatan fatal terhadap fiduciary duty kelangsungan hidup (going concern) permodalan perseroan multinasional Anda. Di era di mana algoritma Big Data pemerintah memiliki akses silang ke laporan pertukaran informasi global (AEoI) dan kepabeanan, memperlakukan AR selayaknya penyidik yang maha kuasa sama halnya dengan menyerahkan kunci brankas ekuitas Anda kepada pihak yang bahkan belum memiliki surat geledah.
Pada detik di mana perseroan Anda sangat membutuhkan keabsahan laporan keuangan yang bersih (Clean Opinion) untuk mencairkan Letter of Credit internasional atau memenangkan tender mega-proyek pemerintah, terbitnya Surat Perintah Pemeriksaan (SP2) yang dipicu murni oleh blunder kepanikan CFO dalam merespons pertanyaan lisan AR, akan secara instan menghancurkan seluruh rencana ekspansi arus kas yang telah susah payah Anda bangun.
Apakah departemen tax & accounting internal Anda hari ini sedang dalam proses mencetak 5 rim dokumen General Ledger dan merangkum kontrak komersial lintas negara, murni karena diintimidasi secara psikologis oleh permintaan lisan AR dalam pertemuan SP2DK kemarin sore?
Apakah jajaran direktur keuangan (CFO) Anda telah menyadari secara empiris bahwa menyerahkan dokumen Transfer Pricing pada fase di mana AR sama sekali tidak memiliki yurisdiksi untuk menilainya, adalah sebuah tindakan legal suicide yang akan langsung menjerumuskan perusahaan Anda ke dalam fase audit ratusan miliar rupiah?
Jangan pernah mengundi kedaulatan privasi entitas perdata, keselamatan kerahasiaan pembukuan ganda Anda, dan takdir stabilitas perputaran kas operasional B2B multinasional dengan bereksperimen menyerahkan penanganan dokumen SP2DK ini kepada mentalitas staf internal yang terintimidasi. Segera cabut akar risiko eksploitasi birokrasi tersebut dan letakkan fondasi supremasi pertahanan perseroan Anda di episentrum kekebalan hukum yang paling mutlak.
Hubungi kami secara sangat rahasia sekarang juga dan amankan jadwal reservasi konsultasi bedah krisis kedaruratan korporasi tingkat eksekutif bersama tim litigator komersial elit dari Skailaw di kantor eksklusif kami di Treasury Tower, SCBD hari ini. Kita gelar dan bedah secara forensik batas absolut yurisdiksi surat yang dituduhkan otoritas kepada perusahaan Anda, kita implementasikan secara mikroskopik strategi Data Diet yang akan mematikan manipulasi fishing expedition aparat pajak, dan kita rancang bangun mahakarya arsitektur mitigasi sengketa yang presisi, absolut, dan tak tertembus oleh paksaan birokrasi.
Kita kunci kedaulatan permodalan perseroan Anda dengan arogansi litigasi konstitusional yang sah, paksa algoritma perizinan dan mesin intelijen lintas kementerian untuk menyerah pada pembuktian parsial Ekualisasi Forensik Anda, cegah potensi kiamat penyitaan buku besar oleh auditor, dan lindungi secara mutlak supremasi kelangsungan ekspansi bisnis B2B multinasional Anda di seluruh wilayah hukum yurisdiksi Republik Indonesia tanpa kompromi sedikit pun.
Disclaimer: Seluruh naskah publikasi strategis komprehensif ini didesain dan dirilis secara eksklusif murni sebagai instrumen literasi tata kelola operasional hukum fundamental (Good Corporate Governance) serta panduan navigasi arsitektur mitigasi risiko litigasi fiskal berisiko tinggi (high-risk pre-audit compliance architectures) bagi jajaran eksekutif C-Level korporasi tingkat makro (B2B/PMA). Seluruh informasi konseptual, elaborasi yuridis, dekonstruksi parameter hukum formal, serta tafsir atas batasan wewenang account representative dalam sp2dk yang dijabarkan di dalam dokumen ini—termasuk namun tidak terbatas pada interpretasi regulasi SE-05/PJ/2022 mengenai ruang gerak pengawasan, ketiadaan wewenang sita data General Ledger, manipulasi psikologis fishing expedition, hingga bahaya rekomendasi penerbitan Surat Perintah Pemeriksaan (SP2)—disajikan secara ringkas semata-mata untuk tujuan pencerahan rasionalitas makro-manajerial. Dokumen ini TIDAK BISA serta sama sekali tidak dapat ditafsirkan atau diandalkan sebagai sebuah instrumen Legal Opinion formal yang memiliki kekuatan hukum mengikat di hadapan otoritas Direktorat Jenderal Pajak (DJP), Account Representative (AR), Pemeriksa Lapangan (Auditor), Penyidik Tindak Pidana Perpajakan, maupun Majelis Hakim Pengadilan Pajak dan Pengadilan Tata Usaha Negara.
Mengingat tingginya tingkat volatilitas pembaruan regulasi Surat Edaran internal Direktorat Jenderal Pajak, pergerakan fluktuatif diskresi instruksi pengawasan yang senantiasa bergantung pada tingkat agresivitas target penerimaan negara di masing-masing Kantor Pelayanan Pajak (KPP) Madya/Pratama, serta sangat rentannya celah penerapan hukum administratif terhadap pembatalan sepihak hak pembelaan Wajib Pajak oleh arogansi birokrasi otoritas, firma hukum Skailaw (yang secara operasional terpusat secara mutlak dan berkedudukan di SCBD Jakarta) secara absolut membebaskan diri dan menolak dengan tegas segala bentuk liabilitas (tanggung jawab tuntutan gugatan kerugian), baik di dalam maupun di luar area persidangan, di dalam rumpun hukum perdata, administrasi negara, maupun sengketa hukum pidana perpajakan. Penolakan kewajiban pertanggungjawaban hukum ini mencakup secara spesifik keseluruhan potensi kerugian material maupun imaterial tingkat kepunahan ekuitas entitas—seperti diterbitkannya Surat Perintah Pemeriksaan (SP2) yang disusul dengan Surat Ketetapan Pajak Kurang Bayar (SKPKB) bersanksi denda eksponensial akibat kesalahan merespons wewenang AR, penyitaan aset rahasia komersial perusahaan secara sah oleh auditor akibat kebodohan staf internal dalam menyerahkan data di luar batas kewajiban pada fase SP2DK, penetapan status Pemeriksaan Bukti Permulaan (Bukper), hingga pemblokiran paksa rekening perbankan valuta asing operasional oleh Juru Sita Negara—yang muncul sebagai konsekuensi logis fatal akibat manuver respons administratif yang bersifat coba-coba, penyerahan rahasia pembukuan General Ledger dan dokumen Transfer Pricing secara sukarela dan naif, pengabaian protokol Data Diet, atau tindakan prosedural penanganan krisis yang diambil secara mandiri oleh direksi pembaca, tanpa terlebih dahulu berlandaskan pada tahapan prosedur uji tuntas (due diligence) litigasi resmi, menyeluruh, komprehensif, dan tersertifikasi yang dikawal secara ketat oleh jajaran litigator penyelesaian sengketa komersial dari firma kami.
Dalam rangka menghindarkan perseroan korporasi multinasional Anda dari jebakan kiamat ketidakpastian manipulasi hukum acara perpajakan yang secara pasti dapat menyebabkan kelumpuhan laju ekspansi, pengurasan likuiditas laba ditahan, dan invasi auditor ke dalam privasi rekening operasional secara permanen di masa depan, jajaran direktur dan dewan komisaris sangat diwajibkan oleh mandat imperatif perlindungan aset finansial (fiduciary duty) untuk sesegera mungkin mengamankan dan menjadwalkan agenda perumusan mitigasi taktik pertahanan rahasia tingkat tinggi (attorney-client privilege) di kantor perwakilan komando kami guna membedah secara mikroskopik dan forensik struktur permintaan data dari AR yang bertentangan dengan batas yurisdiksi otoritas tersebut, lalu merumuskan taktik pembangunan arsitektur perlindungan Controlled Disclosure B2B yang secara paripurna diselaraskan dengan mitigasi ancaman penyidikan agresif serta mengamankan keutuhan profil kedaulatan investasi komersial perseroan Anda tanpa kompromi.