Dalam lanskap peperangan pajak Business-to-Business (B2B) dan Penanaman Modal Asing (PMA) di era digitalisasi tahun 2026, momen ketika seorang Account Representative (AR) menutup telepon dan menyatakan “Baik Pak, penjelasan Anda kami terima, kasus ini selesai,” sering kali dirayakan sebagai sebuah kemenangan besar di ruang rapat direksi. Chief Financial Officer (CFO) menghela napas panjang, memerintahkan tim akuntansi untuk menyimpan kembali dokumen General Ledger ke dalam brankas, dan melaporkan kepada CEO bahwa ancaman sanksi ratusan miliar rupiah telah berhasil dihindari. Namun, di dalam ekosistem hukum administrasi negara yang digerakkan oleh algoritma Compliance Risk Management (CRM) Direktorat Jenderal Pajak (DJP), rasa aman tersebut adalah sebuah ilusi yang mematikan. Berhentinya proses klarifikasi tidak sama dengan terbitnya imunitas hukum. Mengabaikan eksekusi prosedural pada tahapan setelah sp2dk selesai adalah sebuah kelalaian fiduciary duty tingkat akut yang secara konsisten menjerumuskan korporasi multinasional ke dalam jurang kiamat audit di tahun-tahun berikutnya.
Otoritas fiskus tidak memiliki tombol “Hapus Memori”. Setiap Kertas Kerja Ekualisasi, setiap penjelasan lisan yang terucap, dan setiap lembar kontrak afiliasi yang Anda serahkan saat merespons SP2DK kemarin, kini telah diarsipkan, dipindai, dan diintegrasikan ke dalam profil risiko Big Data perusahaan Anda. Jika Anda tidak merekonstruksi pembukuan masa depan Anda berdasarkan hasil pertempuran SP2DK tersebut, Anda secara harfiah sedang menyusun bom waktu Surat Perintah Pemeriksaan (SP2) yang akan meledak sebelum masa kedaluwarsa 5 tahun berakhir.
Menavigasi arsitektur hukum pasca-pengawasan ini menuntut penguasaan Tax Litigation dan akuntansi forensik yang mustahil diserahkan kepada konsultan pelaksana SPT biasa. Berpusat secara mutlak di episentrum gravitasi komersial Asia Tenggara di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw didesain murni untuk mengambil alih roda kemudi pada fase kritis ini. Kami mensterilkan DNA kelembagaan firma dengan secara radikal memblokir seluruh klien sengketa pajak perorangan, UMKM, maupun perdata eceran. Isolasi target eksklusif ini menjamin bahwa 100% bandwidth intelijen fiskal, ketajaman dekonstruksi Transfer Pricing, dan kebrutalan navigasi administratif kami dipersenjatai murni untuk menyelamatkan ekuitas perseroan makro (B2B) dari jebakan “Double Jeopardy” (diadili dua kali untuk kasus yang sama) oleh instrumen negara.
Delusi Administratif: Makna Sesungguhnya dari “Kasus Selesai”
Kesesatan manajerial pertama yang harus dihancurkan dari benak dewan direksi adalah asumsi bahwa ucapan lisan AR memiliki kekuatan hukum yang mengikat. Dalam rezim hukum tata usaha negara (Pajak), apa yang tidak tertulis di atas kertas berstempel resmi, secara hukum tidak pernah terjadi.
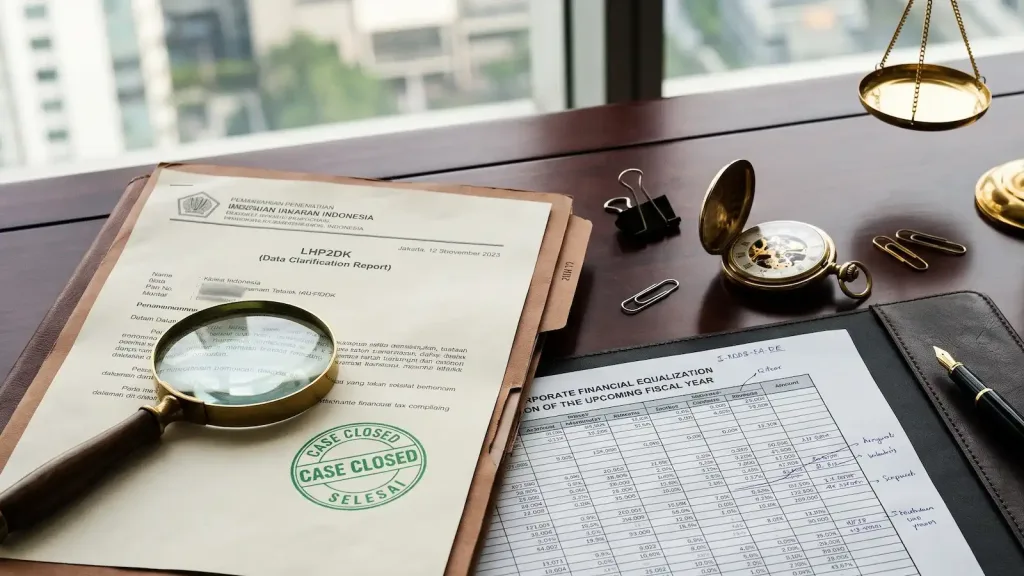
Ketika perseroan Anda telah mengirimkan Surat Tanggapan, menyajikan Matriks Ekualisasi Forensik, atau bahkan telah berbesar hati melakukan Pembetulan SPT dan menyetorkan denda kurang bayar, proses tersebut belum paripurna hingga otoritas menerbitkan produk hukum penutup. Produk hukum tersebut bernama Laporan Hasil Permintaan Penjelasan atas Data dan/atau Keterangan (LHP2DK).
- Fakta Forensik 1: LHP2DK adalah dokumen internal DJP. Banyak AR yang “lupa” atau dengan sengaja menunda pembuatan LHP2DK karena beban kerja mereka yang tinggi. Jika LHP2DK ini belum disahkan oleh Kepala KPP, maka status perseroan Anda di dalam sistem CRM masih “Menggantung” (Open).
- Fakta Forensik 2: Status “Selesai” di tingkat AR (Seksi Pengawasan) tidak membatalkan kewenangan Seksi Pemeriksaan (Auditor) untuk memeriksa tahun pajak yang bersangkutan di masa depan. SP2DK hanyalah pengawasan parsial (menguji satu atau dua pos spesifik, misal hanya PPN), sedangkan Surat Perintah Pemeriksaan (SP2) adalah audit All Taxes (seluruh jenis pajak) secara komprehensif.
Oleh karena itu, menganggap proses SP2DK “selesai” hanya karena AR tidak lagi mengirim pesan WhatsApp atau menagih dokumen adalah sebuah kebodohan administratif yang akan menghancurkan likuiditas B2B Anda kelak.
Anatomi LHP2DK: Tiga Kesimpulan yang Menentukan Takdir B2B
Untuk mengeksekusi tahapan setelah sp2dk selesai secara presisi, litigator Skailaw selalu menuntut agar klien mendapatkan salinan atau setidaknya penegasan tertulis dari KPP mengenai kesimpulan akhir LHP2DK. Berdasarkan SE-05/PJ/2022, nasib perseroan Anda akan dikunci dalam salah satu dari tiga kesimpulan berikut:
Kesimpulan A: Selesai Tanpa Pembetulan SPT (The Holy Grail)
Ini adalah kemenangan absolut yang selalu menjadi target tim litigator SCBD kami. Melalui taktik “Data Diet” dan argumen ekualisasi yang tak terbantahkan, AR dan Kepala KPP sepakat bahwa data awal mereka salah atau telah terjawab secara rasional. Tidak ada sepeser pun uang perusahaan yang disetor ke negara, dan SPT tidak perlu disentuh. Kasus ditutup mutlak atas pos tersebut.
Kesimpulan B: Selesai Dengan Pembetulan SPT (The Double-Edged Sword)
Perusahaan mengakui adanya kelalaian (misalnya telat menerbitkan e-Faktur) lalu mengeksekusi pembetulan SPT, membayar pokok pajak dan bunga sanksi. AR akan menutup LHP2DK dengan status Wajib Pajak telah kooperatif.Jebakan: Jika hasil pembetulan SPT Anda justru memicu status “Lebih Bayar” (Restitusi) atau membesarkan “Kompensasi Kerugian”, sistem DJP akan langsung menendang LHP2DK ini ke Seksi Pemeriksaan. Kasus SP2DK Anda mungkin selesai, tetapi keesokan harinya SP2 Audit akan terbit untuk menguliti seluruh buku besar Anda.
Kesimpulan C: Tidak Selesai / Usul Pemeriksaan (The Doomsday)
Wajib Pajak menolak hadir, menolak memberikan data, atau argumen yang diberikan sangat lemah dan tidak didukung bukti faktual (biasanya terjadi jika perusahaan menolak didampingi litigator pajak elit). LHP2DK akan ditutup dengan rekomendasi penerbitan Surat Perintah Pemeriksaan (SP2). Di titik ini, Anda kehilangan hak pembetulan secara mandiri dan bersiap menghadapi denda ketetapan pajak berskala eksponensial.
Jebakan “SP2 Siluman”: Mengapa Kasus yang Selesai Bisa Dibongkar Ulang?
Banyak CFO multinasional yang terkejut dan merasa dikhianati oleh negara ketika dua tahun setelah LHP2DK berstatus “Selesai” (Kesimpulan A atau B), tiba-tiba auditor pajak mengetuk pintu lobi Treasury Tower mereka membawa SP2 untuk tahun pajak yang sama.
“Bukankah kasus ini sudah selesai?” protes mereka.
Ini adalah bentuk kegagalan memahami doktrin Kedaluwarsa Pajak 5 Tahun. Sesuai UU KUP, DJP berhak menembus dan membongkar laporan keuangan Anda kapan saja dalam rentang waktu 5 tahun ke belakang. Kasus SP2DK yang sudah selesai dapat dan akan dibuka kembali menjadi Pemeriksaan (Audit) jika terjadi salah satu dari pemicu siluman berikut:
- Ditemukan Novum (Bukti Baru): Saat SP2DK tahun 2026, Anda berhasil meyakinkan AR bahwa “Biaya Jasa Profesional” Rp 50 Miliar tidak perlu dipotong PPh 26 karena mitra Anda di Singapura menyerahkan Certificate of Domicile (CoD/DGT-1). AR setuju, kasus selesai. Namun dua tahun kemudian, melalui pertukaran informasi global (AEoI), DJP Singapura menginformasikan bahwa mitra tersebut adalah perusahaan cangkang fiktif. Ini adalah Novum. DJP akan segera menerbitkan SP2 Bukti Permulaan (Pidana) tanpa memedulikan LHP2DK masa lalu Anda.
- Ketidakcocokan Bukti Potong Pihak Ketiga: Anda menyatakan omzet Anda Rp 100 Miliar dan kasus SP2DK PPh Badan selesai. Tahun depan, salah satu klien Blue-Chip Anda diaudit, dan pemeriksa menemukan bukti potong (PPh 23) yang mereka terbitkan atas nama perseroan Anda yang secara total mengindikasikan omzet Anda seharusnya Rp 150 Miliar. Temuan silang ini akan langsung membatalkan kesahihan klarifikasi SP2DK masa lalu Anda.
Protokol Eksekutif: 4 Tahapan Setelah SP2DK Selesai ala Skailaw SCBD
Mengetahui bahwa negara selalu memiliki celah untuk menyerang balik, arsitektur pertahanan tidak boleh dibongkar hanya karena AR telah menjabat tangan Anda. Di war room SCBD, tim litigator forensik kami mendiktekan 4 (empat) langkah krusial dalam tahapan setelah sp2dk selesai yang wajib dieksekusi oleh manajemen untuk mengunci kedaulatan data secara permanen.
Langkah 1: Ekstraksi Dokumen Berita Acara Secara Kaku (The Legal Seal)
Jangan pernah meninggalkan KPP hanya berbekal janji lisan. Tim litigator kami akan secara agresif menuntut ditandatanganinya Berita Acara Pelaksanaan Permintaan Penjelasan (BA P3) oleh direksi dan AR pada hari terakhir diskusi. Selain itu, kami akan mengirimkan surat resmi lanjutan yang menegaskan bahwa seluruh argumen telah diterima, dan mendesak KPP untuk merilis penegasan bahwa LHP2DK telah berstatus Case Closed. Dokumen kertas ini adalah perisai hukum acara (legal standing) terkuat Anda jika di masa depan ada auditor yang mencoba mempermasalahkan pos yang sama.
Langkah 2: Sinkronisasi Ekualisasi ke Tahun Berjalan (The Prevention Loop)
Ini adalah tahapan yang paling sering dilewatkan oleh in-house accounting. Jika pada SP2DK Tahun Pajak 2024 Anda berhasil membela diri bahwa selisih Rp 20 Miliar adalah karena beda waktu pencatatan “Uang Muka Penjualan”, maka tim Skailaw akan memaksa CFO Anda untuk merestrukturisasi sistem akuntansi (Chart of Accounts) di ERP perseroan untuk Tahun Pajak 2026. Jangan biarkan sistem ERP Anda terus memproduksi selisih yang sama setiap bulannya! Ubah metode pencatatan Anda agar di tahun depan, mesin CRM DJP tidak kembali menemukan anomali yang sama. Jika Anda tidak memperbaiki akarnya, Anda akan menerima SP2DK dengan topik yang persis sama setiap tahun seperti rutinitas langganan.
Langkah 3: Audit Kepatuhan Afiliasi & Pihak Ketiga (Supply Chain Hygiene)
SP2DK sering kali meledak karena klien atau vendor B2B Anda gagal melaporkan faktur. Pasca-selesai SP2DK, manajemen harus melakukan audit kebersihan administratif terhadap vendor. Perseroan multinasional Anda harus memasukkan klausul ganti rugi (indemnitas) dalam setiap Purchase Order (PO) B2B: jika vendor gagal merilis faktur pajak atau bukti potong tepat waktu yang menyebabkan perusahaan Anda diserang SP2DK, vendor tersebut diwajibkan menanggung 100% sanksi denda pajaknya.
Langkah 4: Restrukturisasi Transfer Pricing Documentation
Jika SP2DK menyentuh ranah transaksi antar-perusahaan satu grup (Afiliasi), maka kemenangan Anda harus segera dibekukan ke dalam Master File dan Local File Transfer Pricing (TP Doc) tahun berjalan. Kami akan memodifikasi narasi Analisis FAR (Functions, Assets, Risks) agar sinkron dengan penjelasan sukses yang baru saja diterima oleh AR, membentengi margin perusahaan Anda dari serangan auditor khusus Transfer Pricing di masa mendatang.
Benteng Kedaulatan Makro: Mengapa Intervensi Skailaw SCBD Adalah Mutlak?
Mengartikulasikan kompleksitas prosedur pra-audit dan merancang infrastruktur mitigasi masa depan bukanlah pekerjaan yang bisa diserahkan kepada staf akuntansi yang hanya berfokus pada tenggat waktu tutup buku bulanan. Menjaga imunitas korporasi pasca-ancaman menuntut integrasi antara kecerdasan akuntansi forensik, manipulasi birokrasi, dan arsitektur Tax Litigation berskala makro.
Di episentrum gravitasi kapital Asia Tenggara, bernaung secara mutlak dan eksklusif di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw didesain murni untuk mematikan risiko “Double Jeopardy” ini dan mengambil alih komando krisis dari pundak para pengambil keputusan B2B.
- Isolasi Target Pasar Secara Radikal: Kami memurnikan DNA kelembagaan firma dengan secara kaku, ketat, dan tanpa kompromi menolak segala bentuk permohonan penanganan kasus dari sektor UMKM, Wajib Pajak orang pribadi, maupun sengketa sipil recehan. Isolasi target eksklusif ini menjamin bahwa seluruh kapasitas intelektual hukum, ketajaman dekonstruksi Transfer Pricing, dan bandwidth intelijen litigasi kami dipersenjatai 100% murni untuk melindungi kedaulatan ekuitas perseroan (B2B) makro dan mengamankan proyeksi ekspansi Penanaman Modal Asing (PMA) dari arogansi operasi intelijen fiskal.
- Protokol Kunci Permanen (Permanent Lockdown Protocol): Skailaw tidak pernah meninggalkan klien sesaat setelah SP2DK selesai. Kami mengeksekusi operasi “Post-Mortem Analysis”. Kami akan membedah di mana titik lemah ERP akuntansi Anda yang memicu algoritma CRM DJP menyala. Tim ahli kami akan memberikan cetak biru perombakan sistem pencatatan PPN dan PPh Potong Pungut (Withholding Tax) agar di masa depan, mesin birokrasi negara membaca profil perusahaan Anda sebagai entitas “Risiko Rendah” (Low Risk), secara permanen mengeliminasi datangnya SP2DK baru.
- Supremasi Hak Retensi Hukum: Jika di masa depan otoritas melanggar batas kewajaran dan memaksa membuka kembali kasus yang telah disepakati selesai dalam BA P3 tanpa landasan novum yang sah, litigator SCBD kami akan menggunakan dokumen tersebut sebagai senjata mematikan dalam Sidang Banding di Pengadilan Pajak, secara konstitusional menggugurkan keabsahan Surat Ketetapan Pajak Kurang Bayar (SKPKB) yang diterbitkan secara semena-mena.
Jangan Membangun Kemenangan di Atas Pasir Hisap Birokrasi
Ketidakmampuan jajaran C-Level dalam mengeksekusi tahapan setelah sp2dk selesai secara forensik adalah bentuk pengkhianatan fatal terhadap fiduciary duty kelangsungan hidup (going concern) permodalan perseroan multinasional Anda. Di era pengawasan integrasi Big Data pemerintah saat ini, merayakan penutupan SP2DK tanpa merekonstruksi kelemahan sistem pembukuan internal Anda sama halnya dengan membersihkan darah di lantai tanpa menjahit luka di urat nadi.
Pada detik di mana perseroan Anda bersiap untuk mendistribusikan dividen masif kepada pemegang saham atau mengakuisisi kompetitor, terbitnya Surat Perintah Pemeriksaan (SP2) siluman yang mengungkit kembali transaksi dua tahun lalu akan secara instan menghancurkan proyeksi arus kas, melumpuhkan operasional B2B, dan menghapus seluruh reputasi kepatuhan yang Anda anggap telah aman.
Apakah General Counsel dan Tax Manager internal Anda hari ini sudah mengamankan salinan resmi Berita Acara Penyelesaian SP2DK dari KPP, atau mereka hanya mengandalkan pesan singkat WhatsApp dari AR sebagai jaminan bahwa aset triliunan Anda tidak akan disita tahun depan?
Apakah jajaran direktur keuangan (CFO) Anda telah menyadari secara empiris bahwa membiarkan metode penjurnalan akuntansi (Chart of Accounts) berjalan dengan gaya yang sama pasca-SP2DK adalah sebuah garansi absolut bahwa otoritas pajak akan kembali menerbitkan surat teguran bernilai eksponensial di kuartal berikutnya?
Jangan pernah mengundi kedaulatan privasi entitas perdata, keselamatan kerahasiaan Transfer Pricing afiliasi Anda, dan takdir stabilitas perputaran kas operasional B2B multinasional dengan bereksperimen menyerahkan penutupan kasus ini kepada staf administratif yang cepat berpuas diri. Segera cabut akar risiko kelalaian prosedural tersebut dan letakkan fondasi supremasi pertahanan pasca-audit perseroan Anda di episentrum kekebalan hukum yang paling mutlak.
Hubungi kami secara sangat rahasia sekarang juga dan amankan jadwal reservasi konsultasi bedah arsitektur kepatuhan tingkat eksekutif bersama tim litigator komersial elit dari Skailaw di kantor eksklusif kami di Treasury Tower, SCBD hari ini. Kita gelar dan bedah secara forensik LHP2DK yang baru saja perusahaan Anda terima, kita validasi secara mikroskopik strategi rekonstruksi Ekualisasi ERP yang akan mematikan red flags algoritma CRM negara, dan kita rancang bangun mahakarya arsitektur mitigasi sengketa masa depan yang presisi, absolut, dan tak tertembus oleh ancaman audit siluman.
Kita kunci kedaulatan permodalan perseroan Anda dengan arogansi litigasi administratif yang sah, paksa mesin intelijen lintas kementerian untuk menghapus perusahaan Anda dari target pemeriksaan 5 tahun ke depan, cegah potensi kiamat penerbitan SKPKB yang menguras laba, dan lindungi secara mutlak supremasi kelangsungan ekspansi bisnis B2B multinasional Anda di seluruh wilayah hukum yurisdiksi Republik Indonesia tanpa kompromi sedikit pun.
Disclaimer: Seluruh naskah publikasi strategis komprehensif ini didesain dan dirilis secara eksklusif murni sebagai instrumen literasi tata kelola operasional hukum fundamental (Good Corporate Governance) serta panduan navigasi arsitektur mitigasi risiko litigasi fiskal berisiko tinggi (high-risk post-audit procedural compliance architectures) bagi jajaran eksekutif C-Level korporasi tingkat makro (B2B/PMA). Seluruh informasi konseptual, elaborasi yuridis, dekonstruksi parameter hukum formal, serta interpretasi rigid atas tahapan setelah sp2dk selesai yang dijabarkan di dalam dokumen ini—termasuk namun tidak terbatas pada penafsiran kekuatan hukum dokumen LHP2DK dan BA P3, doktrin kedaluwarsa penetapan pajak 5 (lima) tahun berdasarkan UU KUP, risiko penerbitan SP2 siluman akibat temuan Novum atau pertukaran data AEoI, hingga perancangan ulang sistem Chart of Accounts (CoA) di ERP korporasi—disajikan secara ringkas semata-mata untuk tujuan pencerahan rasionalitas makro-manajerial. Dokumen ini TIDAK BISA serta sama sekali tidak dapat ditafsirkan atau diandalkan sebagai sebuah instrumen Legal Opinion formal yang memiliki kekuatan hukum mengikat di hadapan otoritas Direktorat Jenderal Pajak (DJP), Kepala Kantor Pelayanan Pajak, Account Representative, Pemeriksa Lapangan (Auditor), Penyidik Bukti Permulaan, maupun Majelis Hakim Pengadilan Pajak dan Pengadilan Negeri.
Mengingat tingginya tingkat volatilitas pembaruan algoritma pengawasan Compliance Risk Management (CRM), pergerakan fluktuatif diskresi instruksi penerbitan Surat Perintah Pemeriksaan (SP2) yang senantiasa bergantung pada target penerimaan KPP atau temuan data silang dari pihak ketiga (withholding tax discrepancies), serta sangat rentannya celah penerapan hukum administratif terhadap pembukaan kembali kasus yang dianggap telah berstatus Case Closed oleh otoritas birokrasi, firma hukum Skailaw (yang secara operasional terpusat secara mutlak dan berkedudukan di SCBD Jakarta) secara absolut membebaskan diri dan menolak dengan tegas segala bentuk liabilitas (tanggung jawab tuntutan gugatan kerugian), baik di dalam maupun di luar area persidangan, di dalam rumpun hukum perdata, administrasi negara, maupun sengketa hukum pidana perpajakan. Penolakan kewajiban pertanggungjawaban hukum ini mencakup secara spesifik keseluruhan potensi kerugian material maupun imaterial tingkat kepunahan ekuitas entitas—seperti diterbitkannya Surat Ketetapan Pajak Kurang Bayar (SKPKB) bersanksi denda 300% akibat diabaikannya temuan di masa lalu, penyitaan aset operasional pabrik secara sah oleh Juru Sita Negara akibat gagal bayar denda, penetapan status Pemeriksaan Bukti Permulaan (Bukper) pidana akibat temuan bukti faktur fiktif pihak ketiga, hingga pemblokiran paksa rekening perbankan valuta asing—yang muncul sebagai konsekuensi logis fatal akibat manuver respons kepatuhan yang bersifat coba-coba, kepuasan prematur atas janji lisan AR, pengabaian rekonstruksi sistem ekualisasi ERP perusahaan, atau tindakan prosedural penanganan krisis masa depan yang diambil secara mandiri oleh direksi pembaca, tanpa terlebih dahulu berlandaskan pada tahapan prosedur uji tuntas (due diligence) litigasi resmi, menyeluruh, komprehensif, dan tersertifikasi yang dikawal secara ketat oleh jajaran litigator penyelesaian sengketa dari firma kami.
Dalam rangka menghindarkan perseroan korporasi multinasional Anda dari jebakan kiamat ketidakpastian hukum acara pemeriksaan yang secara pasti dapat menyebabkan kelumpuhan laju ekspansi, pengurasan likuiditas laba ditahan untuk membayar SKPKB kejutan, dan pembekuan entitas secara permanen sebelum masa kedaluwarsa 5 tahun berakhir, jajaran direktur dan dewan komisaris sangat diwajibkan oleh mandat imperatif perlindungan aset finansial (fiduciary duty) untuk sesegera mungkin mengamankan dan menjadwalkan agenda perumusan mitigasi taktik restrukturisasi rahasia tingkat tinggi (attorney-client privilege) di kantor perwakilan komando kami guna membedah secara mikroskopik dan forensik dokumen LHP2DK yang diterbitkan otoritas tersebut, lalu merumuskan taktik pembangunan arsitektur perlindungan ERP dan Ekualisasi B2B yang secara paripurna diselaraskan dengan standar hukum KUP guna mematikan ancaman audit lanjutan serta mengamankan keutuhan profil kedaulatan investasi komersial perseroan Anda dari ancaman penyidikan masa depan.