
Di era pengawasan fiskal yang digerakkan oleh algoritma Big Data dan kecerdasan buatan, bencana terbesar bagi sebuah korporasi multinasional tidak selalu datang dari skandal penggelapan pajak yang canggih. Sering kali, kiamat likuiditas itu bermula dari keteledoran paling primitif di ruang administrasi: tumpukan amplop cokelat dari Direktorat Jenderal Pajak (DJP) yang tertahan di laci meja General Affair atau dibaca sepintas lalu diabaikan oleh departemen accounting.
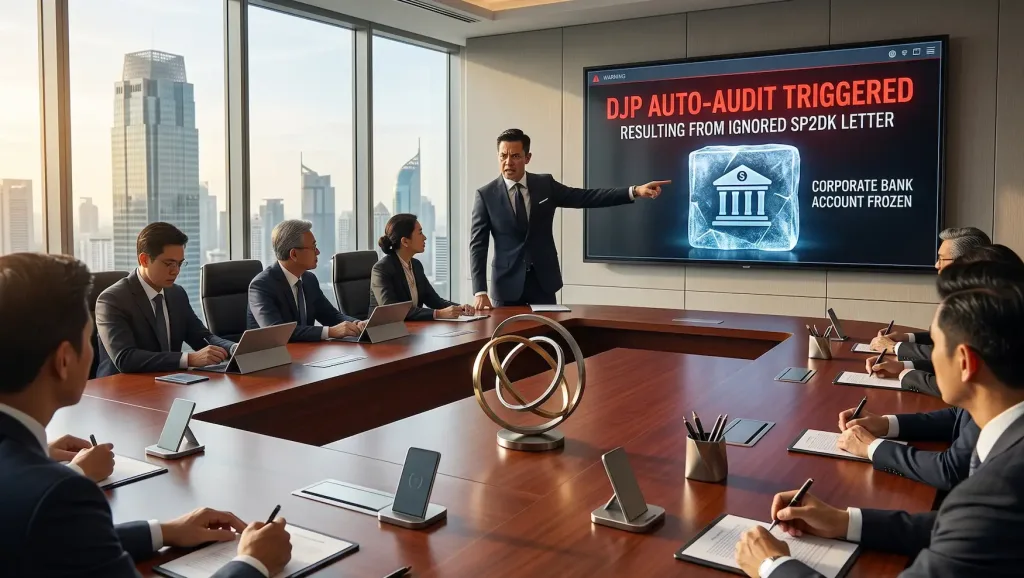
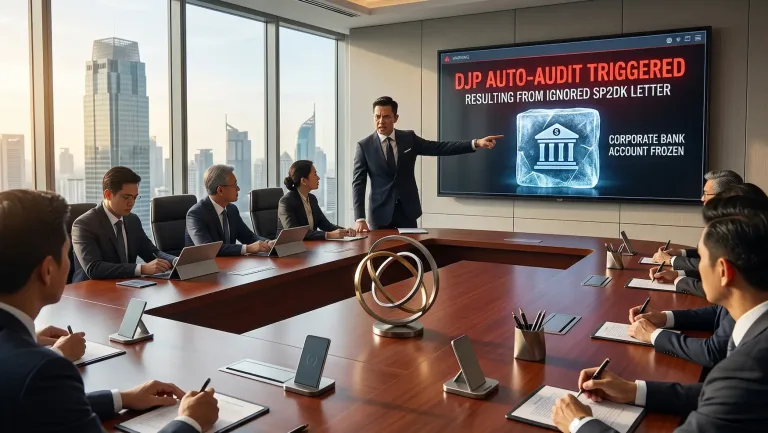
Banyak jajaran Chief Executive Officer (CEO) dan Chief Financial Officer (CFO) yang masih terjebak dalam delusi birokrasi masa lalu. Mereka menganggap Surat Permintaan Penjelasan atas Data dan/atau Keterangan (SP2DK) hanyalah “surat cinta” atau imbauan rutin dari Account Representative (AR) yang tidak memiliki konsekuensi hukum mengikat jika diabaikan. Ini adalah kesesatan fiduciary duty yang mematikan. Di tahun 2026, risiko mengabaikan surat SP2DK DJP bukan sekadar berujung pada teguran kedua; ia adalah pemicu langsung (trigger) bagi sistem Compliance Risk Management (CRM) negara untuk mengeksekusi “Auto-Audit”—mengubah status perusahaan Anda dari Pengawasan menjadi Pemeriksaan Fisik secara sepihak, tanpa ampun, dan tanpa ruang negosiasi lanjutan.
Menghadapi pergeseran penegakan hukum yang radikal ini, mengandalkan staf internal untuk merespons atau sekadar mendiamkan surat tersebut adalah sebuah bunuh diri komersial. Beroperasi secara absolut dari episentrum gravitasi ekonomi Republik Indonesia di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw lahir dan diarsiteki dengan satu doktrin pertahanan mutlak: membunuh krisis sebelum ia mewujud menjadi Surat Perintah Pemeriksaan (SP2). Kami secara ekstrem memurnikan DNA firma dengan menolak seluruh permintaan penanganan sengketa ritel, UMKM, dan kepatuhan pajak individu. Seluruh bandwidth intelijen tata negara, kapasitas dekonstruksi akuntansi forensik, dan kebrutalan litigasi komersial kami dipersenjatai murni 100% untuk melindungi kedaulatan ekuitas perseroan B2B makro dan memerdekakan Penanaman Modal Asing (PMA) dari tirani birokrasi.
Melalui Executive Brief komprehensif ini, kami akan mendekonstruksi anatomi diamnya Wajib Pajak di mata hukum, membongkar tiga kiamat operasional yang akan menghantam perseroan pasca-hari ke-14, dan merumuskan arsitektur kepatuhan absolut agar kecerobohan administratif tidak merampas kemerdekaan finansial entitas B2B Anda.
Ilusi Keamanan: Mengapa Doktrin “Diam Itu Emas” Adalah Racun?
Dalam hukum perdata umum atau negosiasi bisnis, tidak merespons penawaran pihak lawan bisa dianggap sebagai taktik mengulur waktu. Namun, dalam hukum administrasi tata usaha negara—khususnya perpajakan—doktrin yang berlaku adalah kebalikannya.
Dalam sistem administrasi DJP, diam adalah pengakuan bersalah yang sah.
SP2DK diterbitkan bukan karena AR sedang mencari kesibukan. Surat itu dicetak karena sistem pencocokan data otomatis (seperti e-Faktur, e-Bupot, data Transfer Pricing, pertukaran informasi keuangan global/AEoI, hingga mutasi perbankan) menemukan anomali. Sebagai contoh, algoritma DJP mendeteksi bahwa total ekspor Anda di Pemberitahuan Ekspor Barang (PEB) Bea Cukai bernilai Rp 500 Miliar, tetapi omzet di SPT PPh Badan hanya dilaporkan Rp 400 Miliar. Terdapat selisih Rp 100 Miliar.
Jika Anda menerima SP2DK atas selisih tersebut dan mengabaikannya melewati batas waktu 14 hari kalender (sesuai SE-05/PJ/2022), AR memiliki legitimasi hukum absolut untuk menyimpulkan: “Wajib Pajak tidak membantah temuan selisih Rp 100 Miliar tersebut.” Berdasarkan Laporan Hasil Permintaan Penjelasan atas Data dan/atau Keterangan (LHP2DK) yang disusun secara sepihak ini, argo bencana perusahaan Anda pun resmi dinyalakan.
Anatomi Kehancuran: 3 Risiko Mengabaikan Surat SP2DK DJP
Bagi CFO yang berpikir bahwa mengabaikan SP2DK hanya akan mendatangkan surat peringatan kedua, berikut adalah realitas brutal dari sistem penegakan hukum pajak B2B saat ini:
A. Auto-Eskalasi ke Pemeriksaan Fisik (Audit)
Ini adalah risiko mengabaikan surat SP2DK DJP yang paling instan dan paling merusak likuiditas. SP2DK adalah fasilitas pencegahan; ia memberikan Anda kesempatan untuk mengklarifikasi selisih angka tanpa terkena denda pemeriksaan. Begitu Anda mengabaikannya, sistem DJP akan merekomendasikan perusahaan Anda untuk masuk daftar prioritas pemeriksaan. Kepala KPP akan menerbitkan Surat Perintah Pemeriksaan (SP2). Ketika SP2 terbit:
- Pintu Negosiasi Tertutup: Anda tidak bisa lagi berdiskusi santai dengan AR.
- Audit Menyeluruh (All Taxes): Auditor lapangan akan datang menyita General Ledger Anda. Mereka tidak hanya akan mengaudit selisih Rp 100 Miliar yang ada di SP2DK, tetapi akan membedah seluruh pos biaya, PPN, Withholding Tax, dan Transfer Pricing perseroan Anda. Sebuah masalah kecil bermutasi menjadi investigasi forensik menyeluruh.
B. Kiamat Hak Pembetulan Sukarela
Undang-Undang KUP memberikan “Hak Prerogatif” bagi Wajib Pajak untuk melakukan Pembetulan SPT secara sukarela selama DJP belum melakukan tindakan pemeriksaan. Jika melalui SP2DK Anda menyadari ada kesalahan human error akunting perusahaan, Anda bisa membetulkan SPT dan hanya membayar sanksi bunga ringan (berdasarkan suku bunga acuan). Namun, jika Anda mengabaikan SP2DK dan SP2 (Surat Perintah Pemeriksaan) terlanjur terbit, hak konstitusional Anda untuk membetulkan SPT gugur seketika. Anda akan dipaksa menanggung sanksi denda ketetapan audit yang sifatnya eksponensial dan jauh lebih mencekik arus kas perseroan.
C. Pemblokiran Akses e-Faktur dan Penyitaan Rekening
Dalam kasus indikasi pelanggaran yang lebih serius (seperti dugaan penggunaan alamat Virtual Office fiktif atau transaksi dengan penerbit faktur pajak bodong), ketiadaan respons terhadap pemanggilan DJP akan memicu eskalasi seketika. Otoritas memiliki wewenang untuk men- suspend (membekukan) Sertifikat Elektronik Anda. Tanpa Sertifikat Elektronik, perseroan B2B Anda tidak dapat menerbitkan e-Faktur. Klien raksasa Anda tidak bisa mengkreditkan Pajak Masukan, sehingga mereka akan menahan pembayaran invoice Anda. Rantai pasok terhenti, dan operasi harian lumpuh. Lebih ekstrem lagi, jika disimpulkan ada tunggakan pajak yang pasti, rekening operasional valas Anda di bank sindikasi bisa diblokir oleh Juru Sita Negara.
Delusi Departemen Internal: Mengapa Penanganan In-House Sering Gagal?
Tim riset Skailaw SCBD kerap menemukan bahwa keputusan “mengabaikan” SP2DK sering kali bukan karena kesengajaan direksi, melainkan akibat kelumpuhan departemen internal dalam menangani krisis data:
- Sindrom Takut Salah (Analysis Paralysis): Manajer pajak internal melihat selisih angka miliaran rupiah, panik, dan tidak tahu cara membuat Kertas Kerja Ekualisasi yang benar. Daripada salah menjawab dan menjerumuskan perusahaan, mereka memilih diam dan menyembunyikan surat tersebut dari CFO, berharap AR akan lupa. (Padahal, algoritma mesin tidak pernah lupa).
- Balasan Kosong (Over-Simplification): Mereka menjawab di hari ke-14, tetapi hanya menggunakan surat naratif satu paragraf: “Pembukuan kami sudah benar menurut auditor eksternal.” Di mata hukum tata usaha negara, jawaban tanpa pembuktian matematis sama nilainya dengan tidak menjawab sama sekali.
- Kelumpuhan Hirarki PMA: Pada korporasi Joint Venture atau PMA, staf lokal harus meminta persetujuan Head Office di luar negeri untuk merilis data rahasia. Karena perbedaan zona waktu dan birokrasi internal yang kaku, approval baru turun di hari ke-20. Argo 14 hari DJP sudah kedaluwarsa, dan perusahaan telah berstatus Auto-Audit.
Benteng Ekuitas B2B: Mengapa Kehadiran Skailaw SCBD Adalah Kewajiban?
Menyerahkan penyelesaian krisis data pra-audit kepada departemen akunting yang tidak dilatih untuk bertarung di ranah litigasi adalah sebuah kelalaian strategis tingkat tinggi. Menyusun balasan SP2DK bukanlah pekerjaan clerk; ini adalah orkestrasi akuntansi forensik, manipulasi persepsi birokrasi, dan negosiasi hukum tata negara.
Di episentrum gravitasi komersial Asia Tenggara, bernaung secara mutlak di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw didesain dan dioperasikan murni untuk memikul beban kedaruratan administratif ini dan mematikan ancaman audit sebelum ia menetas.
- Isolasi Portofolio B2B Secara Radikal: DNA kelembagaan firma kami dimurnikan secara ekstrem dengan menolak tanpa kompromi seluruh sengketa ritel, pajak kepatuhan orang pribadi, atau urusan perdata kelas bawah. Isolasi kaku ini menjamin bahwa seluruh bandwidth intelijen tata negara, keahlian ekualisasi forensik, dan arsitektur perlawanan hukum acara kami dipersenjatai murni 100% untuk melindungi kedaulatan aset operasional perseroan (B2B) makro dan mengamankan kovenan finansial Penanaman Modal Asing (PMA).
- Protokol “Kill It Before It Grows”: Kami beroperasi dengan doktrin terminasi instan. Mengizinkan kasus B2B Anda berlanjut ke tahap Pemeriksaan adalah sebuah kegagalan. Saat SP2DK mendarat di lobi Anda, tim Special Ops Skailaw akan mengambil alih. Kami mengeksekusi “Data Diet”—mengunci argumen AR dengan menyajikan Kertas Kerja Ekualisasi forensik yang begitu presisi, sehingga memaksa AR untuk merilis status Case Closed pada hari itu juga, mencegah eskalasi sekecil apa pun.
- Tameng Perlindungan Pidana Korporasi: SP2DK yang diabaikan dapat bermutasi menjadi Pemeriksaan Bukti Permulaan (Bukper) jika ada indikasi tindak pidana perpajakan. Keterlibatan litigator elit SCBD kami dari menit pertama memastikan bahwa setiap kalimat tanggapan yang Anda kirimkan ke otoritas telah terlindungi oleh hak imunitas hukum (legal privilege), mustahil dipelintir menjadi pengakuan bersalah oleh penyidik di masa depan.
Jangan Mengundi Nasib Ekuitas dengan Waktu
Sistem perizinan dan pengawasan pajak tahun 2026 tidak lagi dioperasikan oleh toleransi manusia. Meremehkan risiko mengabaikan surat SP2DK DJP adalah tindakan paling gegabah yang bisa dilakukan oleh seorang eksekutif modern. Menggantungkan nasib kedaulatan bisnis triliunan rupiah Anda pada harapan bahwa “otoritas akan lupa” adalah sama halnya dengan meletakkan leher operasional bisnis Anda di bawah pisau algoritma guillotine.
Pada detik perseroan Anda membutuhkan kepastian hukum untuk mencairkan kredit sindikasi perbankan atau membagikan dividen ke pemegang saham asing, Surat Perintah Pemeriksaan (SP2) yang terbit otomatis akibat keteledoran merespons SP2DK akan menghancurkan seluruh perputaran arus kas dan reputasi dewan direksi secara permanen.
Apakah mailroom atau departemen legal perseroan Anda hari ini masih menyimpan dokumen SP2DK yang tertunda batas waktunya lebih dari 7 hari, tanpa ada tindakan penyusunan ekualisasi yang komprehensif?
Apakah jajaran direktur keuangan (CFO) Anda telah menyadari secara empiris bahwa ketiadaan respons yang valid dalam waktu 14 hari akan secara otomatis mencabut hak pembetulan sukarela dan melegitimasi arogansi auditor negara untuk membekukan rekening valas perseroan Anda hari ini juga?
Jangan pernah mengundi kedaulatan entitas hukum, keselamatan kerahasiaan buku besar (general ledger), dan nama baik direksi dengan membiarkan dokumen intelijen data ini kedaluwarsa. Segera cabut akar risiko tersebut dan letakkan fondasi supremasi pertahanan korporasi Anda di episentrum kekebalan hukum yang paling mutlak.
Hubungi kami secara sangat rahasia sekarang juga dan amankan jadwal reservasi konsultasi bedah krisis pra-audit tingkat eksekutif bersama tim litigator komersial elit dari Skailaw di kantor eksklusif kami di Treasury Tower, SCBD hari ini. Kita gelar dan bedah secara tuntas anomali data yang dituduhkan otoritas kepada perusahaan Anda, kita jalankan rekonstruksi forensik atas laporan keuangan B2B perseroan, dan kita rancang bangun mahakarya surat tanggapan yang presisi, absolut, dan tak tersentuh oleh ancaman pemeriksaan lanjutan.
Kita kunci kedaulatan perseroan Anda dengan arogansi forensik yang sah, paksa algoritma negara untuk menyerah pada kesempurnaan data Anda, cegah kiamat pembekuan e-Faktur komersial, dan lindungi secara mutlak supremasi ekspansi bisnis B2B multinasional Anda di seluruh yurisdiksi Indonesia.
Disclaimer: Seluruh naskah publikasi strategis komprehensif ini didesain dan dirilis secara eksklusif murni sebagai instrumen literasi tata kelola operasional hukum fundamental (Good Corporate Governance) serta panduan navigasi arsitektur kepatuhan berisiko tinggi (high-risk pre-audit compliance architectures) bagi jajaran eksekutif C-Level korporasi tingkat makro (B2B/PMA). Seluruh informasi konseptual, elaborasi yuridis, serta dekonstruksi sistem algoritma CRM DJP yang dijabarkan di dalam dokumen ini—termasuk namun tidak terbatas pada interpretasi makna batas waktu kalender 14 hari dalam SP2DK, mekanisme eskalasi otomatis ke Surat Perintah Pemeriksaan (SP2), implikasi gugurnya hak Pembetulan SPT, hingga ancaman pembekuan Sertifikat Elektronik—disajikan secara ringkas semata-mata untuk tujuan pencerahan makro-manajerial. Dokumen ini TIDAK BISA serta sama sekali tidak dapat ditafsirkan atau diandalkan sebagai sebuah instrumen Legal Opinion formal yang memiliki kekuatan hukum mengikat di hadapan otoritas fiskus, Account Representative, penyidik, maupun Majelis Hakim Pengadilan Pajak.
Mengingat tingginya tingkat volatilitas pembaruan algoritma pengawasan perpajakan berbasis Big Data, pergerakan diskresi penerbitan instruksi pemeriksaan yang senantiasa fluktuatif dari masing-masing Kepala KPP, serta sangat rentannya celah penerapan hukum tata usaha negara terhadap penetapan sanksi sepihak oleh otoritas birokrasi, firma hukum Skailaw (yang secara operasional terpusat secara mutlak dan berkedudukan di SCBD Jakarta) secara absolut membebaskan diri dan menolak dengan tegas segala bentuk liabilitas (tanggung jawab tuntutan gugatan kerugian), baik di dalam maupun di luar area persidangan, di dalam rumpun hukum perdata maupun tata usaha negara. Penolakan kewajiban pertanggungjawaban hukum ini mencakup secara spesifik keseluruhan potensi kerugian material maupun imaterial tingkat kepunahan entitas—seperti diterbitkannya Surat Ketetapan Pajak Kurang Bayar (SKPKB) dengan denda eksponensial, pencabutan paksa e-Faktur secara sepihak oleh sistem mesin, pemblokiran rekening operasional valuta asing perseroan oleh Juru Sita, hingga penetapan status Penyidikan Bukti Permulaan (Bukper)—yang muncul sebagai konsekuensi logis fatal akibat manuver pengabaian korespondensi hukum, penyusunan tanggapan secara coba-coba, atau tindakan prosedural mandiri yang diambil oleh direksi pembaca, tanpa terlebih dahulu berlandaskan pada tahapan prosedur uji tuntas (due diligence) forensik resmi, komprehensif, menyeluruh, dan tersertifikasi bersama jajaran litigator pajak elit dari firma kami.
Dalam rangka menghindarkan perseroan korporasi multinasional Anda dari jebakan kiamat kepastian hukum pra-pemeriksaan yang secara pasti dapat menyebabkan kelumpuhan arus kas operasional secara permanen, jajaran direktur dan dewan komisaris sangat diwajibkan oleh mandat imperatif perlindungan finansial (fiduciary duty) untuk sesegera mungkin mengamankan dan menjadwalkan agenda perumusan mitigasi rahasia tingkat tinggi (attorney-client privilege) di kantor perwakilan kami (sebelum batas hari ke-7 berlalu) guna membedah struktur surat SP2DK dan anomali data tersebut secara presisi, lalu merumuskan taktik pembangunan arsitektur balasan entitas B2B yang secara paripurna diselaraskan dengan fakta benturan yurisdiksi serta profil risiko komersial perseroan Anda.