Di dalam ekosistem keuangan korporasi multinasional, Business-to-Business (B2B), dan Penanaman Modal Asing (PMA) yang mengelola struktur biaya bernilai triliunan rupiah, mencetak status “Lebih Bayar” pada SPT Masa Pajak Pertambahan Nilai (PPN) adalah fenomena operasi yang sangat lumrah. Ketika Pajak Masukan (pembelian bahan baku, impor, investasi modal) jauh melebihi Pajak Keluaran (penjualan), Chief Financial Officer (CFO) akan melihat tumpukan aset pajak tangguhan senilai puluhan miliar rupiah di neraca. Insting natural seorang eksekutif keuangan yang didesak oleh kebutuhan likuiditas adalah mencentang kolom sakti di formulir pelaporan: “Diminta Pengembalian (Restitusi)”. Mereka mengira sedang menarik kembali uang perseroan dari kas negara. Namun, di dalam ruang gelap hukum tata usaha negara, sentuhan pena pada kolom restitusi tersebut adalah sebuah tombol bunuh diri. Mayoritas dewan direksi tidak menyadari bahwa risiko pemeriksaan pajak akibat restitusi ppn bukanlah sebuah probabilitas, melainkan sebuah kepastian matematis yang diamanatkan oleh undang-undang.
Mengajukan restitusi sama halnya dengan mengirimkan undangan resmi kepada mesin Compliance Risk Management (CRM) Direktorat Jenderal Pajak (DJP) untuk mengirimkan pasukan auditor lapangan, membongkar brankas kerahasiaan General Ledger Anda, dan menginterogasi seluruh struktur transaksi afiliasi perusahaan. Alih-alih mendapatkan suntikan dana segar 10 Miliar, tidak sedikit korporasi raksasa yang justru berbalik diwajibkan membayar denda 30 Miliar karena auditor menemukan “dosa-dosa” perpajakan lain yang selama ini tersembunyi.
Menavigasi jebakan “Kuda Troya” birokrasi ini menuntut arsitektur litigasi dan akuntansi forensik tingkat dewa yang mustahil dikuasai oleh staf tax compliance internal. Beroperasi secara mutlak dari episentrum gravitasi kapital komersial Asia Tenggara di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw didesain spesifik untuk mematikan risiko backfire (serangan balik) ini. Kami mensterilkan DNA kelembagaan firma dengan memblokir tanpa kompromi seluruh urusan sengketa pajak perorangan, UMKM, maupun perdata eceran. Isolasi target ekstrem ini menjamin bahwa 100% kapasitas intelektual hukum, ketajaman dekonstruksi Transfer Pricing, dan kebrutalan navigasi administratif kami dipersenjatai murni untuk melindungi kedaulatan likuiditas perseroan makro (B2B) dari taktik eksploitasi auditor negara.
Melalui Executive Brief ini, kami akan mendekonstruksi secara mikroskopik anatomi jebakan restitusi ini. Kami akan membedah hukum fisika Pasal 17B UU KUP, membongkar ilusi audit parsial, menguraikan fenomena mengerikan dari All-Taxes Audit, dan merumuskan taktik mitigasi Pre-Restitution Due Diligence agar perseroan Anda tidak menyerahkan lehernya sendiri ke bawah pisau guillotine otoritas pajak.
Hukum Fisika Pajak: Mengapa Restitusi Pasti Berujung Audit?
Untuk meruntuhkan delusi manajerial di ruang rapat direksi, kita harus kembali pada konstitusi tertinggi perpajakan, yakni Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).
Banyak CEO yang beranggapan bahwa jika pembukuan mereka rapi dan KAP (Kantor Akuntan Publik) telah memberikan opini Wajar Tanpa Pengecualian (WTP), negara akan langsung mentransfer dana restitusi PPN tersebut ke rekening bank perseroan dalam hitungan minggu. Ini adalah delusi tingkat tinggi.
Berdasarkan Pasal 17B UU KUP, ketika Wajib Pajak mengajukan permohonan pengembalian kelebihan pembayaran pajak (restitusi), Direktur Jenderal Pajak DIWAJIBKAN untuk melakukan pemeriksaan (Audit). Ini bukan sekadar kewenangan opsional yang bisa ditawar; ini adalah prosedur wajib (SOP) dari negara sebelum uang rakyat dikeluarkan dari kas perbendaharaan.
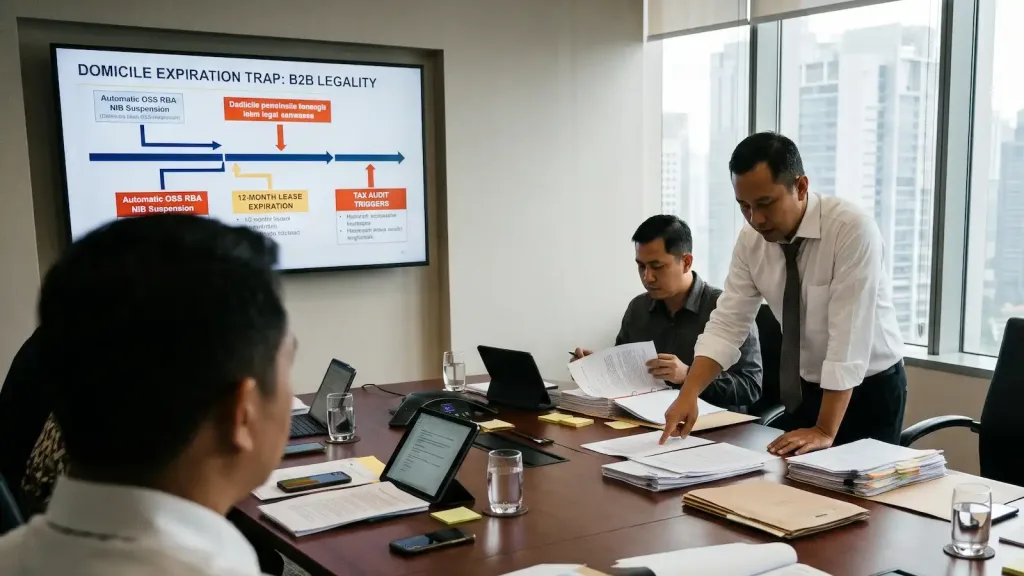
- Argometer 12 Bulan: Sejak Anda mencentang kolom restitusi, DJP memiliki waktu maksimal 12 bulan untuk memeriksa dan menerbitkan Surat Ketetapan Pajak (SKP).
- Perubahan Status Hukum: Jika pada hari biasa Anda hanya diawasi dari jauh oleh Account Representative (AR) yang wewenangnya sangat lemah, pengajuan restitusi ini akan langsung melahirkan Surat Perintah Pemeriksaan (SP2). Status perseroan Anda seketika berubah menjadi Wajib Pajak yang Diperiksa. Auditor turun ke lapangan dengan mandat undang-undang (Pasal 29 UU KUP) yang memberikan mereka kekuatan pemaksa untuk menyita Buku Besar, memanggil direksi, dan mengakses server akuntansi Anda secara menyeluruh.
Meminta restitusi tanpa persiapan litigasi setara dengan memanggil regu tembak ke halaman kantor Anda sendiri.
Ilusi Terbesar CFO: Jebakan Audit “All Taxes”
Kesesatan strategis kedua yang sering memicu kiamat likuiditas adalah asumsi mengenai ruang lingkup audit. CFO awam sering berkata kepada CEO-nya: “Tenang saja Pak, yang kita minta kembali kan PPN, jadi auditor hanya akan memeriksa Faktur Pajak Masukan dan Keluaran kita.”
Asumsi naif ini adalah alasan mengapa banyak direktur keuangan multinasional dipecat oleh pemegang saham pasca-audit.
Di dalam ekosistem DJP modern, menguji satu jenis pajak (Pemeriksaan Single Tax) untuk kasus restitusi B2B makro dianggap tidak efisien oleh otoritas. Ketika Anda meminta restitusi PPN Rp 20 Miliar, Kepala KPP hampir secara otomatis akan memperlebar ruang lingkup SP2 tersebut menjadi Pemeriksaan Seluruh Jenis Pajak (All Taxes Audit) untuk tahun pajak yang bersangkutan.
Apa konsekuensi dari All-Taxes Audit? Saat auditor masuk untuk memvalidasi PPN Anda, mereka akan menginvasi masuk ke jantung pembukuan yang lain:
- PPh Badan & Transfer Pricing: Mereka melihat bahwa Anda membeli bahan baku impor (PPN Masukan) dari afiliasi di Singapura. Auditor akan menunda pemeriksaan PPN dan berbalik menyerang margin Transfer Pricing Anda. Mereka bisa melakukan koreksi laba triliunan rupiah dengan dalih harga impor Anda terlalu mahal (manipulasi laba).
- Withholding Tax (PPh 21/23/26): Saat mereka memeriksa arus kas PPN, mereka akan menyisir Biaya Jasa Profesional, Royalti, dan Management Fee. Jika tim accounting Anda lupa memotong PPh 26 atas pembayaran ke luar negeri, auditor akan menerbitkan denda sanksi atas temuan tersebut.
Inilah wujud paling mengerikan dari risiko pemeriksaan pajak akibat restitusi ppn: Anda masuk ke KPP untuk meminta hak uang Anda kembali, tetapi otoritas menggunakan kesempatan tersebut untuk melakukan Fishing Expedition (pencarian kesalahan secara masif) di seluruh lini pembukuan Anda.
Efek Domino SKPKB: Ketika Restitusi Berubah Menjadi Tagihan
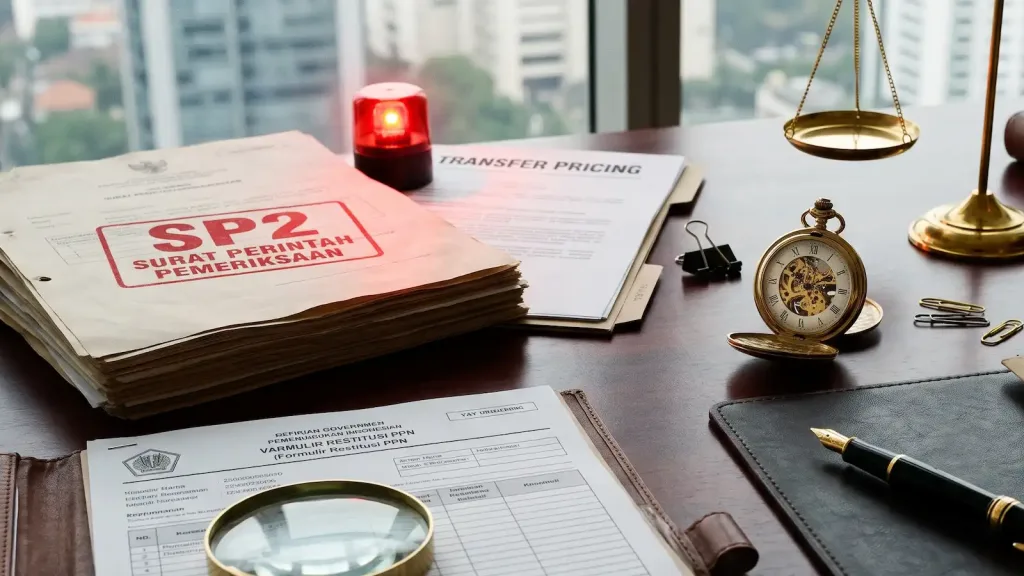
Mari kita formulasikan skenario Doomsday (Kiamat) yang rutin terjadi di lanskap bisnis B2B akibat pengabaian Pre-Restitution Due Diligence.
Sebuah perusahaan manufaktur PMA mengajukan restitusi PPN senilai Rp 15 Miliar. Tim auditor (Pemeriksa) turun ke perusahaan. Setelah menguliti General Ledger selama 8 bulan, mereka menemukan hal berikut:
- Faktur Pajak Masukan senilai Rp 2 Miliar dianggap cacat (karena konfirmasi dari lawan transaksi tidak ada). Restitusi yang disetujui turun menjadi Rp 13 Miliar.
- Namun, dalam audit All-Taxes yang sama, auditor menemukan ketidakwajaran skema Transfer Pricing yang berakibat pada koreksi PPh Badan senilai Rp 25 Miliar.
- Auditor juga menemukan kelalaian potong pungut PPh 23/26 dan PPh 21 Eksekutif Asing (Expatriate) senilai Rp 10 Miliar.
Hasil Akhir (Produk Hukum): DJP akan melakukan “Kompensasi Utang-Piutang”. Hak restitusi Anda yang Rp 13 Miliar akan dirampas dan di- set-off (dikurangkan) dengan temuan utang pajak Rp 35 Miliar. Hasil akhirnya? Perseroan Anda diterbitkan Surat Ketetapan Pajak Kurang Bayar (SKPKB) senilai Rp 22 Miliar (belum termasuk sanksi denda bunga bulanan).
Perusahaan yang awalnya berharap mendapat tambahan cash-flow untuk ekspansi, justru secara seketika mengalami krisis likuiditas dan harus menghadapi risiko pemblokiran rekening oleh Juru Sita Negara jika tagihan SKPKB tersebut tidak segera dilunasi. Inilah senjata makan tuan paling brutal di dunia pajak.
Mitigasi Strategis: Restitusi vs Kompensasi (The SCBD Matrix)
Menghadapi risiko pemeriksaan pajak akibat restitusi ppn, korporasi B2B tingkat makro harus memiliki matriks pengambilan keputusan yang dingin, tanpa emosi, dan berbasis akuntansi forensik. Di ruang komando krisis Skailaw SCBD, kami selalu mendiktekan taktik mitigasi pertama: Lakukan Kompensasi jika Anda tidak siap bertarung.
Taktik Kompensasi (Carry Forward): Daripada mencentang “Diminta Pengembalian”, Anda mencentang “Dikompensasikan ke Masa Pajak Berikutnya”.
- Kelebihan: Tidak memicu penerbitan SP2 Audit otomatis. Lebihan pajak Anda bertindak sebagai deposit yang akan memotong kewajiban PPN di bulan-bulan berikutnya saat penjualan Anda sedang tinggi (PPN Keluaran besar).
- Kelemahan: Mengendapkan uang perseroan di kas negara tanpa bunga, yang secara Time Value of Money merugikan valuasi perusahaan.
Kapan Skailaw Mengizinkan Klien Menekan Tombol Restitusi? Kami HANYA akan merekomendasikan klien B2B untuk mengambil rute restitusi PPN jika dan hanya jika perseroan telah melewati dua parameter absolut:
- Status Wajib Pajak Kriteria Tertentu (WP Patuh): Jika perusahaan Anda telah mendapatkan SK (Surat Keputusan) sebagai WP Patuh dari DJP, Anda berhak atas Pengembalian Pendahuluan (Pasal 17C/17D). Uang restitusi akan cair dalam 1 bulan melalui proses “Penelitian”, BUKAN “Pemeriksaan”. Audit tatap muka tidak terjadi secara instan.
- Lolos Skailaw Mock-Audit (Pre-Tax Due Diligence): Jika Anda bukan WP Patuh, maka sebelum Anda menekan tombol restitusi, tim forensik kami akan membedah perusahaan Anda sendiri dengan standar kebrutalan yang dua kali lebih kejam dari auditor DJP. Jika tax exposure (potensi denda) Anda di PPh Badan dan Transfer Pricing jauh lebih besar dari nilai restitusi PPN, kami akan memveto (membatalkan) niat CFO Anda untuk meminta restitusi tersebut.
Arsitektur Pertahanan: Navigasi Audit Restitusi bersama Skailaw
Jika nilai restitusi PPN Anda sangat raksasa (misal: Ratusan Miliar Rupiah akibat pembangunan pabrik smelter atau pembelian mesin capex berat) dan Anda MAU TIDAK MAU harus mengambil rute restitusi berisiko ini, maka Anda tidak boleh maju berperang sendirian.
Menghadapi invasi SP2 akibat restitusi menuntut arsitektur hukum acara (Procedural Defense) yang dirancang di episentrum gravitasi kapital komersial di Treasury Tower, District 8, SCBD, Jakarta Selatan. Tim litigator komersial elit dari Skailaw akan mengeksekusi protokol pertahanan berikut:
A. Penguncian Isolasi Direksi (The Shielding Protocol)
Di detik pertama auditor menyerahkan Surat Panggilan dalam Rangka Pemeriksaan Restitusi, kami mengambil alih seluruh kuasa hukum formil. Direktur Utama tidak boleh berhadapan langsung dengan Auditor. Kami memutus rantai intimidasi psikologis. Segala pertanyaan, interogasi, dan permintaan dokumen harus melewati meja penyaringan forensik litigator kami di SCBD.
B. Eksekusi “Data Diet” Berbasis Kertas Kerja
Auditor All-Taxes akan menggunakan momentum restitusi ini untuk meminta dumping (penyerahan paksa) seluruh General Ledger, kontrak afiliasi, dan Bank Statement. Kami akan menghentikan Fishing Expedition ini. Kami mengeksekusi taktik Data Diet: Kami hanya menyerahkan Buku Besar Parsial yang sudah diselaraskan silang (Cross-Equalized) dengan SPT PPh Badan, dilengkapi Master File dan Local File Transfer Pricing yang telah kami validasi secara defensif. Kami mendiktekan alur logika kepada auditor, bukan membiarkan mereka membangun asumsi koreksi dari data yang mentah.
C. Paksaan LHP Tanpa Koreksi (The Valuation Defense)
Target kami dalam mendampingi audit restitusi bukan sekadar mendapatkan uang PPN Anda kembali, melainkan memastikan tidak ada satu pun koreksi siluman di pos PPh Badan dan PPh 21/23 yang diterbitkan oleh auditor. Kami menundukkan otoritas dengan arsitektur Surat Tanggapan SPHP yang agresif namun elegan, mengunci interpretasi hukum menggunakan yurisprudensi Pengadilan Pajak, dan memaksa otoritas untuk mencairkan hak restitusi Anda tanpa menerbitkan SKPKB kompensasi silang.
Benteng Kedaulatan Makro: Mengapa Intervensi Skailaw SCBD Adalah Mutlak?
Mengartikulasikan kompleksitas Tax Litigation dalam ranah restitusi dan menyelamatkan direksi dari jebakan All-Taxes Audit bukanlah pekerjaan yang bisa diserahkan kepada staf akuntansi yang hanya pandai meng- upload e-Faktur. Berhadapan dengan mesin intelijen DJP yang haus akan koreksi menuntut penguasaan hukum perdata perikatan, psikologi birokrasi, dan ketajaman akuntansi forensik.
- Isolasi Target Pasar Secara Ekstrem: Kami memurnikan DNA kelembagaan firma dengan secara kaku, ketat, dan tanpa kompromi menolak segala bentuk permohonan penanganan kasus restitusi dari sektor UMKM atau wajib pajak orang pribadi. Isolasi target eksklusif ini menjamin bahwa seluruh kapasitas intelektual hukum, ketajaman dekonstruksi Transfer Pricing, dan bandwidth intelijen litigasi kami dipersenjatai 100% murni untuk melindungi kedaulatan ekuitas perseroan (B2B) makro dan mengamankan pencairan restitusi PMA dari arogansi koreksi fiktif.
- Tameng Imunitas Korporasi: Kegagalan mengelola audit restitusi PPN sering kali berujung pada temuan “Faktur Pajak Tidak Sah”, yang dapat diekskalasi oleh negara menjadi Pemeriksaan Bukti Permulaan (pidana pajak). Skailaw bertindak sebagai perisai konstitusional absolut. Kami mengunci logika pemeriksa di tahap administratif, memastikan bahwa sengketa faktur diselesaikan murni melalui rasionalitas akuntansi komersial, memerdekakan direksi Anda dari bayang-bayang kriminalisasi korporasi.
Jangan Mengemis Uang Sendiri dengan Mengorbankan Nyawa Perseroan
Kebutaan literasi dari jajaran C-Level dalam memetakan risiko pemeriksaan pajak akibat restitusi ppn adalah bentuk pengkhianatan fatal terhadap fiduciary duty perlindungan permodalan perseroan multinasional Anda. Di era di mana otoritas perpajakan ditargetkan dengan kuota penerimaan negara yang brutal, menganggap proses restitusi sebagai “layanan pengambilan dana” adalah sebuah kesesatan yang akan menghancurkan valuasi perusahaan.
Pada detik di mana perseroan Anda sedang membangun rasio profitabilitas untuk IPO atau bersiap meyakinkan investor global, terbitnya Surat Ketetapan Pajak Kurang Bayar (SKPKB) raksasa yang dipicu murni oleh blunder CFO yang meminta restitusi 10 Miliar namun diganjar denda 30 Miliar, akan secara instan menghancurkan kredibilitas finansial dan melumpuhkan likuiditas operasional B2B Anda.
Apakah Tax Manager Anda hari ini sedang menyusun kelengkapan berkas untuk menekan tombol Restitusi PPN miliaran rupiah, tanpa pernah terlebih dahulu melakukan uji stres (stress-test) terhadap ancaman koreksi Transfer Pricing afiliasi yang ada di dalam pembukuan tahun yang sama?
Apakah jajaran direktur keuangan (CFO) Anda telah menyadari secara empiris bahwa penyerahan dokumen restitusi tersebut ke loket KPP akan secara otomatis membangkitkan SP2 All-Taxes Audit yang melegitimasi penyitaan paksa kerahasiaan General Ledger Anda minggu depan?
Jangan pernah mengundi kedaulatan entitas perdata, keselamatan kerahasiaan buku besar ganda Anda, dan takdir stabilitas perputaran kas operasional B2B dengan bereksperimen menyerahkan fondasi litigasi administratif ini kepada ambisi likuiditas jangka pendek. Segera cabut akar risiko birokrasi tersebut dan letakkan fondasi supremasi pertahanan perseroan Anda di episentrum kekebalan hukum yang paling mutlak.
Hubungi kami secara sangat rahasia sekarang juga dan amankan jadwal reservasi konsultasi bedah Pre-Restitution Audit tingkat eksekutif bersama tim litigator komersial elit dari Skailaw di kantor eksklusif kami di Treasury Tower, SCBD hari ini. Kita gelar dan bedah secara forensik neraca Tax Exposure perusahaan Anda, kita validasi secara mikroskopik strategi Data Diet yang akan mematikan invasi Fishing Expedition mereka, dan kita rancang bangun mahakarya arsitektur pengajuan restitusi yang presisi, absolut, dan tak tertembus oleh ancaman SKPKB serangan balik.
Kita kunci kedaulatan permodalan perseroan Anda dengan arogansi litigasi prosedural yang sah, paksa algoritma pemeriksa untuk tunduk pada kesempurnaan Kertas Kerja Ekualisasi Anda, cairkan hak restitusi Anda tanpa mengorbankan rahasia afiliasi, dan lindungi secara mutlak supremasi kelangsungan ekspansi bisnis B2B multinasional Anda di seluruh wilayah hukum yurisdiksi Republik Indonesia tanpa kompromi sedikit pun.
Disclaimer: Seluruh naskah publikasi strategis komprehensif ini didesain dan dirilis secara eksklusif murni sebagai instrumen literasi tata kelola operasional hukum fundamental (Good Corporate Governance) serta panduan navigasi arsitektur mitigasi risiko litigasi fiskal berisiko tinggi (high-risk tax refund procedural compliance architectures) bagi jajaran eksekutif C-Level korporasi tingkat makro (B2B/PMA). Seluruh informasi konseptual, elaborasi yuridis, dekonstruksi parameter hukum formal, serta interpretasi atas risiko pemeriksaan pajak akibat restitusi ppn yang dijabarkan di dalam dokumen ini—termasuk namun tidak terbatas pada penafsiran Pasal 17B UU KUP mengenai kewajiban penerbitan SP2 Audit, perluasan wewenang pemeriksa menjadi All-Taxes Audit, bahaya temuan koreksi PPh Badan dan Transfer Pricing (Fishing Expedition), hingga mekanisme kompensasi utang-piutang pajak yang memicu terbitnya SKPKB secara sepihak—disajikan secara ringkas semata-mata untuk tujuan pencerahan rasionalitas makro-manajerial. Dokumen ini TIDAK BISA serta sama sekali tidak dapat ditafsirkan atau diandalkan sebagai sebuah instrumen Legal Opinion formal yang memiliki kekuatan hukum mengikat di hadapan otoritas Direktorat Jenderal Pajak (DJP), Account Representative (AR), Fungsional Pemeriksa Lapangan (Auditor), Penyidik Tindak Pidana Perpajakan, maupun Majelis Hakim Pengadilan Pajak dan Pengadilan Tata Usaha Negara.
Mengingat tingginya tingkat volatilitas pembaruan prosedur SOP pemeriksaan internal Direktorat Jenderal Pajak, pergerakan fluktuatif diskresi agresivitas instruksi pengawasan yang senantiasa bergantung pada target penerimaan KPP di masing-masing wilayah, serta sangat rentannya celah penerapan hukum administratif terhadap pembatalan hak restitusi dan konversi paksa menjadi denda SKPKB oleh arogansi birokrasi otoritas, firma hukum Skailaw (yang secara operasional terpusat secara mutlak dan berkedudukan di SCBD Jakarta) secara absolut membebaskan diri dan menolak dengan tegas segala bentuk liabilitas (tanggung jawab tuntutan gugatan kerugian), baik di dalam maupun di luar area persidangan, di dalam rumpun hukum perdata, administrasi negara, maupun sengketa hukum pidana. Penolakan kewajiban pertanggungjawaban hukum ini mencakup secara spesifik keseluruhan potensi kerugian material maupun imaterial tingkat kepunahan ekuitas entitas—seperti dirampasnya hak pencairan restitusi akibat set-off utang pajak baru, penyitaan aset operasional valuta asing secara sah oleh Juru Sita akibat denda koreksi siluman All-Taxes, penetapan status Pemeriksaan Bukti Permulaan (Bukper) pidana akibat temuan faktur tidak valid saat audit, hingga pemblokiran paksa rekening perbankan operasional—yang muncul sebagai konsekuensi logis fatal akibat manuver permohonan restitusi yang bersifat coba-coba, pengabaian taktik Pre-Tax Due Diligence (Mock-Audit), penyerahan rahasia pembukuan dan Transfer Pricing kepada auditor tanpa filter Data Diet, atau tindakan prosedural penanganan krisis yang diambil secara mandiri oleh direksi pembaca, tanpa terlebih dahulu berlandaskan pada tahapan prosedur uji tuntas (due diligence) litigasi resmi, menyeluruh, komprehensif, dan tersertifikasi yang dikawal secara ketat oleh jajaran litigator penyelesaian sengketa dari firma kami.
Dalam rangka menghindarkan perseroan korporasi multinasional Anda dari jebakan kiamat ketidakpastian hukum acara pemeriksaan yang secara pasti dapat menyebabkan kelumpuhan laju ekspansi, pengurasan likuiditas laba ditahan untuk membayar denda siluman, dan invasi auditor ke dalam rahasia afiliasi secara permanen, jajaran direktur dan dewan komisaris sangat diwajibkan oleh mandat imperatif perlindungan aset finansial (fiduciary duty) untuk sesegera mungkin mengamankan dan menjadwalkan agenda perumusan mitigasi taktik pertahanan rahasia tingkat tinggi (attorney-client privilege) di kantor perwakilan komando kami guna membedah secara mikroskopik dan forensik neraca Tax Exposure perseroan sebelum permohonan diajukan, lalu merumuskan taktik pembangunan arsitektur perlindungan Controlled Disclosure B2B yang secara paripurna diselaraskan dengan standar hukum acara UU KUP guna mematikan ancaman penyidikan agresif serta mengamankan keutuhan profil kedaulatan investasi komersial perseroan Anda dari ancaman serangan balik audit.