Dalam arena gladiator bisnis Business-to-Business (B2B) dan Penanaman Modal Asing (PMA) tingkat global, eksekusi Mergers and Acquisitions (M&A) adalah puncak rantai makanan aksi korporasi. Mengakuisisi entitas kompetitor, mengambil alih fasilitas manufaktur raksasa, atau meleburkan dua perusahaan multinasional sering kali dipresentasikan di hadapan pemegang saham (shareholders) sebagai manuver sinergi yang akan melipatgandakan valuasi. Namun, di balik euforia penandatanganan Term Sheet dan Memorandum of Understanding (MoU), tersembunyi sebuah ladang ranjau yurisdiksi yang sangat mematikan. Banyak Chief Executive Officer (CEO) yang mabuk oleh proyeksi pendapatan, namun buta terhadap “kerangka tulang” hukum dan pajak yang tersimpan rapi di dalam lemari pembukuan perusahaan target. Di sinilah peran konsultan pajak dalam proses M&A berubah dari sekadar pelengkap administratif menjadi penentu hidup dan matinya likuiditas pasca-transaksi.
Mengakuisisi sebuah perseroan tanpa terlebih dahulu melakukan penetrasi forensik ke dalam sejarah perpajakannya sama halnya dengan membeli sebuah kapal pesiar mewah yang lambungnya telah dilubangi oleh torpedo. Ketika algoritma Compliance Risk Management (CRM) Direktorat Jenderal Pajak (DJP) mencium adanya perpindahan arus kas raksasa atau perubahan struktur pemegang saham, mereka akan secara otomatis menyoroti entitas tersebut. Jika perusahaan yang baru saja Anda beli ternyata memiliki sejarah penggunaan faktur pajak fiktif, sengketa Transfer Pricing yang belum selesai, atau cacat pemotongan Withholding Tax, Anda sebagai pemilik baru akan mewarisi Surat Ketetapan Pajak Kurang Bayar (SKPKB) bernilai ratusan miliar rupiah.
Menavigasi arsitektur M&A di era transparansi Big Data pemerintah menuntut kecerdasan rekayasa hukum (legal engineering) dan akuntansi forensik yang mustahil diserahkan kepada konsultan pajak eceran. Berpusat secara mutlak di episentrum komando komersial Asia Tenggara di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw lahir untuk mengambil alih roda kemudi transaksi makro ini. Kami memurnikan DNA kelembagaan firma dengan memblokir secara radikal seluruh klien sengketa pajak perorangan, UMKM, maupun perdata recehan. Isolasi ekstrem ini memastikan bahwa 100% bandwidth intelijen fiskal, ketajaman dekonstruksi struktur transaksi lintas batas, dan kebrutalan litigasi kami dipersenjatai murni untuk menyelamatkan modal investasi (Capital Expenditure) perseroan multinasional dari jebakan kiamat akuisisi.
Anatomi Kiamat Akuisisi: Tragedi Valuasi B2B (Studi Kasus)
Untuk menyadari urgensi absolut dari kehadiran arsitek pajak di meja perundingan, jajaran C-Suite harus menelaah sebuah tragedi aksi korporasi yang meruntuhkan sebuah perusahaan manufaktur PMA dari Jepang pada kuartal kedua tahun 2026.
PMA tersebut mengakuisisi 100% saham sebuah pabrik komponen otomotif lokal (Target Company) senilai Rp 500 Miliar. Karena terburu-buru ingin segera memonopoli pasar (first-mover advantage), sang CEO mengabaikan saran CFO untuk melakukan Tax Due Diligence (TDD) mendalam, dan hanya mengandalkan laporan audit keuangan opini Wajar Tanpa Pengecualian (WTP) dari akuntan publik.
Realitas Hukum yang Menghancurkan: Opini WTP hanya menilai kewajaran standar akuntansi, bukan keabsahan dokumen pajak secara forensik. Enam bulan setelah akuisisi (Post-Closing), algoritma DJP menerbitkan Surat Perintah Pemeriksaan (SP2). Auditor negara menemukan bahwa selama tiga tahun sebelum diakuisisi, pabrik lokal tersebut ternyata menggunakan skema Transfer Pricing artifisial dengan cangkang di negara suaka pajak (Tax Haven), serta gagal memungut PPh Pasal 26 atas dividen terselubung.
DJP menerbitkan SKPKB beserta denda eksponensial senilai Rp 150 Miliar. Karena akuisisi dilakukan menggunakan skema Share Deal (pembelian saham), PMA Jepang tersebut mewarisi entitas hukum secara utuh—termasuk seluruh “dosa masa lalu”-nya. Valuasi yang awalnya dihitung brilian seketika hancur, target Return on Investment (ROI) mundur belasan tahun, dan perusahaan induk terpaksa menyuntikkan dana darurat hanya untuk membayar denda otoritas. Bencana ini meledak murni karena pengabaian fungsi due diligence pra-transaksi.
Jantung Pertahanan M&A: Tax Due Diligence (TDD) Tingkat Forensik
Berdasarkan kegagalan fatal di atas, pilar pertama dari peran konsultan pajak dalam proses M&A adalah mengeksekusi operasi bedah yang dikenal sebagai Tax Due Diligence (TDD). Ini bukan sekadar tindakan klerikal mencocokkan angka SPT dengan Buku Besar; ini adalah operasi intelijen fiskal untuk mencari Tax Skeleton in the Closet (kerangka tengkorak utang pajak yang disembunyikan penjual).
Di war room Treasury Tower SCBD, tim litigator Skailaw mengeksekusi TDD dengan standar kebrutalan forensik maksimal. Kami membedah parameter berikut:
A. Valuasi Risiko Pajak Tersembunyi (Tax Exposure Valuation)
Kami tidak memercayai Laporan Keuangan WTP dari pihak penjual. Kami mengekstraksi seluruh General Ledger, merekonstruksi ulang Kertas Kerja Ekualisasi (Omzet vs PPN, Biaya vs PPh Potong Pungut), dan menghitung ulang seluruh potensi denda seandainya DJP melakukan audit hari ini juga. Jika kami menemukan potensi utang pajak (tax exposure) senilai Rp 50 Miliar, kami akan menggunakan angka tersebut sebagai senjata negosiasi absolut bagi CFO Anda untuk menekan harga beli (Purchase Price Adjustment) secara paksa kepada penjual.
B. Dekonstruksi Skema Transfer Pricing Masa Lalu
Jika Target Company adalah bagian dari grup konglomerasi, kami akan melakukan stress-test terhadap Transfer Pricing Documentation (TP Doc) mereka. Apakah margin yang mereka gunakan tahan terhadap serangan auditor? Jika tidak, kami akan mengklasifikasikan afiliasi mereka sebagai area “Risiko Sangat Tinggi” yang membutuhkan perlindungan hukum khusus dalam kontrak.
C. Validasi Hak Restitusi dan Atribut Pajak
TDD tidak hanya mencari utang, tetapi juga mencari aset. Kami memvalidasi apakah Klaim Restitusi PPN perusahaan target yang bernilai miliaran rupiah benar-benar bisa dicairkan, atau justru merupakan jebakan yang akan memicu koreksi pajak jika diaudit. Kami juga memvalidasi sisa masa Kompensasi Kerugian (Tax Loss Carryforward) yang bisa digunakan oleh perusahaan Anda untuk menghindari pembayaran PPh Badan di masa depan.
Arsitektur Struktur Transaksi: Share Deal vs. Asset Deal
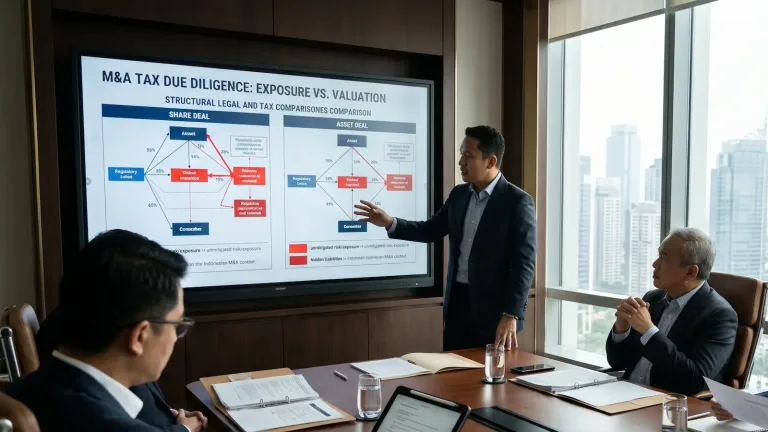
Pilar kedua dari peran konsultan pajak dalam proses M&A adalah merancang bagaimana transaksi tersebut harus diorkestrasi secara hukum tata perdata dan hukum perpajakan. Pilihan struktur transaksi akan menentukan siapa yang menanggung dosa masa lalu perusahaan.
Terdapat dua rute arsitektur fundamental yang akan dianalisis secara forensik oleh tim Skailaw:
Rute 1: Pembelian Saham (Share Deal)
Anda membeli mayoritas atau 100% saham dari pemegang saham lama.
- Keuntungan Bisnis: Operasional tidak terganggu. Kontrak dengan vendor, izin operasional dari OSS RBA, dan lisensi merek tetap berjalan mulus karena entitas hukumnya tidak berubah. Anda juga mewarisi hak kompensasi kerugian masa lalu untuk menekan pajak di masa depan.
- Risiko Pajak Fatal: Anda menganut prinsip “Membeli Kucing Dalam Karung”. Entitas Wajib Pajak tidak berubah, yang berarti jika DJP menerbitkan SKPKB atas kesalahan pembukuan 4 tahun yang lalu, perusahaan yang kini Anda miliki yang harus membayar lunas denda tersebut.
- Solusi Skailaw: Jika rute ini terpaksa diambil karena alasan kelancaran bisnis, kami akan menyusun draf klausul perlindungan tingkat dewa di dalam perikatan (lihat Bab 4).
Rute 2: Pembelian Aset (Asset Deal)
Alih-alih membeli perusahaan (PT), Anda (Entitas Pembeli) hanya “memilih dan membeli” aset-aset berharga milik Target Company, seperti mesin pabrik, hak paten, klien, dan inventori. Target Company kemudian ditinggalkan menjadi perusahaan cangkang.
- Keuntungan Pajak (Imunitas Masa Lalu): Ini adalah taktik cuci tangan paling bersih. Anda sebagai Entitas Pembeli memulai pembukuan dari nol (clean slate). Seluruh dosa masa lalu, sengketa pajak yang sedang berjalan, dan potensi SKPKB tetap melekat pada Entitas Penjual yang telah Anda tinggalkan. DJP tidak bisa menagih dosa mereka kepada Anda.
- Jebakan Pajak Eksekusi: Namun, memindahkan aset dari PT A ke PT B akan memicu ledakan Pajak Pertambahan Nilai (PPN) 11% (atau 12% di masa depan) dan PPh Final atas Pengalihan Hak (jika asetnya berupa tanah dan bangunan). Menghitung kelayakan apakah penghematan dari tax exposure lebih besar daripada biaya PPN transaksi ini adalah tugas kalkulasi mikroskopik tim akuntan forensik kami.
Benteng Kontrak: Merancang Indemnification dan Escrow Pajak
Jika strategi ekspansi mewajibkan CFO Anda menempuh jalur Share Deal (pembelian saham), maka peran konsultan pajak dalam proses M&A bergeser ke ranah penyusunan kontrak perikatan (Drafting the Share Purchase Agreement / SPA).
Mengetahui bahwa ada risiko utang pajak tersembunyi tidak akan berguna jika tidak dituangkan ke dalam bahasa hukum yang mengikat penjual secara paksa. Di war room Treasury Tower SCBD, litigator Skailaw akan mendiktekan tiga lapisan pelindung ke dalam SPA Anda:
- Klausul Ganti Rugi Pajak Spesifik (Tax Indemnification Clause): Kami tidak menggunakan bahasa boilerplate (standar) dari corporate lawyer biasa. Kami menulis klausul ganti rugi khusus yang menyatakan bahwa Wajib Pajak Penjual (Seller) bertanggung jawab secara absolut untuk mengganti 100% kerugian pembeli (Buyer) jika di kemudian hari (dalam rentang waktu kedaluwarsa pajak 5 tahun) DJP menerbitkan ketetapan pajak (SKPKB, denda, atau bunga) yang penyebabnya terjadi pada masa sebelum tanggal penutupan transaksi (Pre-Closing Period).
- Mekanisme Rekening Penampung (Tax Escrow Account): Janji ganti rugi di atas kertas tidak berguna jika Penjual membawa lari uangnya ke luar negeri. Kami merumuskan mekanisme di mana sekian persen dari total harga pembelian (misalnya Rp 50 Miliar) tidak dibayarkan ke Penjual, melainkan ditahan di dalam Rekening Escrow pihak ketiga selama 3 hingga 5 tahun. Jika terjadi ledakan audit pajak masa lalu, uang di rekening escrow inilah yang akan dicairkan secara otomatis untuk membayar denda ke kas negara, mengamankan likuiditas riil Anda.
- Hak Kontrol Litigasi (Conduct of Tax Audit/Litigation): Jika di masa depan perusahaan yang telah Anda beli diperiksa pajaknya untuk tahun-tahun masa lalu (saat masih dimiliki Penjual), siapa yang berhak melawan DJP di pengadilan? Kontrak kami mendiktekan bahwa Entitas Pembeli (dan tim litigator Skailaw) memiliki hak prerogatif untuk mengontrol atau setidaknya memveto jalannya negosiasi dengan otoritas pajak, mencegah Penjual mengambil jalan pintas yang dapat merugikan reputasi (compliance reputation) perusahaan Anda saat ini.
Penjaga Gerbang Yurisdiksi Lintas Batas (Cross-Border M&A)
Jika akuisisi melibatkan struktur kepemilikan asing (Penanaman Modal Asing / PMA yang mengakuisisi PT lokal, atau sebaliknya), kompleksitas peran konsultan pajak dalam proses M&A meningkat secara eksponensial ke ranah Perpajakan Internasional.
Otoritas pajak sangat agresif dalam memburu “Penjualan Saham Terselubung” (Indirect Share Transfer) melalui Special Purpose Vehicle (SPV) di negara-negara suaka pajak (Tax Havens).
- Optimalisasi Tax Treaty (P3B): Kami mengorkestrasi jalur negara mana yang paling efisien untuk menempatkan entitas pembeli (Acquisition Vehicle) guna meminimalkan pemotongan Withholding Tax (PPh Pasal 26) atas aliran dividen pasca-akuisisi dan bunga pinjaman pemegang saham (Shareholder Loan).
- Navigasi BEPS dan Global Minimum Tax: Di era pasca-2025, integrasi OECD mengharuskan M&A lintas batas dianalisis menggunakan kacamata Pilar 2 BEPS. Skailaw menelaah apakah struktur akuisisi Anda akan memicu pengenaan pajak tambahan global (Top-Up Tax), memastikan proyeksi ROI CFO Anda tidak hancur akibat perubahan regulasi yurisdiksi internasional di tengah jalan.
Benteng Kedaulatan Makro: Mengapa Intervensi Skailaw SCBD Adalah Mutlak?
Mengartikulasikan kompleksitas analisis Due Diligence, merancang arsitektur perlindungan aset dari SKPKB, dan merumuskan kontrak Escrow pajak tingkat tinggi bukanlah pekerjaan yang bisa diserahkan kepada Kantor Akuntan Publik (KAP) tradisional atau konsultan legal perusahaan awam. Berhadapan dengan ancaman denda ratusan miliar pasca-akuisisi menuntut integrasi absolut antara akuntansi forensik, penguasaan hukum perikatan perdata, dan kebrutalan ilmu Tax Litigation.
Di episentrum gravitasi kapital komersial Asia Tenggara, bernaung secara mutlak dan eksklusif di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw didesain murni untuk mematikan risiko post-merger ini dan mengambil alih komando krisis dari pundak para pengambil keputusan B2B.
- Isolasi Target Pasar Secara Radikal: Kami memurnikan DNA kelembagaan firma dengan secara kaku, ketat, dan tanpa kompromi menolak segala bentuk permohonan penanganan kasus dari sektor UMKM, Wajib Pajak orang pribadi, maupun pendirian PT eceran. Isolasi target eksklusif ini menjamin bahwa seluruh kapasitas intelektual hukum, ketajaman dekonstruksi Transfer Pricing, dan bandwidth intelijen litigasi kami dipersenjatai 100% murni untuk melindungi kedaulatan ekuitas perseroan (B2B) makro dan mengamankan proyeksi M&A Penanaman Modal Asing dari arogansi audit masa lalu.
- Audit Forensik Deal-Breaker: Skailaw beroperasi dengan doktrin “Valuation Protection”. Saat kami melakukan TDD, kami tidak sekadar memberikan daftar kewajiban pelaporan yang telat. Kami berfokus pada “Deal-Breakers”—temuan anomali material berskala raksasa yang berpotensi menghancurkan perusahaan. Data ini akan diserahkan kepada meja CFO Anda sebagai amunisi tajam untuk merobek harga penawaran penjual (valuation haircut).
- Integrasi Litigator dalam Penyusunan SPA: Berbeda dengan firma lain yang memisahkan divisi pajak dan divisi legal corporate, struktur klausul pajak dalam M&A Anda akan ditulis, diperdebatkan, dan dikunci secara langsung oleh para ahli litigasi pajak kami. Kami menulis kontrak dengan pola pikir seorang petarung pengadilan: membayangkan bagaimana klausul tersebut akan dibongkar oleh hakim di masa depan jika sengketa benar-benar terjadi, dan memastikan klausa tersebut mustahil dipatahkan.
Jangan Menandatangani Term Sheet Tanpa Arsitek Kepatuhan
Ketidakmampuan dewan direksi dalam mengeksploitasi fungsi dan peran konsultan pajak dalam proses M&A adalah bentuk pengkhianatan fatal terhadap perlindungan aset (fiduciary duty) perseroan multinasional Anda. Di era di mana algoritma Big Data pemerintah memiliki akses seketika terhadap perubahan akta notaris di sistem AHU dan aliran dana di perbankan sentral, mengakuisisi perusahaan tanpa pemindaian pajak forensik sama halnya dengan menyuntikkan sel kanker aktif langsung ke dalam pembuluh darah arus kas perseroan Anda.
Pada detik di mana perseroan Anda merayakan penyelesaian akuisisi (Closing Date) dan bersiap mengintegrasikan sistem, terbitnya Surat Perintah Pemeriksaan (SP2) yang mewarisi dosa pemegang saham masa lalu akan secara instan menghancurkan proyeksi valuasi, melumpuhkan operasional, dan menghapus seluruh keuntungan sinergi yang telah susah payah Anda presentasikan kepada para investor.
Apakah departemen business development dan CFO Anda hari ini sedang bersiap menandatangani Share Purchase Agreement (SPA) bernilai ratusan miliar, namun lampiran Tax Due Diligence-nya hanya disusun secara dangkal (desk review) tanpa memvalidasi risiko koreksi Transfer Pricing dari entitas target?
Apakah jajaran dewan direktur Anda telah menyadari secara empiris bahwa ketiadaan klausul Tax Indemnification dan Escrow Account yang agresif di dalam kontrak perikatan akan membuat perusahaan Anda menanggung beban pidana dan perdata atas manipulasi pajak yang dilakukan oleh manajemen sebelum Anda membelinya?
Jangan pernah mengundi kedaulatan likuiditas entitas perdata, keselamatan valuasi Joint Venture Anda, dan takdir stabilitas rantai permodalan B2B multinasional dengan bereksperimen membiarkan proses akuisisi berjalan buta tanpa pelindung litigasi administratif. Segera cabut akar risiko warisan birokrasi tersebut dan letakkan fondasi supremasi investasi perseroan Anda di episentrum kekebalan hukum yang paling mutlak.
Hubungi kami secara sangat rahasia sekarang juga dan amankan jadwal reservasi konsultasi bedah krisis akuisisi tingkat eksekutif bersama tim litigator komersial elit dari Skailaw di kantor eksklusif kami di Treasury Tower, SCBD hari ini. Kita gelar dan bedah secara forensik struktur transaksi akuisisi yang sedang Anda rencanakan, kita jalankan operasi Tax Due Diligence yang akan membongkar seluruh kerangka tengkorak utang di pembukuan Target Company, dan kita rancang bangun mahakarya arsitektur Share Purchase Agreement yang presisi, absolut, dan tak tertembus oleh ancaman sengketa hukum masa depan.
Kita kunci kedaulatan permodalan investasi Anda dengan arogansi rekayasa kontrak sipil dan fiskal yang sah, paksa pihak penjual untuk menanggung dosa masa lalu mereka tanpa kompromi, cegah potensi kiamat denda SKPKB yang menguras kas, dan lindungi secara mutlak supremasi ekspansi anorganik B2B multinasional Anda di seluruh wilayah hukum yurisdiksi Republik Indonesia.
Disclaimer :Seluruh naskah publikasi strategis komprehensif ini didesain dan dirilis secara eksklusif murni sebagai instrumen literasi tata kelola operasional hukum fundamental (Good Corporate Governance) serta panduan navigasi arsitektur mitigasi risiko litigasi perpajakan dan restrukturisasi berisiko tinggi (high-risk M&A tax compliance architectures) bagi jajaran eksekutif C-Level korporasi tingkat makro (B2B/PMA). Seluruh informasi konseptual, elaborasi yuridis, dekonstruksi parameter hukum formal, serta tafsir atas peran konsultan pajak dalam proses M&A yang dijabarkan di dalam dokumen ini—termasuk namun tidak terbatas pada metodologi pelaksanaan Tax Due Diligence (TDD), analisis perbandingan beban pajak (PPN dan PPh) antara skema Share Deal dan Asset Deal, perancangan draf perlindungan Tax Indemnification dan mekanisme Escrow Account, hingga implikasi pewarisan Surat Ketetapan Pajak Kurang Bayar (SKPKB) bersanksi eksponensial—disajikan secara ringkas semata-mata untuk tujuan pencerahan rasionalitas makro-manajerial. Dokumen ini TIDAK BISA serta sama sekali tidak dapat ditafsirkan atau diandalkan sebagai sebuah instrumen Legal Opinion formal yang memiliki kekuatan hukum mengikat di hadapan otoritas Direktorat Jenderal Pajak (DJP), Penelaah Keberatan, Pemeriksa Lapangan (Auditor), Badan Koordinasi Penanaman Modal (BKPM), institusi perbankan, maupun Majelis Hakim Pengadilan Niaga, Pengadilan Pajak, dan Badan Arbitrase Nasional.
Mengingat tingginya tingkat volatilitas pembaruan regulasi Surat Edaran internal otoritas pajak terkait restrukturisasi, pergerakan fluktuatif rezim pengawasan perpajakan internasional (BEPS/Global Minimum Tax), serta sangat rentannya celah penerapan hukum perikatan perdata terhadap pembatalan klausul ganti rugi (indemnity) sepihak oleh pengadilan akibat kecacatan perumusan kontrak, firma hukum Skailaw (yang secara operasional terpusat secara mutlak dan berkedudukan di SCBD Jakarta) secara absolut membebaskan diri dan menolak dengan tegas segala bentuk liabilitas (tanggung jawab tuntutan gugatan kerugian), baik di dalam maupun di luar area persidangan, di dalam rumpun hukum perdata, administrasi negara, sengketa investasi PMA, maupun hukum pidana korporasi. Penolakan kewajiban pertanggungjawaban hukum ini mencakup secara spesifik keseluruhan potensi kerugian material maupun imaterial tingkat kepunahan ekuitas entitas—seperti mewarisi tagihan SKPKB ratusan miliar rupiah akibat ketiadaan Tax Due Diligence, gagalnya pencairan klaim ganti rugi terhadap pihak Penjual akibat kelemahan draf Share Purchase Agreement, penetapan denda PPN tambahan akibat kesalahan memilih rute Asset Deal, hingga terblokirnya proses akuisisi oleh penolakan persetujuan otoritas—yang muncul sebagai konsekuensi logis fatal akibat manuver eksekusi M&A yang bersifat coba-coba, penandatanganan Term Sheet secara naif tanpa screening forensik pajak, perancangan kontrak oleh pengacara non-spesialis pajak, atau tindakan prosedural aksi korporasi yang diambil secara mandiri oleh direksi pembaca, tanpa terlebih dahulu berlandaskan pada tahapan prosedur uji tuntas (due diligence) litigasi resmi, menyeluruh, komprehensif, dan tersertifikasi yang dikawal secara ketat oleh jajaran litigator penyelesaian sengketa komersial dari firma kami.
Dalam rangka menghindarkan perseroan korporasi multinasional Anda dari jebakan kiamat ketidakpastian hukum akuisisi yang secara pasti dapat menyebabkan kehancuran Return on Investment (ROI), pengurasan likuiditas laba ditahan untuk membayar denda, dan eksposur pidana perpajakan peninggalan manajemen lama secara permanen di masa depan, jajaran direktur dan dewan komisaris sangat diwajibkan oleh mandat imperatif perlindungan aset investasi (fiduciary duty) untuk sesegera mungkin mengamankan dan menjadwalkan agenda perumusan mitigasi taktik restrukturisasi rahasia tingkat tinggi (attorney-client privilege) di kantor perwakilan komando kami guna membedah secara mikroskopik dan forensik struktur finansial Target Company yang dituduhkan otoritas tersebut, lalu merumuskan taktik pembangunan arsitektur kontrak akuisisi B2B yang secara paripurna diselaraskan dengan mitigasi ancaman penyidikan agresif serta mengamankan keutuhan profil kedaulatan valuasi komersial perseroan Anda dari kebocoran fiskal tanpa kompromi.