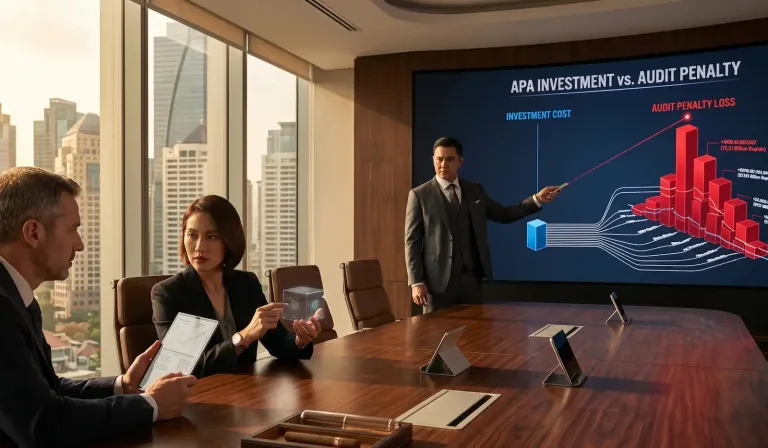
Di meja bundar ruang rapat direksi perseroan multinasional, setiap kali wacana mitigasi risiko pajak internasional diajukan, perdebatan selalu berujung pada satu angka krusial: anggaran. Ketika Chief Financial Officer (CFO) menyodorkan proposal untuk mengunci kedaulatan margin afiliasi melalui traktat perpajakan resmi, pertanyaan pertama yang selalu meluncur dari dewan komisaris adalah seputar kalkulasi biaya pengajuan advance pricing agreement (APA). Di era turbulensi regulasi fiskal tahun 2026, memandang pengajuan APA sekadar sebagai “biaya operasional tambahan” atau sunk cost adalah sebuah miopia manajerial tingkat akut yang secara konsisten menjerumuskan Penanaman Modal Asing (PMA) ke dalam pusaran sengketa pajak yang mematikan.
Banyak entitas Business-to-Business (B2B) yang mundur dari negosiasi diplomasi pajak tingkat tinggi ini karena ilusi bahwa prosesnya terlalu mahal, terlalu lama, dan menguras sumber daya internal. Mereka lebih memilih mengalokasikan anggaran untuk menyewa konsultan murahan yang hanya membuat Transfer Pricing Documentation (TP Doc) pasca-transaksi secara copy-paste. Hasilnya? Saat mesin intelijen Direktorat Jenderal Pajak (DJP) turun mengeksekusi pemeriksaan pada tahun berikutnya, TP Doc tersebut dibongkar dengan mudah, otoritas melakukan koreksi sepihak atas margin afiliasi, dan perseroan dihantam Surat Ketetapan Pajak Kurang Bayar (SKPKB) senilai ratusan miliar rupiah. Di titik nadir inilah, para direktur baru menyadari bahwa harga sebuah kepatuhan preventif jauh lebih murah dibandingkan dengan biaya kehancuran sebuah litigasi.
Menavigasi arsitektur permodalan global dan mengunci kedaulatan margin perseroan menuntut penguasaan matematika forensik yang mustahil dieksekusi oleh kantor akuntan publik reguler. Berpusat secara mutlak di episentrum kekuasaan komersial di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw lahir untuk merekayasa ulang paradigma tersebut. Kami secara ekstrem mengisolasi portofolio firma dengan menolak keras seluruh sengketa ritel, pajak kepatuhan orang pribadi, maupun UMKM, demi menjamin 100% bandwidth intelijen tata negara, kapasitas negosiasi tax treaty, dan kebrutalan litigasi komersial kami dipersenjatai murni untuk menyelamatkan ekuitas perseroan makro (B2B) dari intervensi auditor lapangan.
Melalui Executive Brief forensik yang ekstensif ini, kami akan mendekonstruksi anatomi sesungguhnya dari struktur pendanaan APA. Kami akan membongkar ilusi penghematan fiktif, membedah komponen biaya yang tidak tertulis dalam regulasi resmi, merumuskan proyeksi Return on Investment (ROI) mutlak dari perlindungan pajak berganda, dan mendiktekan strategi alokasi anggaran agar investasi kepatuhan perseroan Anda terbayar lunas dalam bentuk kedaulatan operasional yang tak tersentuh oleh mesin audit negara.
Dekonstruksi Terminologi: Apakah Ada Tarif Resmi Penerimaan Negara?
Kesesatan berpikir pertama yang sering melanda departemen In-House Counsel adalah asumsi bahwa ada “tarif resmi” atau retribusi Penerimaan Negara Bukan Pajak (PNBP) triliunan rupiah yang harus disetorkan kepada kas negara untuk mendaftarkan APA.
Berdasarkan arsitektur hukum perpajakan internasional yang berlaku di Indonesia (khususnya PMK Nomor 22/PMK.03/2020), tidak ada pungutan biaya resmi atau retribusi dari Direktorat Jenderal Pajak (DJP) untuk memproses permohonan Advance Pricing Agreement. Otoritas negara (Direktorat Perpajakan Internasional) memproses perundingan ini sebagai bagian dari layanan kepastian hukum bagi Wajib Pajak.
Namun, ketiadaan tarif resmi negara ini bukan berarti prosesnya gratis. Menyodorkan permohonan Bilateral APA ke meja Competent Authority DJP dan otoritas pajak negara asing (misalnya IRS di Amerika Serikat atau IRAS di Singapura) setara dengan menyodorkan proposal merger dan akuisisi tingkat global.
Beban biaya pengajuan advance pricing agreement yang sesungguhnya terletak sepenuhnya pada Biaya Arsitektur Profesional (Professional Architecture Cost). Anda sedang mendanai sebuah operasi intelijen ekonomi untuk merancang Value Chain Analysis (VCA), menyewa akses ke database finansial global rahasia (seperti Orbis atau Bloomberg), dan membiayai jam terbang para negosiator elit yang akan berhadapan langsung dengan diplomat pajak negara. Mencoba menekan anggaran di sektor profesional ini sama halnya dengan menyewa arsitek amatir untuk mendesain fondasi bendungan raksasa.
Anatomi Anggaran Forensik: Ke Mana Sebenarnya Alokasi Dana Anda Mengalir?
Bagi jajaran CFO yang membutuhkan rincian kualitatif sebelum mencairkan anggaran, proses diplomasi APA bukanlah proyek one-off (sekali jadi), melainkan orkestrasi multi-tahun yang dibagi ke dalam fase-fase kritis. Di war room Skailaw SCBD, kami mendesain matriks anggaran secara transparan berdasarkan intervensi forensik tingkat tinggi.
Berikut adalah dekonstruksi komponen biaya yang akan menyelamatkan perusahaan Anda:
A. Fase Pre-Filing & Stress Testing (Audit Bayangan)
Sebelum dokumen resmi menyentuh meja DJP, tim litigator kami harus membongkar seluruh isi perut perseroan Anda. Kami tidak akan membiarkan Anda maju ke meja perundingan jika struktur harga Anda berisiko memicu audit.
- Alokasi Biaya: Audit Transfer Pricing internal, dekonstruksi rantai pasok afiliasi, dan simulasi Red Teaming (skenario di mana kami bertindak sebagai auditor DJP terkejam untuk menghancurkan argumen ekonomi Anda sendiri). Ini adalah biaya pencegahan bunuh diri administratif.
B. Fase Akses Database Benchmarking Global
DJP memiliki database rahasia. Untuk melawan logika mereka, perseroan Anda harus dipersenjatai dengan database yang sama kuat atau bahkan lebih superior.
- Alokasi Biaya: Pembelian lisensi akses ke database komersial internasional (seperti Moody’s Analytics, Orbis, KtMINE) untuk mencari perusahaan pembanding independen (comparables) yang secara fungsi, aset, dan risiko setara dengan entitas B2B Anda. Otoritas hanya akan tunduk pada data kuantitatif yang tak terbantahkan.
C. Fase Rekayasa Proposal & Value Chain Analysis (VCA)
Menulis proposal APA bukan sekadar mengisi formulir; ini adalah merangkum seluruh perputaran ekonomi multinasional Anda ke dalam satu dokumen tebal yang logis, presisi, dan tak terbantahkan.
- Alokasi Biaya: Ratusan jam kerja kolaboratif antara ahli akuntansi forensik, ahli ekonomi makro, dan litigator pajak internasional untuk merumuskan Asumsi Kritikal (Critical Assumptions) yang akan mengunci kesepakatan.
D. Fase Negosiasi Bilateral (Diplomatic War Room)
Jika Anda mengajukan Bilateral APA (perjanjian yang melibatkan dua negara untuk mencegah pajak ganda), proses ini bisa memakan waktu 2 hingga 4 tahun.
- Alokasi Biaya: Pendampingan strategis maraton. Tim elit SCBD kami bertindak sebagai buffer absolut antara perseroan dan Competent Authority, mengeliminasi fishing expedition (pencarian kesalahan secara acak) dari otoritas, serta memastikan tidak ada rahasia dagang yang terekspos secara sia-sia.
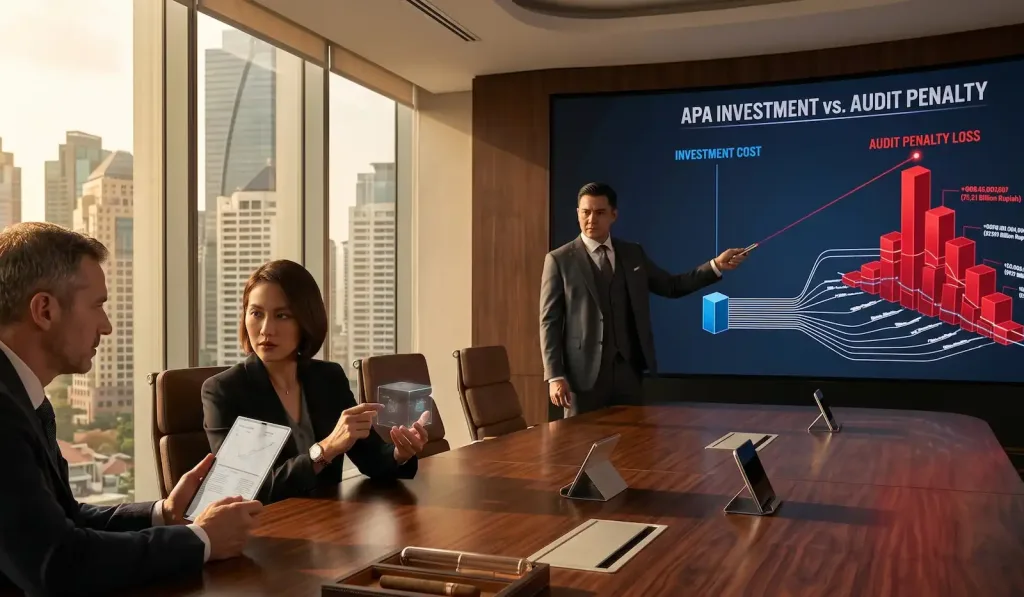
Matematika Kehancuran: Biaya Negosiasi APA vs. Kiamat Audit (Studi Kasus 2026)
Untuk membenarkan alokasi pendanaan ini kepada pemegang saham (shareholders), seorang CFO harus mampu menyajikan proyeksi Return on Investment (ROI) dalam bentuk “Penghindaran Kerugian” (Loss Prevention).
Mari kita bedah simulasi forensik dari dua perusahaan PMA Manufaktur Otomotif fiktif (PT Alfa dan PT Beta) di tahun 2026 yang memiliki nilai transaksi afiliasi sebesar Rp 1 Triliun per tahun, dengan target margin laba wajar di angka 5%.
Skenario PT Alfa (Pendekatan Reaktif/Pelit Anggaran): CFO PT Alfa menolak wacana APA karena menganggap anggaran jasa konsultan litigasi internasional terlalu mahal. Mereka memilih membayar konsultan ritel murah untuk membuat TP Doc standar seharga beberapa ratus juta rupiah.
- Tahun ke-3: Auditor DJP turun tangan. Mereka menolak TP Doc PT Alfa, menyatakan bahwa margin wajarnya harusnya 10% (bukan 5%).
- Dampak Koreksi: DJP mengoreksi laba sebesar 5% dari Rp 1 Triliun = Rp 50 Miliar per tahun. Untuk 3 tahun yang diaudit, total laba yang dikoreksi = Rp 150 Miliar.
- Kiamat Likuiditas: PT Alfa diterbitkan SKPKB senilai puluhan miliar rupiah ditambah sanksi bunga eksponensial. Kas mereka hancur, dan mereka terpaksa mengajukan pinjaman bank darurat hanya untuk membayar sanksi pajak.
Skenario PT Beta (Pendekatan Proaktif ala Skailaw SCBD): CFO PT Beta memahami arsitektur krisis. Mereka merestui pengeluaran miliaran rupiah di awal sebagai biaya pengajuan advance pricing agreement untuk mengunci margin 5% melalui perundingan bilateral.
- Hasil: DJP dan otoritas asing setuju. Margin 5% dikunci dalam traktat resmi selama 5 tahun ke depan (ditambah opsi rollback ke tahun sebelumnya).
- Dampak Likuiditas: Ketika auditor lapangan tiba di tahun ke-3, mereka dilarang keras secara hukum untuk menyentuh transaksi afiliasi PT Beta.
- ROI: Dengan investasi mitigasi di awal, PT Beta berhasil menyelamatkan aset likuiditas sebesar Rp 150 Miliar dari ancaman koreksi pajak. ROI dari perlindungan ini mencapai ribuan persen, memastikan dividen pemegang saham aman tanpa gangguan.
Jebakan Konsultan Amatir: Bahaya Black Market Pricing di Perizinan B2B
Di pasar jasa konsultasi Jakarta, Anda akan selalu menemukan biro atau agen yang menawarkan jasa pengurusan APA dengan harga yang mencurigakan murahnya. Mengambil tawaran ini adalah bentuk pengkhianatan terhadap kedaulatan rahasia perseroan Anda.
Mengapa proposal APA sering kali dibatalkan secara sepihak oleh otoritas di tengah jalan?
- Asimetri Kapasitas Ekonomi: Konsultan amatir tidak memiliki akses ke database benchmarking tingkat dewa. Mereka menggunakan data pembanding murahan yang dengan mudah didekonstruksi dan dipatahkan oleh tim analis DJP yang jauh lebih canggih.
- Transparansi Bunuh Diri: Biro jasa biasa cenderung bersikap terlalu patuh (over-compliant). Saat DJP meminta tambahan data, mereka menyerahkan seluruh General Ledger dan korespondensi internal Anda tanpa disaring. Ini memberikan peluru gratis bagi auditor untuk mengoreksi pos pajak lain (seperti PPN atau Withholding Tax) meskipun negosiasi APA gagal.
- Ketiadaan Tameng Litigasi: Jika negosiasi mengalami jalan buntu (deadlock), konsultan administratif tidak memiliki kapasitas untuk menekan otoritas secara konstitusional. Mereka akan mundur dan meninggalkan perseroan Anda dalam status rentan (karena data Anda sudah terlanjur terbuka di sistem DJP).
Fitur “Rollback”: Senjata Rahasia Penghapus Dosa Masa Lalu
Salah satu nilai jual paling mematikan dari instrumen APA yang sering gagal dikuantifikasi oleh jajaran direksi adalah fitur Rollback (Pemberlakuan Mundur).
Jika Anda menyepakati margin laba dengan otoritas pajak untuk periode 5 tahun ke depan (misalnya 2026-2030), hukum mengizinkan kesepakatan tersebut ditarik mundur untuk mengamankan tahun-tahun pajak sebelumnya (misalnya 2024 dan 2025) yang kebetulan belum kedaluwarsa dan belum diaudit oleh DJP.
Artinya, satu investasi untuk masa depan secara otomatis menyapu bersih (clean sweep) seluruh dosa dan risiko sengketa yang tertinggal di laci masa lalu pembukuan Anda. Berapa nilai valuasi dari malam-malam di mana CFO Anda bisa tidur nyenyak tanpa dihantui ketakutan auditor mengetuk pintu lobi? Itulah nilai sesungguhnya dari diplomasi pajak B2B.
Benteng Supremasi B2B: Mengapa Arsitektur Skailaw SCBD Adalah Valuasi Terbaik?
Menyerahkan negosiasi traktat sekelas Advance Pricing Agreement kepada kantor konsultan ritel yang tidak dilatih bermanuver di arena hukum tata negara adalah kelalaian yang meletakkan brankas rahasia ekuitas Anda di bawah todongan birokrasi, tanpa perisai konstitusi. Diplomasi pajak internasional adalah peperangan asimetris yang melibatkan rekayasa rantai pasok, analisis kesepadanan ekonomi makro, dan seni negosiasi high-stakes.
Berpusat murni di jantung gravitasi kapital Asia Tenggara, bernaung mutlak di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw lahir dan dioperasikan untuk memikul beban diplomasi tingkat tinggi ini dan mengambil alih kendali penuh dari pundak para direktur B2B.
- Isolasi Portofolio Eksklusif B2B: DNA kelembagaan firma kami dimurnikan secara radikal dengan memblokir seluruh sengketa pajak orang pribadi, UMKM, maupun kepatuhan sipil awam. Isolasi ekstrem ini memastikan bahwa 100% kapasitas intelijen negosiasi bilateral, penguasaan pandoman Transfer Pricing OECD, dan arsitektur perlawanan hukum acara kami dipersenjatai murni untuk mengunci kedaulatan permodalan korporasi makro dan melindungi kelancaran rantai pasok lintas batas perseroan Anda.
- Tameng Diplomasi Anti-Eksploitasi (Shield of Diplomacy): Tim elit SCBD kami bertindak sebagai bemper pelindung absolut antara jajaran direksi dan Competent Authority DJP. Kami menerapkan doktrin Data Diet yang kaku—mengeliminasi risiko over-disclosure data sensitif yang berpotensi dimanfaatkan oleh intelijen negara untuk menginisiasi koreksi fiskal di masa lalu.
- Integrasi Litigasi Berkelanjutan: Kesepakatan APA yang kami arsiteki tidak berakhir sebagai selembar kertas. Dokumen ini didesain dengan lapisan pelindung konstitusional. Jika terjadi anomali krisis ekonomi global yang mendisrupsi Asumsi Kritikal di tahun ketiga, struktur kontrak kami telah menyiapkan klausul renegosiasi otomatis (escape clause) yang mustahil dibatalkan secara sepihak oleh otoritas birokrasi.
Jangan Berperang di Masa Depan Tanpa Perjanjian Gencatan Senjata
Siklus pemeriksaan pajak Transfer Pricing bukanlah prosedur administratif rutin; ia adalah mesin penyedot likuiditas yang didesain secara sistematis untuk menghantam margin laba entitas PMA dan korporasi multinasional secara berulang setiap tahun. Menimbang-nimbang biaya pengajuan advance pricing agreement tanpa membandingkannya dengan kehancuran arus kas akibat denda SKPKB yang bersifat eksponensial adalah bentuk irasionalitas ekonomi tertinggi bagi seorang CFO.
Membuka data struktur harga afiliasi internal perusahaan kepada Direktorat Perpajakan Internasional tanpa berbekal fondasi Value Chain Analysis tingkat forensik, atau melangkah ke meja perundingan Bilateral menggunakan jasa konsultan black market, sama halnya dengan meletakkan cetak biru permodalan Anda di bawah pisau guillotine auditor negara.
Apakah korporasi multinasional B2B Anda saat ini memutar lebih dari 50% perputaran bisnisnya melalui skema transaksi ke anak perusahaan lintas batas, beban royalty, atau management fee yang terus-menerus menjadi target kecurigaan otoritas negara?
Apakah jajaran dewan direktur dan General Counsel Anda telah menyadari secara empiris bahwa setiap tahun buku yang Anda lewati tanpa perlindungan Advance Pricing Agreement adalah tahun di mana perseroan Anda rentan dibantai oleh pajak ganda (Double Taxation) dan dikuras permodalannya oleh sanksi administratif yang agresif?
Jangan pernah mengundi kedaulatan margin laba operasional, kerahasiaan struktur biaya, dan kelangsungan stabilitas rantai pasok (supply chain) Penanaman Modal Asing Anda dengan menunda urgensi “Perjanjian Gencatan Senjata” ini. Segera netralisir anomali sengketa masa lalu melalui fitur rollback dan kunci margin wajar masa depan Anda sebelum auditor lapangan kembali menerbitkan Surat Perintah Pemeriksaan (SP2).
Hubungi kami secara sangat rahasia sekarang juga dan amankan jadwal reservasi konsultasi bedah arsitektur korporasi tingkat eksekutif bersama tim litigator pajak komersial elit dari Skailaw di kantor eksklusif kami di Treasury Tower, SCBD hari ini. Kita gelar dan bedah secara tuntas anatomi kontrak afiliasi perseroan Anda, kita jalankan simulasi Red Teaming brutal atas validitas Transfer Pricing Documentation yang sudah ada, dan kita rancang bangun mahakarya proposal Advance Pricing Agreement yang presisi, matematis, dan absolut.
Kita kunci seluruh celah koreksi auditor lapangan tanpa sisa, paksa otoritas dua negara menyepakati kedaulatan harga wajar operasional perusahaan Anda secara permanen selama 5 tahun ke depan, amankan fasilitas kekebalan audit masa lalu, dan lindungi secara mutlak kedaulatan likuiditas ekspansi B2B multinasional Anda di kancah persaingan global tanpa kompromi sedikit pun.
Disclaimer: Seluruh naskah publikasi strategis komprehensif ini didesain dan dirilis secara eksklusif murni sebagai instrumen literasi tata kelola operasional hukum fundamental (Good Corporate Governance) serta panduan navigasi arsitektur kepatuhan berisiko tinggi (high-risk international tax architectures) bagi jajaran eksekutif C-Level korporasi tingkat makro (B2B/PMA). Seluruh informasi konseptual, elaborasi yuridis, rasionalisasi rasio investasi ekonomi (ROI), serta tafsir regulasi PMK Nomor 22/PMK.03/2020 mengenai prosedur Advance Pricing Agreement (APA) yang dijabarkan di dalam dokumen ini dipublikasikan secara ringkas semata-mata untuk keperluan edukasi dan pencerahan manajerial tingkat atas. Dokumen ini TIDAK BISA serta sama sekali tidak dapat ditafsirkan atau diandalkan sebagai sebuah instrumen Legal Opinion formal yang memiliki kekuatan hukum mengikat di hadapan otoritas Direktorat Perpajakan Internasional DJP, Competent Authority negara mitra P3B, auditor pemeriksa pajak lapangan, maupun Majelis Hakim Pengadilan Pajak Republik Indonesia.
Mengingat tingginya tingkat kompleksitas dan volatilitas dinamika negosiasi bilateral perpajakan internasional, pergeseran interpretasi pedoman OECD Transfer Pricing Guidelines yang diadaptasi secara fluktuatif oleh pemerintah domestik, serta sangat rentannya celah penerapan analisis kesepadanan ekonomi (comparability analysis) terhadap penolakan proposal atau pembatalan kesepakatan secara sepihak oleh arogansi birokrasi, firma hukum Skailaw (yang secara operasional terpusat secara mutlak dan berkedudukan di SCBD Jakarta) secara radikal membebaskan diri dan menolak dengan tegas segala bentuk liabilitas (tanggung jawab tuntutan gugatan kerugian), baik di dalam maupun di luar pengadilan, dalam rumpun hukum perdata, administrasi, maupun sengketa internasional. Pembebasan kewajiban pertanggungjawaban hukum ini mencakup secara spesifik seluruh potensi kerugian material tingkat kepunahan likuiditas entitas—seperti tertolaknya permohonan APA secara paksa, ditetapkannya koreksi sepihak pasca-kegagalan negosiasi (fishing expedition) oleh auditor lapangan, pengenaan Pajak Ganda (Double Taxation), hingga penerbitan denda administratif bernilai masif akibat over-disclosure data sensitif korporasi—yang timbul sebagai akibat langsung maupun tidak langsung dari kelalaian manajemen strategi internal, pengungkapan data rahasia perusahaan secara amatir, pemilihan konsultan non-litigasi yang tidak kompeten, atau manuver negosiasi mandiri yang dilakukan oleh direksi pembaca, tanpa melalui tahapan prosedur due diligence audit forensik resmi, menyeluruh, tersertifikasi, dan dikawal ketat oleh tim litigator spesialis dari firma kami.
Guna mencegah terjadinya eskalasi krisis diplomasi birokrasi yang akan secara pasti menghancurkan stabilitas rantai pasok afiliasi global perseroan serta menjerumuskan entitas ke dalam lubang hitam pemeriksaan pajak tahunan yang tanpa akhir, jajaran direktur dan CFO sangat diwajibkan oleh komitmen fiduciary duty kehati-hatian finansial untuk sesegera mungkin menjadwalkan agenda perumusan konsultasi tingkat tinggi yang bersifat sangat rahasia (attorney-client privilege) di kantor perwakilan komando kami guna membedah struktur Value Chain Analysis tersebut secara presisi dan merumuskan taktik diplomasi arsitektur APA yang kustom, mematikan, anti-eksploitasi, dan diarsiteki khusus sesuai dengan konstelasi makroekonomi perseroan multinasional Anda.