
Bagi entitas Penanaman Modal Asing (PMA) dan konglomerasi Business-to-Business (B2B), siklus pemeriksaan pajak tahunan atas transaksi afiliasi telah menjelma menjadi mesin penghisap likuiditas yang paling merusak. Ketika sebuah korporasi manufaktur multinasional terjebak dalam koreksi Transfer Pricing gila-gilaan dari Direktorat Jenderal Pajak (DJP) di satu sisi, dan otoritas pajak negara asalnya di sisi lain, kepanikan di ruang direksi adalah hal yang tak terhindarkan. Banyak Chief Financial Officer (CFO) yang kebingungan dan secara reaktif mempertanyakan, prosedur advance pricing agreement apa yang sebenarnya bisa diaktifkan untuk menghentikan pendarahan arus kas akibat pengenaan pajak ganda (Double Taxation) ini?
Mengandalkan perlawanan konvensional melalui Pengadilan Pajak kini terbukti mematikan; prosesnya memakan waktu bertahun-tahun, menyandera modal kerja perusahaan dalam bentuk sanksi administratif, dan berisiko memicu eskalasi ke ranah penyidikan pidana korporasi jika ditemukan indikasi “penggerusan laba negara”. Di era transparansi perpajakan global tahun 2026 ini, satu-satunya cara untuk memenangkan peperangan Transfer Pricing adalah dengan tidak berperang sama sekali. Anda harus memaksa negara untuk menandatangani “Traktat Gencatan Senjata” sebelum transaksi afiliasi tersebut diaudit.
Beroperasi murni dari pusat gravitasi ekonomi di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw lahir dengan DNA arsitektur litigasi tingkat tinggi untuk menghentikan mutasi krisis administratif menjadi tragedi finansial. Kami secara radikal menolak segala permintaan penanganan kasus UMKM ritel maupun pajak orang pribadi. Pensterilan portofolio ini menjamin 100% bandwidth intelijen diplomasi pajak internasional, penguasaan akuntansi forensik, dan brutalitas negosiasi bilateral kami dipersenjatai murni untuk menyelamatkan ekuitas perseroan makro (B2B).
Artikel Executive Brief komprehensif ini akan membongkar satu studi kasus nyata tentang bagaimana perusahaan PMA lolos dari jebakan sengketa abadi, mendekonstruksi anatomi instrumen pencegahan sengketa, dan memberikan peta navigasi absolut mengenai prosedur advance pricing agreement apa yang wajib dieksekusi oleh jajaran direksi untuk mengunci kedaulatan margin perseroan selama bertahun-tahun ke depan.
Studi Kasus Forensik: Menyelamatkan PMA Manufaktur dari Pajak Ganda
Untuk memahami urgensi strategis dari instrumen ini, mari kita bedah sebuah krisis nyata yang baru saja diselesaikan.
Anatomi Krisis (The Trigger): Sebuah perusahaan PMA Manufaktur skala makro di kawasan industri Cikarang (entitas anak dari holding raksasa di Jepang) dihantam koreksi Transfer Pricing masif oleh DJP selama tiga tahun berturut-turut. DJP menuduh perusahaan melakukan praktik profit shifting (penggeseran laba) ke luar negeri karena margin laba operasional mereka di Indonesia dianggap terlalu tipis jika dibandingkan dengan volume ekspor yang triliunan rupiah. Bencana memuncak ketika otoritas pajak di negara asal juga mengenakan pajak atas laba yang sama. Perusahaan terkena Double Taxation (Pajak Ganda) senilai ratusan miliar rupiah.
Kegagalan Jalur Konvensional: Awalnya, direksi memilih jalur normatif: mengajukan Keberatan dan Banding di Pengadilan Pajak. Namun, proses ini membekukan cash flow perseroan. Denda sanksi terus berakumulasi, dan ketegangan pemeriksaan memicu ancaman pidana perpajakan terhadap direksi.
Solusi Intervensi: Integrasi MAP dan APA Menyadari kebuntuan mematikan ini, tim negosiator elit mengambil alih komando dengan mengaktifkan strategi ganda yang proaktif:
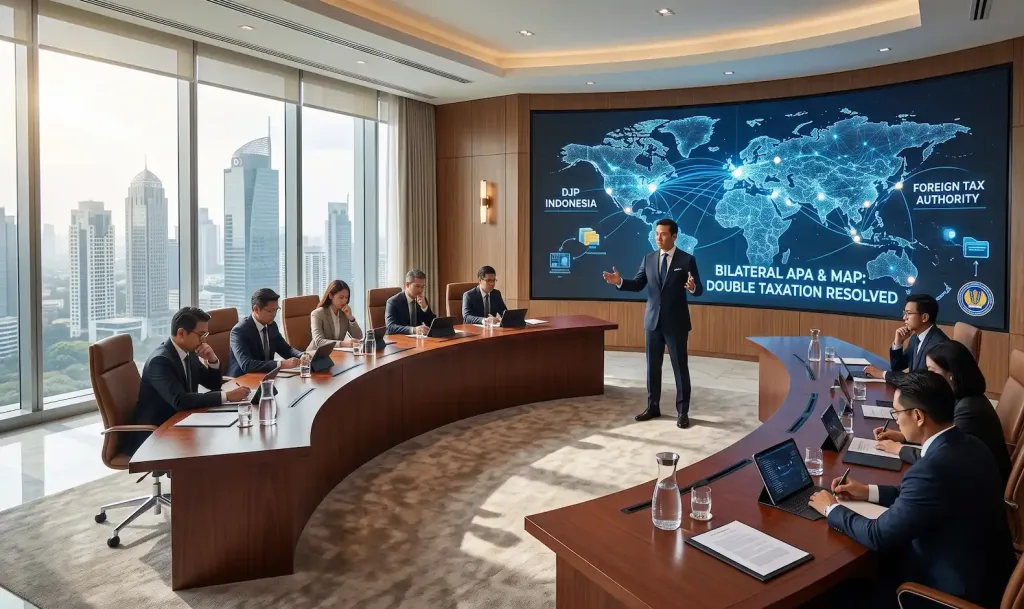
- Jalur Restrospektif melalui MAP (Mutual Agreement Procedure): Tim mendaftarkan sengketa masa lalu ini melalui mekanisme MAP berdasarkan Tax Treaty (P3B). Melalui jalur ini, otoritas DJP dan otoritas pajak asing dipaksa duduk di satu meja perundingan bilateral untuk menyelesaikan sengketa pajak ganda masa lalu tanpa harus menunggu putusan pengadilan yang berbelit-belit.
- Jalur Prospektif melalui APA (Advance Pricing Agreement): Secara paralel, perusahaan mengajukan permohonan Bilateral APA untuk mengunci rentang kewajaran margin (Arm’s Length Range) untuk masa depan. Perusahaan mendiktekan syarat margin yang bisa mereka sanggupi, dan meminta kedua negara menyepakatinya.
Hasil Akhir (The Resolution): Melalui diplomasi forensik tingkat tinggi, otoritas kedua negara akhirnya menyetujui penggunaan metode Transactional Net Margin Method (TNMM) dengan batas margin laba tetap. Koreksi masa lalu dihapus melalui kesepakatan MAP tanpa penalti pidana. Ke depan, perusahaan mengantongi “Kekebalan Audit” selama 5 tahun melalui dokumen APA. Auditor lapangan dilarang keras mengoreksi margin transaksi ekspor perusahaan tersebut. Likuiditas terselamatkan, dan risiko pidana direksi gugur seketika.
Dekonstruksi Terminologi: Prosedur Advance Pricing Agreement Apa Sebenarnya?
Beranjak dari studi kasus di atas, jajaran C-Suite harus memahami apa sebenarnya wujud fisik dari instrumen pelindung ini.
Secara hukum tata usaha negara perpajakan internasional, Advance Pricing Agreement (APA) adalah perjanjian tertulis yang mengikat secara hukum antara Direktur Jenderal Pajak (DJP) dengan Wajib Pajak, atau antara DJP dengan otoritas pajak negara mitra (Competent Authority).
Ruang lingkup kesepakatan yang dikunci dalam APA meliputi:
- Pemilihan Metode TP: Kesepakatan absolut apakah perseroan akan menggunakan metode perbandingan harga (CUP), metode biaya plus (Cost Plus), atau margin laba (TNMM).
- Pemilihan Data Pembanding (Comparables): Daftar perusahaan independen mana saja yang disahkan sebagai tolok ukur. (Ini menutup celah auditor DJP yang sering menggunakan database rahasia untuk menyalahkan perseroan).
- Asumsi Kritikal (Critical Assumptions): Parameter bisnis makro (misal: fluktuasi kurs maksimal, kapasitas produksi pabrik) yang menjaga perjanjian ini tetap sah.
Kekuatan Rollback: Menghapus Dosa Masa Lalu
Banyak eksekutif yang tidak menyadari bahwa keuntungan terbesar APA bukanlah semata-mata melindungi masa depan (hingga 5 tahun ke depan), melainkan fitur Rollback (Pemberlakuan Mundur). Jika Anda sepakat margin afiliasi Anda adalah 6% untuk tahun 2026-2030, Anda bisa memaksa DJP untuk memberlakukan angka 6% tersebut secara mundur ke tahun-tahun pajak yang belum diperiksa (misalnya 2024 dan 2025). Taktik ini membersihkan seluruh potensi sengketa yang tertinggal di laci pembukuan masa lalu Anda.
Unilateral vs. Bilateral APA: Memilih Medan Pertempuran B2B
Dalam merumuskan mitigasi sengketa, CFO harus memilih jalur mana yang paling strategis untuk rantai pasok logistik perseroan.
A. Unilateral APA (Traktat Domestik) Perjanjian satu arah yang hanya melibatkan perseroan Anda dengan DJP Indonesia.
- Kelebihan: Proses negosiasi cepat, biaya lebih rendah, dan ideal jika entitas lawan transaksi Anda berada di yurisdiksi yang otoritas pajaknya tidak agresif.
- Kelemahan: Jika otoritas pajak asing (negara Head Office Anda) tidak setuju dengan margin tersebut, perusahaan Anda tetap akan terkena pajak ganda. DJP Indonesia melindungi Anda, namun negara asal tetap memajaki laba tersebut.
B. Bilateral APA (Perisai Supranasional) Ini adalah holy grail dari perlindungan hukum, di mana DJP Indonesia bernegosiasi langsung dengan otoritas negara asing (misalnya IRS di AS, atau NTA di Jepang).
- Kelebihan Absolut: Menyelesaikan risiko Double Taxation hingga akar-akarnya. Jika angka disepakati, kedua negara terikat. Perseroan Anda terbebas dari tekanan ganda.
- Tantangan Eksekutif: Membutuhkan persiapan dokumen forensik (seperti Value Chain Analysis global) yang sangat rumit dan diplomasi tingkat antar-negara yang bisa memakan waktu penyelesaian 2 hingga 3 tahun.
Taktik Navigasi Eksekutif: Membedah Fase Eksekusi Prosedur APA
Membuka pintu negosiasi APA berarti menyerahkan proyeksi dan rahasia dagang perseroan kepada otoritas intelijen negara. Anda tidak bisa mengirim staf kepatuhan junior untuk misi bunuh diri ini.
Di war room SCBD, Skailaw mengeksekusi tahapan prosedur APA melalui 4 fase kedaruratan militer:
- Pra-Pengajuan (Pre-Filing & Stress Test): Sebelum dokumen resmi diserahkan, tim intelijen kami menginisiasi “Survei Bayangan” dengan DJP. Kami mengukur appetite otoritas secara anonim. Di saat yang sama, kami membongkar paksa model bisnis Anda. Jika struktur harga Anda mustahil dipertahankan secara logika ekonomi, kami akan memblokir pengajuan APA ini agar perseroan tidak secara sukarela memberikan peta jalan audit kepada DJP.
- Penyusunan Permohonan (Data Diet): Kami mendesain proposal permohonan dengan filter forensik yang ekstrem. Kami hanya melampirkan supply chain engineering dan analisis Fungsi-Aset-Risiko (FAR) yang mematikan keraguan DJP, sambil menyembunyikan data ambigu yang berpotensi memicu fishing expedition.
- Negosiasi War Room: Saat otoritas membedah data pembanding dan menuntut margin perseroan dinaikkan, litigator elit kami mendekonstruksi logika ekonomi mereka. Kami membenturkan asumsi DJP dengan standar pedoman OECD, memaksa otoritas untuk tunduk pada rasionalitas bisnis B2B internasional.
- Penandatanganan Perjanjian Bebas Audit: Naskah kesepahaman ditandatangani dengan klausul “jalan keluar” (escape clause) yang melindungi perseroan dari pembatalan sepihak jika terjadi krisis ekonomi makro yang tidak terprediksi.
Benteng Kedaulatan B2B: Mengapa Kehadiran Skailaw SCBD Adalah Mutlak?
Menyerahkan negosiasi traktat sekelas Advance Pricing Agreement kepada kantor akuntan publik biasa adalah sebuah kelalaian fiduciary duty yang meletakkan brankas rahasia ekuitas Anda di bawah todongan otoritas, tanpa perisai konstitusi.
Di pusat gravitasi komersial Asia Tenggara, berkedudukan secara absolut di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw didesain murni untuk mengorkestrasi diplomasi hukum tata negara perpajakan ini.
- Pemurnian Portofolio Hukum Ekstrem: DNA kelembagaan kami dimurnikan secara radikal dengan menolak seluruh sengketa pajak orang pribadi, UMKM, atau perdata awam. Isolasi target pasar B2B/PMA ini memastikan bahwa 100% bandwidth intelijen negosiasi bilateral, penguasaan Tax Treaty, dan arsitektur perlawanan hukum acara kami dipersenjatai murni untuk mengamankan kemerdekaan jajaran direksi dari jerat koreksi dan kriminalisasi fiktif.
- Tameng Diplomasi Forensik: Kami bertindak sebagai buffer absolut antara direksi dan otoritas. Arsitektur dokumen MAP dan APA yang kami bangun didesain begitu solid secara konstitusional, sehingga taktik ini secara harafiah mengunci ruang gerak auditor negara. Kami memastikan bahwa Andalah yang mendiktekan syarat margin operasional, bukan sekadar memohon belas kasihan atas denda yang dijatuhkan.
Jangan Berperang di Medan yang Bisa Anda Kunci
Bercermin pada krisis yang dialami korporasi B2B manufaktur di Cikarang, membiarkan transaksi afiliasi multinasional perseroan Anda berjalan tanpa tameng preventif adalah tindakan bunuh diri tata kelola korporasi. Siklus pemeriksaan pajak tahunan didesain untuk menghisap likuiditas B2B; menjawabnya dengan hanya mengandalkan perlawanan di Pengadilan Pajak adalah sebuah keputusasaan administratif.
Mempertanyakan prosedur advance pricing agreement apa yang harus ditempuh adalah bentuk kesadaran manajerial tertinggi. Ini bukan tentang bagaimana cara membalas SP2DK, melainkan tentang bagaimana merekayasa arsitektur hukum agar SP2DK tersebut tidak pernah diterbitkan selama 5 tahun ke depan. Ketiadaan APA dan MAP dalam cetak biru manajemen risiko perseroan Anda akan menjadikan entitas B2B Anda sebagai lumbung uang tunai gratis bagi target penerimaan negara, sembari mengekspos direksi pada risiko penyidikan pidana pencurian laba afiliasi.
Apakah korporasi multinasional B2B Anda saat ini mengeksekusi ratusan miliar rupiah melalui transaksi ke afiliasi luar negeri tanpa adanya perlindungan traktat antar-negara?
Apakah jajaran direktur keuangan (CFO) Anda telah menyadari secara empiris bahwa setiap tahun yang terlewat tanpa Advance Pricing Agreement adalah tahun di mana perseroan Anda rentan dibantai oleh pajak ganda dan sanksi administratif yang menguras kas pemegang saham?
Jangan pernah mengundi kedaulatan margin laba, kelangsungan ekspansi lintas batas, dan masa depan stabilitas perputaran rantai pasok komoditas B2B Anda. Segera netralisir anomali sengketa masa lalu melalui MAP dan kunci margin masa depan Anda sebelum auditor lapangan kembali menerbitkan Surat Perintah Pemeriksaan.
Hubungi kami secara sangat rahasia sekarang juga dan amankan jadwal reservasi konsultasi bedah taktik due diligence darurat tingkat eksekutif. Bersama tim arsitek perlindungan negosiasi internasional elit berskala makro dari Skailaw di kantor eksklusif kami di Treasury Tower, SCBD hari ini. Kita gelar dan bedah secara tuntas Value Chain Analysis perseroan Anda, kita rekonstruksi kelayakan permohonan Bilateral APA, dan kita rancang bangun mahakarya proposal diplomatik yang presisi, matematis, dan absolut.
Kita kunci kedaulatan harga wajar perusahaan Anda secara permanen, paksa otoritas dua negara untuk tunduk pada rasionalitas bisnis B2B Anda, hapus bersih sengketa koreksi di masa lalu melalui fitur rollback, dan lindungi secara mutlak kedaulatan likuiditas operasional B2B perseroan multinasional Anda tanpa kompromi sedikit pun.
Disclaimer: Seluruh naskah publikasi strategis komprehensif ini didesain dan dirilis secara eksklusif murni sebagai instrumen literasi tata kelola operasional hukum fundamental (Good Corporate Governance) serta panduan navigasi resolusi sengketa preventif bagi jajaran eksekutif C-Level korporasi tingkat makro (B2B/PMA). Seluruh informasi konseptual, elaborasi yuridis, studi kasus integrasi MAP, serta tafsir prosedur Advance Pricing Agreement (APA) yang dijabarkan di dalam dokumen ini dipublikasikan secara ringkas semata-mata untuk keperluan edukasi manajerial. Dokumen ini TIDAK BISA serta sama sekali tidak dapat ditafsirkan atau diandalkan sebagai sebuah instrumen Legal Opinion formal yang memiliki kekuatan hukum mengikat di hadapan otoritas Direktorat Perpajakan Internasional DJP, Competent Authority negara asing, maupun Majelis Hakim Pengadilan Pajak.
Mengingat tingginya volatilitas dinamika negosiasi bilateral perpajakan antar-negara, pergeseran regulasi panduan Transfer Pricing OECD, serta kompleksitas penerapan analisis kesepadanan yang amat rentan terhadap pembatalan sepihak oleh otoritas, firma hukum Skailaw (yang secara operasional terpusat secara mutlak dan berkedudukan di SCBD Jakarta) secara radikal membebaskan diri dan menolak dengan tegas segala bentuk liabilitas (tanggung jawab tuntutan gugatan kerugian), baik di dalam maupun di luar pengadilan, dalam rumpun hukum perdata, maupun tata usaha negara. Pembebasan kewajiban pertanggungjawaban hukum ini mencakup secara spesifik seluruh potensi kerugian material—seperti tertolaknya permohonan APA secara formal, ditetapkannya koreksi sepihak pasca-negosiasi (fishing expedition), hingga pengenaan denda administratif bernilai masif akibat over-disclosure data—yang timbul sebagai akibat dari kelalaian manajemen strategi internal, pengungkapan data rahasia perusahaan secara amatir, atau manuver negosiasi hukum mandiri yang dilakukan oleh direksi pembaca, tanpa melalui tahapan prosedur due diligence forensik resmi, menyeluruh, dan tersertifikasi bersama tim negosiator spesialis dari firma kami.
Guna mencegah terjadinya eskalasi krisis birokrasi yang akan secara pasti menghancurkan stabilitas rantai pasok afiliasi global perseroan, jajaran direktur dan CFO sangat diwajibkan oleh komitmen fiduciary duty kehati-hatian finansial untuk sesegera mungkin menjadwalkan agenda perumusan mitigasi rahasia (attorney-client privilege) di kantor perwakilan kami guna membedah struktur Value Chain Analysis tersebut secara presisi dan merumuskan taktik arsitektur pengajuan APA yang kustom, mematikan, dan diarsiteki khusus untuk melumpuhkan potensi sengketa pajak ganda perseroan Anda.