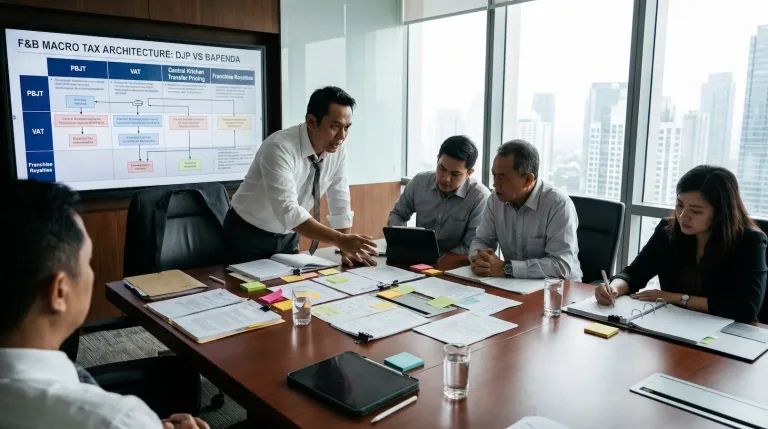
Dalam lanskap ekonomi metropolitan tahun 2026, industri Food and Beverage (F&B) di Jakarta tidak lagi didominasi oleh pemain tunggal. Ekosistem ini telah berevolusi menjadi arena pertempuran konglomerasi multinasional, pemegang lisensi Master Franchise asing (PMA), dan sindikasi Private Equity yang memutar arus kas bernilai triliunan rupiah melalui ratusan gerai dan infrastruktur Central Kitchen yang masif. Namun, di balik kemegahan valuasi dan agresivitas pembukaan cabang di mal-mal premium, tersembunyi sebuah ladang ranjau hukum tata usaha negara yang sangat mematikan. Mengelola tantangan pajak industri f&b jakarta di tingkat B2B bukan lagi sekadar tentang menghitung untung-rugi penjualan makanan; ini adalah tentang menavigasi peperangan yurisdiksi antara dua otoritas pemungut pajak yang saling bertabrakan: Pemerintah Daerah (Pemda/Bapenda) dan Pemerintah Pusat (DJP).
Mayoritas Chief Financial Officer (CFO) yang terbiasa di industri manufaktur atau logistik sering kali mengalami guncangan struktural (structural shock) saat masuk ke sektor F&B. Mereka tidak menyadari bahwa di Jakarta, sebuah tagihan makan siang di restoran tidak dikelola dengan hukum Pajak Pertambahan Nilai (PPN) konvensional, melainkan dikendalikan oleh rezim Pajak Barang dan Jasa Tertentu (PBJT) yang aturan mainnya didikte oleh Peraturan Daerah (Perda). Kesalahan dalam mengonfigurasi Point of Sale (POS), kelalaian memisahkan komponen Service Charge, hingga kebodohan dalam menetapkan harga Transfer Pricing dari Central Kitchen ke gerai franchise, akan secara otomatis mengundang “Audit Ganda” (Double Audit). Saat Bapenda menyita 10% dari omzet bruto Anda, DJP datang di hari berikutnya untuk merilis Surat Perintah Pemeriksaan (SP2) atas PPh Badan dan PPN Anda.
Menembus labirin tumpang tindih regulasi sektoral ini menuntut arsitektur litigasi dan akuntansi forensik yang mustahil diserahkan kepada konsultan pembukuan ritel. Berpusat secara mutlak di episentrum gravitasi kapital komersial di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw lahir dan diarsiteki murni untuk mengorkestrasi pertahanan tingkat makro ini. Kami memurnikan DNA kelembagaan firma dengan memblokir tanpa kompromi seluruh urusan kafe eceran, UMKM, maupun kepatuhan sipil awam. Pensterilan target pasar secara radikal ini menjamin bahwa 100% bandwidth intelijen fiskal, ketajaman dekonstruksi Transfer Pricing, dan kebrutalan navigasi administratif kami dipersenjatai murni untuk menyelamatkan ekuitas grup restoran multinasional (B2B/PMA) dari kiamat likuiditas akibat eksploitasi birokrasi.
Melalui Executive Brief komprehensif ini, kami akan membongkar secara forensik anatomi tantangan pajak industri f&b jakarta. Kami akan mendekonstruksi jebakan PBJT vs PPN, membedah risiko Transfer Pricing pada infrastruktur Central Kitchen, membongkar jebakan Gross vs Net Revenue pada aplikasi agregator pengiriman, dan merumuskan protokol pertahanan absolut agar kedaulatan permodalan grup F&B Anda tidak hancur oleh denda eksponensial di jantung ibu kota.
Yurisdiksi Ganda: Perang Brutal Antara Bapenda dan DJP
Akar fundamental dari seluruh tantangan pajak industri f&b jakarta terletak pada anomali konstitusional yang membelah otoritas pemajakan atas makanan dan minuman.
Di bawah payung Undang-Undang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), makanan dan minuman yang disajikan di restoran, rumah makan, dan kafe bukanlah objek Pajak Pertambahan Nilai (PPN), melainkan objek Pajak Daerah (kini disebut Pajak Barang dan Jasa Tertentu / PBJT atas Makanan dan/atau Minuman) yang tarifnya dipatok maksimal 10% oleh Pemprov DKI Jakarta.
Namun, CFO multinasional sering kali terjebak dalam pusaran konflik yurisdiksi ini karena batas antara PBJT (wewenang Bapenda) dan PPN (wewenang DJP) sangatlah tipis, terutama dalam skema bisnis B2B.
Jebakan PPN vs PBJT (Kasus Faktual)
Jika grup restoran Anda menerima pesanan katering masif untuk acara korporat BUMN, apakah tagihan tersebut dikenakan PBJT 10% atau PPN 11% (atau 12%)?
- Kesalahan Fatal: Staf in-house Anda menagih PBJT 10% dan menyetorkannya ke kas daerah (Bapenda).
- Audit DJP: Setahun kemudian, auditor DJP turun tangan, menyatakan bahwa karena katering tersebut masuk dalam kategori “Jasa Boga/Katering” yang spesifik, atau karena perusahaan Anda menerbitkan Invoice komersial alih-alih struk Dine-in, transaksi tersebut adalah Objek PPN. DJP akan menerbitkan Surat Ketetapan Pajak Kurang Bayar (SKPKB) PPN beserta dendanya. Uang 10% yang sudah Anda setor ke Bapenda tidak bisa begitu saja dipindahkan ke DJP. Perseroan Anda terkena pemajakan berganda (double taxation) murni karena blunder identifikasi objek.
Bom Waktu Komponen Service Charge
Di Jakarta, restoran premium lazim mengenakan Service Charge (Biaya Layanan) sebesar 5% hingga 10%. Tantangan pajak industri f&b jakarta memuncak pada titik ini: Apakah Service Charge ini dikenakan PBJT? Dan apakah ia terutang PPN? Otoritas pajak sering melakukan fishing expedition (pencarian kesalahan). Bapenda akan menagih 10% dari total (Harga Makanan + Service Charge). Di sisi lain, jika Service Charge tersebut tidak didistribusikan habis kepada karyawan, DJP akan mengklasifikasikan sisa Service Charge tersebut sebagai Penghasilan Perusahaan (Objek PPh Badan), bukan sekadar titipan. Kesalahan pemetaan di sistem ERP Anda akan menghancurkan rasio laba ditahan perseroan.
Arsitektur Central Kitchen: Jebakan Transfer Pricing B2B
Bagi konglomerasi F&B atau Master Franchise, mengelola 50 gerai di seluruh Jakarta tidak mungkin dilakukan tanpa adanya infrastruktur Central Kitchen (Dapur Pusat). Dapur Pusat memproduksi bahan baku setengah jadi (bumbu, adonan, daging marinasi), lalu mendistribusikannya ke gerai-gerai.
Di sinilah tantangan pajak industri f&b jakarta bertransformasi dari sekadar pajak konsumen menjadi pertempuran akuntansi forensik (Transfer Pricing):
Skenario A: Dapur Pusat dan Gerai Berada dalam Satu Entitas (Satu PT)
Jika Dapur Pusat di Pulogadung mengirim bahan baku ke gerai di SCBD (satu PT), ini adalah mutasi internal persediaan. Tidak ada PPN yang terutang, dan tidak ada PBJT. Namun, risikonya ada pada pembukuan Cost of Goods Sold (COGS). Jika alokasi biaya penyusutan mesin dan overhead Dapur Pusat tidak dibebankan secara presisi ke masing-masing cabang melalui sistem ERP yang solid, auditor pajak akan menolak Harga Pokok Penjualan (HPP) Anda di akhir tahun, memicu koreksi laba yang berakibat pada denda PPh Badan ratusan miliar.
Skenario B: Dapur Pusat Beda Entitas atau Menjual ke Mitra Franchise
Ini adalah ladang ranjau hukum B2B terbesar. Jika Dapur Pusat (PT A) menjual adonan ke gerai yang dimiliki oleh mitra waralaba/investor (PT B), transaksi ini wajib dikenakan PPN (karena bahan baku yang diolah pabrik bukan objek pajak daerah).
- Transfer Pricing Audit: DJP akan melakukan investigasi kejam. Berapa margin laba yang dikenakan oleh PT A kepada PT B? Jika harganya terlalu murah, DJP menuduh PT A menyembunyikan laba. Jika harganya terlalu mahal, DJP menolak biaya HPP di PT B. Tanpa Transfer Pricing Documentation (TP Doc) dan Value Chain Analysis tingkat forensik, grup bisnis Anda akan dibantai oleh koreksi afiliasi (Affiliate Correction).
Ilusi Omzet Agregator (Gofood/Grabfood): Bencana Ekualisasi Pihak Ketiga
Disrupsi teknologi telah melahirkan tantangan pajak industri f&b jakarta yang tidak pernah ada satu dekade lalu: Integrasi dengan platform agregator pengiriman makanan (seperti GoFood, GrabFood, ShopeeFood).
Bagi restoran kelas menengah atas, volume transaksi dari agregator bisa mencapai miliaran rupiah per bulan. Algoritma mesin Point of Sale (POS) dan ekualisasi laporan pajak Anda akan mengalami benturan brutal pada titik ini:
- Jebakan Gross vs Net Revenue (Omzet Kotor vs Bersih): Harga makanan di aplikasi adalah Rp 100.000. Pelanggan membayar Rp 100.000. Agregator mengambil komisi (misalnya 20% = Rp 20.000), dan mentransfer Rp 80.000 (Net) ke rekening bank perusahaan Anda.
- Bapenda Datang: Bapenda akan mengaudit POS Anda dan menuntut pembayaran PBJT 10% dari omzet bruto (Rp 100.000), bukan dari omzet bersih yang Anda terima (Rp 80.000).
- DJP Menyerang via SP2DK: DJP akan melakukan cross-matching. Mereka melihat omzet komersial di SPT Tahunan Anda dicatat menggunakan basis “Net” (karena staf accounting Anda hanya menjurnal uang yang masuk ke bank). Namun, DJP mendapat data dari pihak ketiga (aplikasi agregator) bahwa omzet bruto (Gross) Anda jauh lebih besar. DJP akan menerbitkan SP2DK menuduh Anda menyembunyikan omzet puluhan miliar.
- Absennya Bukti Potong PPh 23: Jika perusahaan Anda tidak menagih Bukti Potong PPh Pasal 23 dari pihak agregator atas biaya komisi (Rp 20.000) tersebut, auditor DJP akan melakukan koreksi fiskal positif, menolak seluruh biaya komisi agregator sebagai Deductible Expense (pengurang laba). Laba kena pajak Anda akan melonjak drastis secara artifisial.
Mengurai benang kusut rekonsiliasi antara POS, Bank, Bapenda, dan DJP ini menuntut Kertas Kerja Ekualisasi Forensik tingkat dewa yang mustahil dieksekusi oleh perangkat lunak akuntansi standar.
Ekuitas Lintas Batas: Master Franchise, Royalti, dan PPh 26
Jika grup F&B Anda berstatus Penanaman Modal Asing (PMA) atau merupakan pemegang lisensi Master Franchise dari merek global (seperti merek dari Amerika Serikat, Jepang, atau Korea Selatan), tantangan pajak industri f&b jakarta memasuki yurisdiksi Perpajakan Internasional.
Korporasi lokal (PT) diwajibkan menyetorkan Royalty Fee, Franchise Fee, atau Management Fee kepada entitas induk di luar negeri.
- Perang Withholding Tax (PPh 26): Membayar royalti ke luar negeri diwajibkan pemotongan PPh Pasal 26 sebesar 20%. CFO Anda mungkin menggunakan fasilitas Tax Treaty (P3B) untuk menurunkan tarif tersebut menjadi 10% atau 0%.
- Serangan Uji Beneficial Owner (BO): Di era Core Tax Administration System (CTAS) 2026, auditor DJP tidak lagi percaya pada selembar Certificate of Domicile (DGT Form). Mereka akan melakukan audit Substance Over Form. Apakah entitas di Singapura yang Anda bayar royalti tersebut adalah pemilik sah (Beneficial Owner)? Atau mereka hanya “Perusahaan Cangkang” yang digunakan untuk menghindari pajak sebelum uangnya diteruskan ke Amerika? Jika gagal dibuktikan, DJP akan membatalkan tarif diskon P3B, menagih kekurangan 20% secara retrospektif, ditambah denda sanksi ratusan miliar.
Arsitektur Pertahanan Skailaw: Benteng B2B di Jantung SCBD
Merespons brutalitas gempuran dari Pemda DKI dan Pemerintah Pusat secara bersamaan tidak bisa dilakukan dengan mentalitas defensif pasif. Mengelola tantangan pajak industri f&b jakarta di kasta tertinggi menuntut legal engineering, akuntansi forensik, dan manajemen mitigasi krisis tingkat makro.
Di episentrum komando gravitasi kapital Asia Tenggara, bernaung secara mutlak dan eksklusif di Treasury Tower, District 8, SCBD, Jakarta Selatan, Skailaw didesain murni untuk mematikan risiko Double Audit ini dan mengambil alih roda kemudi litigasi dari pundak para dewan direktur.
- Isolasi Target Pasar Secara Radikal: Kami memurnikan DNA kelembagaan firma dengan secara kaku, ketat, dan tanpa kompromi menolak segala bentuk permohonan penanganan kasus dari kafe independen, bisnis skala rumah tangga, atau pelaporan ritel. Isolasi target eksklusif ini menjamin bahwa seluruh kapasitas intelektual hukum, ketajaman dekonstruksi Transfer Pricing, dan bandwidth intelijen litigasi kami dipersenjatai 100% murni untuk melindungi kedaulatan ekuitas grup F&B makro (B2B) dan PMA multinasional dari arogansi operasi intelijen birokrasi.
- Operasi Red Teaming POS & Ekualisasi: Sebelum Bapenda memasang alat Tapping Box di mesin kasir Anda, atau sebelum DJP menerbitkan SP2DK, kami mengeksekusi operasi bedah preventif. Tim litigator kami akan membedah seluruh Chart of Accounts (CoA) di ERP akuntansi Anda, melakukan rekonsiliasi silang (Gross vs Net, PBJT vs PPN) dengan kebrutalan standar auditor tertinggi. Kami menemukan celah, mendiktekan perombakan pencatatan POS, dan menyusun matriks Kertas Kerja Ekualisasi Forensik yang akan membungkam auditor di hari pertama mereka bertugas.
- Tameng Litigasi Yurisdiksi Ganda (Dual-Shield Protocol): Jika SP2 Audit dari DJP dan Surat Pemeriksaan Pajak Daerah dari Bapenda turun secara bersamaan, Skailaw bertindak sebagai buffer (bemper pelindung) absolut. Direksi tidak akan pernah berhadapan dengan petugas. Kami mengontrol narasi dokumen, mengeksekusi taktik Data Diet, dan mengadu argumentasi hukum acara antar-instansi untuk memastikan klien tidak pernah menjadi korban pemajakan berganda yang cacat materiil.
Jangan Jadikan Triliunan Valuasi F&B Sebagai Korban Algoritma
Kebutaan literasi dari jajaran C-Level dalam memetakan tantangan pajak industri f&b jakarta secara komprehensif adalah bentuk pengkhianatan fatal terhadap perlindungan aset (fiduciary duty) perseroan multinasional Anda. Di era di mana algoritma Big Data pemerintah memiliki kapabilitas untuk menyedot data transaksi agregator dan rekening perbankan secara real-time, mengelola pajak F&B makro dengan pendekatan kasir tradisional sama halnya dengan menekan tombol eksekusi mati bagi likuiditas perusahaan Anda.
Pada detik di mana perseroan Anda sedang membangun valuasi untuk Initial Public Offering (IPO) atau bersiap mengakuisisi rantai restoran kompetitor, terbitnya denda SKPKB bernilai eksponensial—yang dipicu murni oleh kegagalan sistem akuntansi internal dalam membedakan objek PBJT dan PPN—akan secara instan menghancurkan kredibilitas finansial dan melumpuhkan ekspansi B2B Anda.
Apakah Tax Manager internal Anda hari ini masih membukukan pendapatan agregator menggunakan basis Net tanpa menyiapkan Kertas Kerja Ekualisasi Rekonsiliasi Komisi yang secara otomatis akan memicu SP2DK dari otoritas pusat pada kuartal berikutnya?
Apakah jajaran direktur keuangan (CFO) Anda telah menyadari secara empiris bahwa penetapan harga bahan baku dari Central Kitchen ke ratusan gerai franchise tanpa dilandasi Transfer Pricing Documentation berstandar Ex-Ante akan memberikan auditor hak absolut untuk mengoreksi laba triliunan rupiah perseroan Anda?
Jangan pernah mengundi kedaulatan privasi entitas perdata, keselamatan kerahasiaan buku besar ganda Anda, dan takdir stabilitas perputaran kas operasional F&B multinasional dengan bereksperimen menyerahkan kepatuhan sektoral ini kepada stagnasi inersia manajemen masa lalu. Segera cabut akar risiko kelalaian prosedural tersebut dan letakkan fondasi supremasi pertahanan fiskal perseroan Anda di episentrum kekebalan hukum yang paling mutlak.
Hubungi kami secara sangat rahasia sekarang juga dan amankan jadwal reservasi konsultasi bedah arsitektur kepatuhan tingkat eksekutif bersama tim litigator komersial elit dari Skailaw di kantor eksklusif kami di Treasury Tower, SCBD hari ini. Kita gelar dan bedah secara forensik neraca Tax Exposure perusahaan Anda terhadap benturan yurisdiksi ganda, kita validasi secara mikroskopik strategi rekonstruksi POS dan ERP yang akan mematikan red flags Bapenda maupun DJP, dan kita rancang bangun mahakarya arsitektur struktur transaksi afiliasi Central Kitchen yang presisi, absolut, dan tak tertembus oleh ancaman audit.
Kita kunci kedaulatan permodalan perseroan Anda dengan arogansi litigasi prosedural yang sah, paksa mesin intelijen lintas instansi untuk mengakui kewajaran pembukuan korporat Anda, cegah potensi kiamat pemajakan berganda, dan lindungi secara mutlak supremasi kelangsungan ekspansi jaringan restoran F&B multinasional Anda di seluruh wilayah hukum yurisdiksi Republik Indonesia tanpa kompromi sedikit pun.
Disclaimer: Seluruh naskah publikasi strategis komprehensif ini didesain dan dirilis secara eksklusif murni sebagai instrumen literasi tata kelola operasional hukum fundamental (Good Corporate Governance) serta panduan navigasi arsitektur mitigasi risiko litigasi fiskal berisiko tinggi (high-risk sectoral compliance architectures) bagi jajaran eksekutif C-Level korporasi tingkat makro (B2B/PMA) di industri Food and Beverage. Seluruh informasi konseptual, elaborasi yuridis, dekonstruksi parameter sistem akuntansi, serta interpretasi atas tantangan pajak industri f&b jakarta yang dijabarkan di dalam dokumen ini—termasuk namun tidak terbatas pada penafsiran batas yurisdiksi Pajak Daerah (PBJT berdasarkan UU HKPD) versus Pajak Pusat (PPN berdasarkan UU PPN), metode ekualisasi Gross vs Net pada agregator online, klasifikasi Service Charge sebagai objek pajak, penetapan Transfer Pricing (Arm’s Length Principle) pada Central Kitchen, hingga pengujian Beneficial Owner pada pembayaran royalti Master Franchise (PPh 26)—disajikan secara ringkas semata-mata untuk tujuan pencerahan rasionalitas makro-manajerial. Dokumen ini TIDAK BISA serta sama sekali tidak dapat ditafsirkan atau diandalkan sebagai sebuah instrumen Legal Opinion formal yang memiliki kekuatan hukum mengikat di hadapan otoritas Direktorat Jenderal Pajak (DJP), Badan Pendapatan Daerah (Bapenda) DKI Jakarta, Account Representative, Fungsional Pemeriksa Lapangan, Penyidik Pegawai Negeri Sipil (PPNS), maupun Majelis Hakim Pengadilan Pajak dan Pengadilan Tata Usaha Negara.
Mengingat tingginya tingkat volatilitas pembaruan arsitektur peraturan daerah (Perda) dan surat edaran DJP, pergerakan fluktuatif diskresi interpretasi auditor yang senantiasa saling bertabrakan antar-instansi dalam mengejar target penerimaan negara/daerah, serta sangat rentannya celah penerapan hukum administratif terhadap penetapan denda berganda secara sepihak oleh arogansi birokrasi, firma hukum Skailaw (yang secara operasional terpusat secara mutlak dan berkedudukan di SCBD Jakarta) secara absolut membebaskan diri dan menolak dengan tegas segala bentuk liabilitas (tanggung jawab tuntutan gugatan kerugian), baik di dalam maupun di luar area persidangan, di dalam rumpun hukum perdata, administrasi negara, maupun sengketa hukum pidana. Penolakan kewajiban pertanggungjawaban hukum ini mencakup secara spesifik keseluruhan potensi kerugian material maupun imaterial tingkat kepunahan ekuitas entitas—seperti diterbitkannya Surat Ketetapan Pajak Kurang Bayar (SKPKB) triliunan rupiah akibat gagalnya pemisahan objek PBJT dan PPN, koreksi HPP masif akibat ketiadaan Transfer Pricing Documentation yang valid, penyitaan paksa aset perseroan oleh Juru Sita Negara akibat tunggakan pajak berganda, hingga penetapan status Pemeriksaan Bukti Permulaan (Bukper) pidana—yang muncul sebagai konsekuensi logis fatal akibat manuver respons kepatuhan yang bersifat coba-coba, penggunaan sistem POS yang cacat hukum, kegagalan adopsi standarisasi akuntansi forensik, atau tindakan prosedural penanganan krisis (double audit) yang diambil secara mandiri oleh direksi pembaca, tanpa terlebih dahulu berlandaskan pada tahapan prosedur uji tuntas (due diligence) litigasi resmi, menyeluruh, komprehensif, dan tersertifikasi yang dikawal secara ketat oleh jajaran litigator penyelesaian sengketa komersial dari firma kami.
Dalam rangka menghindarkan perseroan korporasi F&B multinasional Anda dari jebakan kiamat ketidakpastian hukum tata usaha negara yang secara pasti dapat menyebabkan kelumpuhan laju ekspansi ratusan gerai, pengurasan likuiditas laba ditahan untuk membayar denda yurisdiksi ganda, dan invasi aparat penegak hukum ke dalam kerahasiaan pembukuan secara permanen, jajaran direktur dan dewan komisaris sangat diwajibkan oleh mandat imperatif perlindungan aset finansial (fiduciary duty) untuk sesegera mungkin mengamankan dan menjadwalkan agenda perumusan mitigasi taktik restrukturisasi arsitektur regulasi rahasia tingkat tinggi (attorney-client privilege) di kantor perwakilan komando kami guna membedah secara mikroskopik dan forensik neraca Tax Exposure perseroan terhadap ancaman ganda otoritas tersebut, lalu merumuskan taktik pembangunan arsitektur perlindungan Controlled Disclosure B2B yang secara paripurna diselaraskan dengan standar hukum guna mematikan ancaman penyidikan agresif serta mengamankan keutuhan profil kedaulatan investasi komersial jaringan restoran Anda dari hantaman regulasi lintas sektoral.